











Yapay zekâ sağlık sigortacılığında yeni bir dönemi başlatıyor

Yapay zekâ, sağlık hizmetlerinde erken tanı, kişiselleştirilmiş tedavi ve hastalık önleme gibi alanlarda devrim yaratırken; bu dönüşüm, hayat ve sağlık sigortacılığının da kurallarını yeniden yazıyor. Münih Re’nin 2025 Yaşam Bilimleri Raporu, sigorta sektörünü bekleyen fırsatları, yeni riskleri ve dönüşen ürün tasarımlarını kapsamlı biçimde ele alıyor.
Hayat ve sağlık sigortacılarına yönelik küresel sağlık trendlerini ve bu trendlerin sigorta sektörü üzerindeki etkilerini ele alan Münih Re’nin 2025 Yaşam Bilimleri Raporu’nun ‘Sağlıkta Yapay Zekâ’ başlıklı bölümü, yapay zekânın sağlık hizmetlerindeki dönüşümünü ve bu dönüşümün hayat ve sağlık sigortacılığı üzerindeki etkilerini kapsamlı bir şekilde ele alıyor.
Rapor, yapay zekânın hastalıkların önlenmesi, erken teşhis ve kişiselleştirilmiş tedavi süreçlerindeki rolünü vurgulayarak, sigorta sektörüne yönelik önemli çıkarımlar sunuyor. Rapora göre yapay zekâ teknolojilerinin sunduğu erken teşhis imkânları ve bireye özel tedavi modelleri sayesinde, ölüm oranları (mortalite) ve hastalık sıklığı (morbidite) düşüş gösteriyor. Bu durum, sigorta açısından daha geniş ve sağlıklı bir müşteri havuzuna erişim anlamına geliyor. Aynı zamanda önleyici sağlık hizmetleri ve risk değerlendirme modellerinde yaşanan gelişmeler, poliçe kabul süreçlerini ve ürün tasarımlarını doğrudan etkiliyor.
Yeni nesil yapay zekâ teknolojilerinin, sağlık hizmetlerinde oyunun kurallarını değiştirdiği belirtilen rapora göre, 2022’nin sonunda hayatımıza giren üretken yapay zekâ ve ileri düzey metin üretim teknolojileri, sağlık sektöründe devrim niteliğinde bir dönüşüm başlattı. Bu teknolojiler; hastalıkların önlenmesinden tanı ve tedaviye kadar tüm süreçlerde yapay zekânın rolünü güçlendirirken, sağlık sistemlerinin verimliliğini de artırıyor. Bu değişim, hayat ve sağlık sigortacıları için hem benzersiz fırsatlar hem de ciddi sınamalar anlamına geliyor.
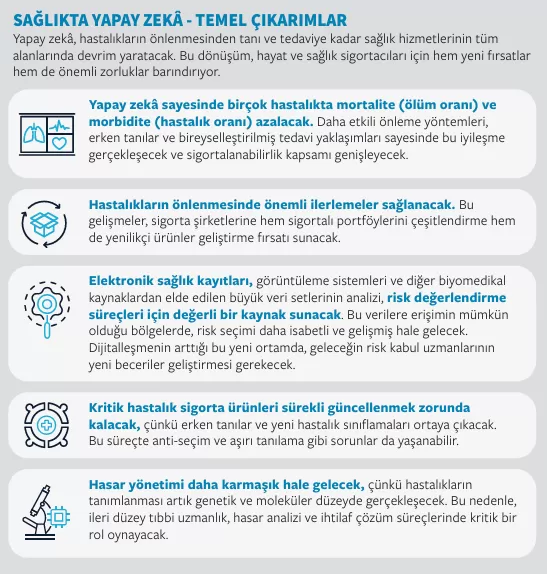
DÜŞÜK MORTALİTE YÜKSEK SİGORTALANABİLİRLİK
Rapora göre, özellikle kanser ve kalp damar hastalıklarında ölüm oranlarının düşmesi, daha önce sigortalanması zor olan bireylerin kapsama alınabilmesini mümkün kılıyor. Bununla birlikte, risk faktörlerinin daha iyi anlaşılması ve tarama testlerinin gelişmesiyle hastalıkların önlenmesinde de büyük ilerlemeler kaydediliyor. Tüm bu gelişmeler, sigorta şirketleri için yeni ürün tasarımları ve portföy çeşitlendirmesi açısından önemli bir alan açıyor.
YENİ AKTÜERYAL BECERİLER
Elektronik sağlık kayıtları, doktor notları, medikal görüntüler, laboratuvar sonuçları ve genetik bilgiler gibi çok farklı kaynaklardan elde edilen verilerin birlikte analiz edilmesiyle, hastalıkların kökenine dair anlayışın köklü biçimde değiştiği ifade edilen rapora göre, bu sayede risk seçiminde isabet oranı artarken, aktüeryal öngörüler de daha sağlam temellere dayanıyor. Özellikle kritik hastalık sigortaları, bu dönüşümden en fazla etkilenecek ürün gruplarının başında yer alıyor; çünkü pek çok mevcut hastalık tanımı geçerliliğini yitirmeye başlayacak.
YENİ RİSKLER
Tıbbi tanı kriterlerinin gelişmesiyle birlikte, ölüm ya da yaşam kalitesi üzerinde etkisi olmayan durumların da tespit edilmesi anlamına gelen ‘aşırı tanılama’ olasılığı yükseliyor. Bu durum, gerçek hastalık sıklığının belirlenmesini zorlaştırıyor. Öte yandan, bireylerin kendi sağlık verilerine erişiminin artması, kişilerin gelecek sağlık risklerini daha iyi analiz etmelerine olanak sağlıyor. Bu da özellikle uzun vadeli prim garantili ürünlerde anti seçim riskini ciddi şekilde artırabilir. Bu eğilim, sigorta sektörünün dikkatle takip etmesi gereken bir gelişme olarak öne çıkıyor.
TIBBİ UZMANLIK HASAR YÖNETİMİNDE KRİTİK
Genetik ve moleküler tanı yöntemlerinin giderek karmaşıklaşması, yalnızca doğru hasar değerlendirmeleri için değil, aynı zamanda ürün tasarımı ve portföy yönetimi süreçlerinde de güncel tıbbi uzmanlığı zorunlu hale getiriyor. Yapay zekâ destekli analizlerin artması, klasik risk değerlendirme becerilerinin yapay zekâ ile entegre edilmesini zorunlu kılıyor. Bu dönüşüme ayak uydurmak isteyen sigorta profesyonelleri, hem teknoloji hem de tıp bilgisi açısından kendini sürekli güncel tutmak zorunda. Yapay zekânın, sağlık ve hastalığa dair bilgimizi derinleştiren “epistemik ilerlemeler”in önünü açtığına dikkat çeken rapora göre, bu tür bilgi atılımları, daha etkili korunma yöntemlerinden daha doğru tanılara ve daha başarılı tedavilere kadar sağlık hizmetlerinde gözle görülür iyileşmelere zemin hazırlıyor. Çok çeşitli ve büyük hacimli verileri analiz edebilme kapasitesiyle yapay zekâ, bireysel ve toplumsal sağlıkta çığır açacak gelişmelerin temelini atmaya hazırlanıyor. Yapay zekânın insan kapasitesini aşan analiz gücü sayesinde, sağlık alanının birçok alt dalında yeni ve değerli bilgiler ortaya çıkıyor. Bu gelişmelere örnek olarak, sağlıklı bireylerin beyin MR görüntülerinde tespit edilen farklı desenler verilebilir. Klinik veriler (örneğin semptomlar ya da laboratuvar sonuçları) ile ilişkilendirildiğinde, bu desenler hastalıkların çok daha erken evrede tanınmasını ya da seyrinin daha iyi anlaşılmasını sağlayabiliyor. Benzer şekilde, diz görüntülerinin yapay zekâ destekli analizleri sayesinde, kireçlenme gibi hastalıklar, geleneksel yöntemlerden çok daha önce ve insan gözünün algılayamayacağı düzeydeki değişikliklerle teşhis edilebiliyor. Bu tür gelişmeler, hastalıkların seyrini daha iyi yönetme ve erken müdahale imkânı sunarak, sağlık sigortacılığı açısından hem risk değerlendirmelerinde hem de hasar yönetiminde kritik avantajlar sağlıyor.
ÖNLEYİCİ SAĞLIKTA YAPAY ZEKÂ DESTEĞİ
Geleneksel tıpta odak noktasının genellikle hastalıkların teşhisi ve tedavisi olduğu ifade edilen raporda, bu ‘reaktif’ anlayışın yerini giderek daha öngörücü ve önleyici (koruyucu) bir yaklaşıma bıraktığı vurgulanıyor. Toplum sağlığının korunması ve bireysel refahın artırılması açısından etkili önleme yöntemlerinin değerinin gün geçtikçe daha çok kabul gördüğü belirtiliyor.
‘Koruma’ kavramının çoğu zaman tek bir strateji olarak ele alınsa da, aslında sağlık ile hastalık arasındaki geçiş sürecinin farklı evrelerine müdahale eden çeşitli türleri bulunduğu belirtilen raporda, birincil (primer) ve ikincil (sekonder) korunma süreçlerine ve yapay zekânın bu alanlardaki katkılarına odaklanılıyor.
Birincil koruma: Hastalık hiç başlamadan önleme
Birincil koruma, henüz hastalık gelişmemiş bireylerde riskleri tespit ederek önleyici adımlar atmayı amaçlar. Buna örnek olarak; akciğer kanserini önlemek amacıyla sigarayı bırakma programları ya da rahim ağzı kanserine karşı HPV aşısı gösterilebilir. Yapay zekâ, büyük veri kümelerini analiz ederek yüksek risk altındaki bireyleri daha hassas şekilde tespit edebilir ve böylece müdahale sürecini çok daha erken başlatabilir.
İkincil koruma: Hastalık erken aşamada yakalanırsa İkincil koruma, henüz semptom vermemiş ancak hastalığın erken evresinde olan bireyleri tespit edip, ilerlemeyi durdurmaya odaklanır. Mamografi ile meme kanseri, kolonoskopi ile bağırsak kanseri ya da görüntüleme testleriyle koroner arter hastalığı tespiti bu kapsama girer. Yapay zekâ, bu taramalardaki tanı doğruluğunu artırarak daha etkili müdahalelere zemin hazırlayabilir.
YAPAY ZEKÂ İLE HEDEFE YÖNELİK ÖNLEME
Raporda, mevcut birincil koruma yöntemlerinin henüz istenen düzeyde hassas olmadığı gerçeğine vurgu yapılıyor. Rapora göre, bazı hastalıklarda tüm risk faktörleri bilinmediğinden, risk yönetimi etkinliğini kaybedebiliyor. Yapay zekâ, bu eksiklikleri kapatmak üzere bireyselleştirilmiş risk analizleri sunarak, koruyucu sağlık hizmetlerini çok daha güçlü bir zemine oturtabilir.
SAĞLIK SİSTEMLERİNDE YENİ VERİMLİLİK DÖNEMİ
Dünyanın dört bir yanındaki sağlık sistemlerinin, zamanında ve etkili sağlık hizmeti sunmakta giderek daha fazla zorlandığına dikkat çekilen rapora göre, bu zorluklar; yaşlanan nüfus, insan kaynağı eksikliği ve yetersiz finansman gibi birçok nedene dayanıyor. Ancak bu sorunların temelinde, hizmet sunumundaki verimsizlik yatıyor. Hizmet sunumundaki verimsizlik yalnızca sistemsel düzeyde değil; hastane performansındaki aksamalar ve hasta-sağlık personeli iletişimindeki kopukluklar gibi bireysel düzeylerde de kendini gösterdiği belirtilen rapora göre, sağlık hizmetlerinin genellikle kendi içinde izole çalışan yapılarla ilerlemesi, bilgi teknolojilerinin entegre olamaması bu sorunu daha da derinleştiriyor.
YAPAY ZEKÂ DÖNÜŞTÜRÜCÜ BİR ROLDE
Önümüzdeki yıllarda yapay zekânın bu çok katmanlı verimsizlik sorununa çare üretmede dönüştürücü bir rol üstleneceği ifade edilen rapora göre, sistem düzeyinde yapay zekâ, halihazırda farklı dijital altyapılar kullanan sağlık yapılarının birbirine entegre çalışmasını sağlayarak veri paylaşımını mümkün kılacak. Bu entegrasyonun ilk örnekleri birçok ülkede görülmeye başladı bile. Yapay zekâ destekli bu dijital dönüşüm; kaynakların daha etkin tahsis edilmesini, hizmete erişimin iyileştirilmesini ve maliyetlerin azaltılmasını sağlayacak. Özellikle sigorta sektörü açısından, sağlık hizmetlerinin daha verimli işlemesi; hasar süreçlerinin yönetimi, prim hesaplamaları ve uzun vadeli ürün tasarımları açısından büyük fayda yaratacak.
YAPAY ZEKÂNIN SAĞLIK SEKTÖRÜNDEKİ ETKİSİ
Yapay zekânın sağlık alanındaki etkisini 5 ayrı başlık altında açıklayan Münih Re, tüm bu gelişmelerin ortak bir sonucunun azalan mortalite (ölüm oranı) ve morbidite (hastalık sıklığı) olduğuna yer veriyor. Münih Re’ye göre; mortalite oranları düştükçe ve yaşam kalitesi arttıkça, beklenen yaşam süresi uzayacak ve hastalıksız geçirilen yaşam yıllarında artış gözlenecek. Bu dönüşümün temelinde ise epistemik ilerleme — yani yeni bilgi ve anlayışın kazanılması — yer alıyor. Bu yeni bilgi, daha iyi korunma, daha erken tanı ve daha etkili tedavilerin temelini oluşturacak. Çoklu veri kaynaklarınınanalizinin mümkün hale gelmesiyle birlikte, sağlık ve hastalık hakkında adeta bir bilgi patlaması yaşanması bekleniyor. Bu yeni bilgiler, biyomedikal bilimin her alanında ortaya çıkacak ve tıbbın temel bileşenleri olan koruyucu sağlık, tanı ve tedavi süreçlerini köklü şekilde etkileyecek. Münih Re, yapay zekânın sağlık alanındaki etkisini şu 5 başlıkta inceliyor:
Sağlıkta Dönüşüm
Yeni risk faktörleri keşfedilecek ve sağlık-hastalık ilişkisine dair anlayış yeniden şekillenecek; mevcut risk faktörleri ise daha hassas ve net şekilde tanımlanacak. Bu gelişmeler, koruyucu sağlık uygulamalarını hem daha kapsamlı hem de daha etkili hâle getirecek. Risk faktörlerinin daha iyi anlaşılması, risk seçiminde ve segmentasyonunda da önemli iyileşmeler sağlayacak. Bu durum, sigortalı portföyleri olumlu yönde etkileyerek, sağlıklı yaşam odaklı müdahalelerin kapsamını ve etkisini artıracak.
Erken Tanı
Tanılar çok daha erken konulabilecek. Özellikle kanser gibi hastalıklarda bu, daha etkili tedaviler ve daha iyi sonuçlar anlamına geliyor. Bu gelişme, hayat sigortasındaki ölüm oranı tahminlerini yeniden şekillendirecek ve sigortalanabilirliği artıracak. Ancak bu durum, beraberinde bir risk de getiriyor: aşırı tanı. Yani kişinin yaşam süresi ya da sağlığı üzerinde etkisi olmayan hastalıkların saptanması. Aşırı tanı, gereksiz testler, artan sağlık harcamaları ve hastalar üzerinde fazladan stres yaratır. Yine de, daha doğru tanılar ve hastalık ilerleyişinin daha iyi anlaşılması, aşırı tanı sıklığını azaltabilir. Bu, hayat ve kritik hastalık sigortası için oldukça önemlidir çünkü aşırı tanı, hem poliçe fiyatlarını yükseltebilir hem de kritik hastalık taleplerinde artışa neden olabilir. Aksine, aşırı tanının azaltılması, hem sigortaya erişimi kolaylaştırır hem de primlerin düşmesini sağlayabilir.
Etkili Tedaviler
Tedaviler daha etkili hale geldikçe, hem mortalite hem de morbidite daha da iyileşecek. Özellikle kanser tedavisinde yeni yöntemler büyük ilerlemeler kaydediyor. Bu gelişmeler sayesinde, daha önce sigortalanamaz kabul edilen bireyler ya da çok yüksek prim ödemek zorunda kalan kişiler, sigortaya erişim sağlayabilecek ya da daha uygun fiyatlı poliçelerden faydalanabilecek. Bu yeni sağlık paradigmasında, erken tanı ve önleyici yaklaşımlar ile birlikte, bireylerin sağlık durumlarına dair farkındalıkları artacak ve risklerin daha kapsamlı anlaşılması, birey ile sigorta şirketi arasındaki bilgi dengesini yeniden şekillendirecek. Bu değişim bazı ürünlere olan ilgiyi azaltabilirken, bazılarına olan talebi artırabilir. Örneğin, anti-selektif (avantajlı seçimli) kritik hastalık poliçeleri tercih edilebilir. Bunun yanında, düşen mortalite ile birlikte, uzun vadeli maluliyet ya da sağlık sigortası ürünlerine ilgi artabilir. Hatta çoklu ödeme özelliği olan kritik hastalık ürünleri bile daha fazla talep görebilir. Bu tür anti-selektif etkilerle başa çıkmak için, kritik hastalık tanımları sürekli güncellenmeli, bazı hastalıklar kapsamdan çıkarılmalı veya yeniden tanımlanmalı. Görüntüleme tabanlı fenotiplemenin yaygınlaşmasıyla, hastalık sınıflamaları ve tanı kriterleri de değişecek. Bu da, özellikle kritik hastalık sigortası açısından önemli değişiklikleri beraberinde getirecek.
Yapay Zekânın Katkısı
Koruyucu sağlık, erken tanı ve etkili tedavilerin yanı sıra, yapay zekâ sayesinde sağlık hizmetlerinin verimliliği de artacak. Günümüzde bu verimsizlik, sağlık hizmetlerinin yaygınlaşmasının önündeki en büyük engellerden biri. Yapay zekânın ilk etkilerini, özellikle zenginleştirilmiş elektronik sağlık kayıtları üzerinden göstermesi bekleniyor.
Zenginleştirilmiş Elektronik Sağlık Kayıtları
Bu gelişmiş kayıtlar, risk seçimi ve hasar analizi açısından güçlü bir araç haline gelecek. Hatta gelecekte, yapay zekâ destekli sigorta önerileri, bireyin elektronik sağlık kaydına entegre edilebilir. Bu yenilikler, özellikle yapay zekâyı sağlık hizmetlerinde erken benimseyen sigorta ve reasürans şirketleri tarafından yakalanacak ve önemli bir rekabet avantajı sağlayacak.
İlgili Haberler
Hayat sigortasında empati odaklılık büyümeyi nasıl sağlıyor?
2027 Dünya Hayat Sigortası Raporu, hayat sigortaları branşında müşteri algısının önemine dikkat çekiyor. Capgemini tarafından yayımlanan araştırma, kişilerin hayat sigortası ürünlerine yoğun ilgi gösterdiğini ancak bu ilginin satın alma kararlarına yansımadığını ortaya koyuyor. Rapor, bu alanda dönüşüm gerçekleştirmek isteyen kuruluşlara pratik öneriler ve stratejik bir bakış açısı sunarken müşteri odaklılığın büyümeye katkısını da ele alıyor.…
Baden-Baden’da 2027 yenilemeleri için fiyat, kapasite ve risk yönetimi gündemde
18-21 Ekim 2026 tarihlerinde düzenlenen Baden-Baden Reasürans Görüşmeleri’nde, 2027 yenileme dönemi öncesinde fiyatlama, reasürans kapasitesi ve değişen riskler ele alındı. Munich Re, Swiss Re, Gallagher Re ve Howden Re’nin değerlendirmelerinde, artan riskler karşısında teknik kârlılığın korunması, risk azaltma çalışmalarının güçlendirilmesi ve reasürans programlarının uzun vadeli stratejiler doğrultusunda yeniden değerlendirilmesi öne çıktı. 18-21 Ekim 2026 tarihleri…
Monte Carlo’da doğal afet ve çeşitlenen riskler vurgusu
Monte Carlo’da düzenlenen 68’inci Rendez-Vous de Septembre (RVS), 1 Ocak 2027 yenilemeleri öncesinde artan kapasite arzı ve rekabetin reasürans fiyatları üzerinde aşağı yönlü baskı oluşturduğunu ortaya koydu. Fiyatlarda bir miktar gerileme beklenirken, şart ve koşullar ile riske uygun fiyatlama yaklaşımının genel olarak korunacağı öngörülüyor. İklim değişikliği, jeopolitik gelişmeler, siber tehditler ve yapay zekâ kaynaklı riskler…
Küresel sigorta piyasasında rekabet fiyatları aşağı çekiyor
Aon’un 2026 yılı ikinci çeyrek raporuna göre artan kapasite ve yoğun rekabet, birçok branşta sigorta fiyatlarını aşağı çekerken sigortalıların daha geniş teminat ve yüksek limitlere ulaşmasını kolaylaştırdı. Ancak artan hasar maliyetleri ve jeopolitik riskler, özellikle ticari oto ve sorumluluk sigortalarında fiyatlar üzerindeki baskının sürmesine neden oluyor. Küresel ticari sigorta piyasasında 2026 yılının ikinci çeyreğinde artan…
Yapay zekâ sigortacılığın ekonomisini yeniden şekillendiriyor
McKinsey’nin ‘Yapay zekâ sigorta ekonomisini nasıl dönüştürecek?’ başlıklı raporuna göre yapay zekâ, son 20 yılda büyüme ve kârlılık açısından sınırlı değişim gösteren sigorta sektörünün ekonomik yapısını dönüştürme potansiyeli taşıyor. Yapay zekâ teknolojisinin sektör ekonomisini nasıl dönüştürebileceğini ele alan çalışmaya göre teknolojinin risk değerlendirme ve fiyatlamadan hasar yönetimi, dağıtım ve müşteri hizmetlerine kadar geniş bir alanda…
Trafik sigortasında yeni düzenlemeler: Hasar süreçleri daha şeffaf hale geliyor
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu, 5 aşamalı eylem planı doğrultusunda trafik sigortalarında reform niteliği taşıyan yeni yasal düzenlemeleri hayata geçirdi. Türkiye’deki milyonlarca araç sahibini doğrudan ilgilendiren değişiklikler, ihbar ve hasar süreçlerinin daha şeffaf ve sürdürülebilir bir yapıya kavuşmasını hedefliyor. Zorunlu trafik sigortasında son dönemde adım adım hayata geçirilen yasal düzenlemeler sigortalılar için…
Yorumlar (0)
E-postası doğrulanmış üyeler ve Google ile giriş yapanlar yorum yazabilir.