











UBI otomobil sigortalarında öne çıkıyor

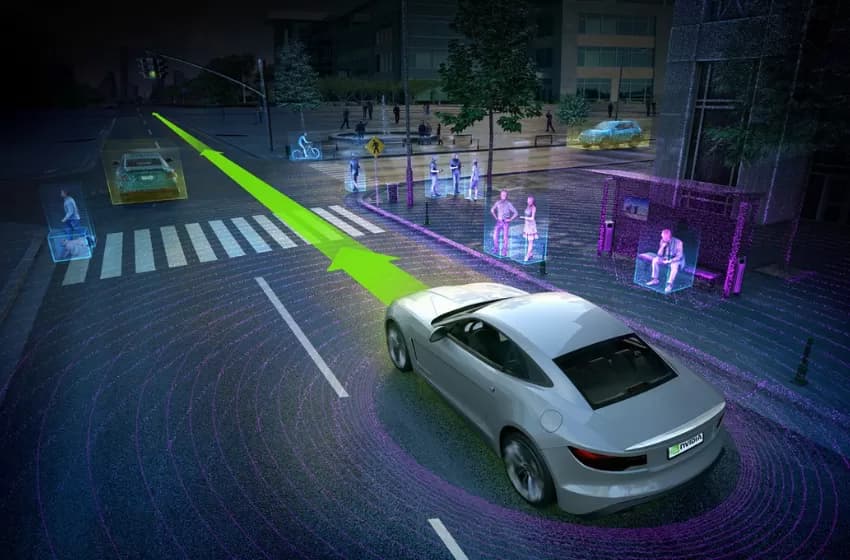
Usage‑Based Insurance (UBI) ya da Türkçesiyle “kullanıma/davranışa göre sigorta”. Bu modelde prim, sürücünün yaşı, araca ait eski hasar kayıtları gibi geleneksel kriterlerin ötesinde gerçek sürüş verileriyle belirleniyor.
TELEMATİK NASIL ÇALIŞIYOR?
Araçlara takılan bir telematik cihazı ya da mobil uygulama vasıtasıyla: sürüş mesafesi, hız, sert frenleme, ani hızlanma, gece gündüz sürüşü, kullanım sıklığı gibi veriler toplanıyor. Bu şekilde “nasıl sürüyorsun?” sorusu, somut verilere dönüşüyor. Bu verilere göre sigorta şirketi, her sürücü için ayrı bir risk profili oluşturuyor. Dolayısıyla trafik sigortası ve kasko primleri artık ortalama üzerinden değil, gerçek kullanım ve davranış üzerinden kuruluyor.
GLOBAL PİYASADA UBI’NİN YÜKSELİŞİ
UBI ve telematik, dünya genelinde otomotiv sigortasında artık gelecek olarak görülüyor. Araştırmalar, UBI modelinin hem sigortalılar için adil prim hem de sigorta şirketleri için daha doğru risk değerlendirmesi sunduğunu ortaya koyuyor. Bazı ülkelerde, telematik bazlı poliçelerin toplam motor sigortası portföyü içinde kayda değer bir pay aldığı görülüyor; bu da teknolojinin artık deneme aşamasını geçtiğini ve kurumsal bir trend olma yolunda ilerlediğini gösteriyor.
TÜRKİYE’DE UBI
Türkiye’de henüz UBI yaygın değil. Ancak şartlar UBI’ye uygun gözüküyor: Araç sayısı yüksek, genç sürücü oranı fazla, şehir içi trafik yoğun. Bu, davranış temelli sigortada adil prim + doğru risk değerlendirmesi açısından avantaj olarak görülüyor. Teknoloji ve altyapı global ölçekte gelişti; bu da UBI’yi teknik açıdan uygulanabilir hâle getiriyor. Ancak bazı konular atlanmamalı: Sürücü verilerinin toplanması beraberinde kişisel verilerin korunması ve gizlilik tartışmasını da getiriyor; çünkü her sigortalı doğal olarak “Araç kullanırken izleniyor muyum?” sorusunu sormaya başlıyor. Adil bir fiyatlama modeli için sürüş davranışının yanı sıra trafik altyapısı, şehir/şehir dışı kullanım yoğunluğu ve coğrafi farklılıklar gibi çevresel değişkenlerin de sisteme dâhil edilmesi gerekiyor. Tek başına davranış verisine dayalı prim hesaplaması, belirli sürücü grupları için hakkaniyet sorununa yol açabilir. Bir diğer yandan sektörün bu modele geçebilmesi için sigorta şirketlerinin telematik veriyi işleyebileceği bir sistem kurması ve buna uygun risk prim hesaplaması geliştirmesi gerekiyor. Bu süreç mevzuat uyumu ve operasyon tarafında yeni bir düzen kurma ihtiyacı anlamına geliyor.
NEDEN ŞİMDİ BAHSEDİLMELİ?
UBI modeli, sigortacılıkta adil fiyatlama, riski gerçek kullanım verisiyle ölçme ve daha güvenli sürüşü teşvik etme gibi üç kritik ihtiyaca yanıt veriyor. Özellikle genç sürücüler, yoğun kilometre yapan kullanıcılar ile filo, kurye ve lojistik şirketleri için kayda değer bir alternatif oluşturuyor. Türkiye’de araç sayısı, kullanım yoğunluğu ve maliyet baskısı düşünüldüğünde, davranış temelli sigorta yaklaşımı sektörün dönüşümünün yanı sıra tüketici tarafında da yeni bir değer alanı olarak öne çıkıyor.
İlgili Haberler
Hayat sigortasında empati odaklılık büyümeyi nasıl sağlıyor?
2027 Dünya Hayat Sigortası Raporu, hayat sigortaları branşında müşteri algısının önemine dikkat çekiyor. Capgemini tarafından yayımlanan araştırma, kişilerin hayat sigortası ürünlerine yoğun ilgi gösterdiğini ancak bu ilginin satın alma kararlarına yansımadığını ortaya koyuyor. Rapor, bu alanda dönüşüm gerçekleştirmek isteyen kuruluşlara pratik öneriler ve stratejik bir bakış açısı sunarken müşteri odaklılığın büyümeye katkısını da ele alıyor.…
Baden-Baden’da 2027 yenilemeleri için fiyat, kapasite ve risk yönetimi gündemde
18-21 Ekim 2026 tarihlerinde düzenlenen Baden-Baden Reasürans Görüşmeleri’nde, 2027 yenileme dönemi öncesinde fiyatlama, reasürans kapasitesi ve değişen riskler ele alındı. Munich Re, Swiss Re, Gallagher Re ve Howden Re’nin değerlendirmelerinde, artan riskler karşısında teknik kârlılığın korunması, risk azaltma çalışmalarının güçlendirilmesi ve reasürans programlarının uzun vadeli stratejiler doğrultusunda yeniden değerlendirilmesi öne çıktı. 18-21 Ekim 2026 tarihleri…
Monte Carlo’da doğal afet ve çeşitlenen riskler vurgusu
Monte Carlo’da düzenlenen 68’inci Rendez-Vous de Septembre (RVS), 1 Ocak 2027 yenilemeleri öncesinde artan kapasite arzı ve rekabetin reasürans fiyatları üzerinde aşağı yönlü baskı oluşturduğunu ortaya koydu. Fiyatlarda bir miktar gerileme beklenirken, şart ve koşullar ile riske uygun fiyatlama yaklaşımının genel olarak korunacağı öngörülüyor. İklim değişikliği, jeopolitik gelişmeler, siber tehditler ve yapay zekâ kaynaklı riskler…
Küresel sigorta piyasasında rekabet fiyatları aşağı çekiyor
Aon’un 2026 yılı ikinci çeyrek raporuna göre artan kapasite ve yoğun rekabet, birçok branşta sigorta fiyatlarını aşağı çekerken sigortalıların daha geniş teminat ve yüksek limitlere ulaşmasını kolaylaştırdı. Ancak artan hasar maliyetleri ve jeopolitik riskler, özellikle ticari oto ve sorumluluk sigortalarında fiyatlar üzerindeki baskının sürmesine neden oluyor. Küresel ticari sigorta piyasasında 2026 yılının ikinci çeyreğinde artan…
Yapay zekâ sigortacılığın ekonomisini yeniden şekillendiriyor
McKinsey’nin ‘Yapay zekâ sigorta ekonomisini nasıl dönüştürecek?’ başlıklı raporuna göre yapay zekâ, son 20 yılda büyüme ve kârlılık açısından sınırlı değişim gösteren sigorta sektörünün ekonomik yapısını dönüştürme potansiyeli taşıyor. Yapay zekâ teknolojisinin sektör ekonomisini nasıl dönüştürebileceğini ele alan çalışmaya göre teknolojinin risk değerlendirme ve fiyatlamadan hasar yönetimi, dağıtım ve müşteri hizmetlerine kadar geniş bir alanda…
Trafik sigortasında yeni düzenlemeler: Hasar süreçleri daha şeffaf hale geliyor
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu, 5 aşamalı eylem planı doğrultusunda trafik sigortalarında reform niteliği taşıyan yeni yasal düzenlemeleri hayata geçirdi. Türkiye’deki milyonlarca araç sahibini doğrudan ilgilendiren değişiklikler, ihbar ve hasar süreçlerinin daha şeffaf ve sürdürülebilir bir yapıya kavuşmasını hedefliyor. Zorunlu trafik sigortasında son dönemde adım adım hayata geçirilen yasal düzenlemeler sigortalılar için…
Yorumlar (0)
E-postası doğrulanmış üyeler ve Google ile giriş yapanlar yorum yazabilir.