











“Startup girişimlerle iş birliğinde en önemli bariyer kurumsal yerçekimi”
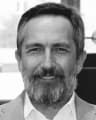
Sigorta sektörünün dijitalleşmesinin tek başına yeni nesil olmayı sağlamaya yetmediğini bunun için birtakım aksiyonlar almak gerektiğini ifade eden Ömer Erkmen, sigortaya odaklanan girişim sayısını arttırmak için sadece finansal değil, entelektüel, sosyal ve kültürel sermaye katkısının arttırılması gerektiğini belirtti.
Bu ay, startup ekosisteminde “girişimcilerin Ömer abisi” olarak tanınan ve startup dünyasında son derece aktif olan Ömer Erkmen ile keyifli bir sohbet yaptık. Startup ekosistemine adım attığım dönemden itibaren yakın iletişim halinde olduğum Ömer abi, benim mentorluk ve melek yatırımcılık yolculuğuma önemli katkıları ve etkileri olan bir isim. Yeni nesil girişimcilik kavramı, kurumsal oyuncuların bu alandaki çalışmaları, Here2Next platformu ve girişimcilere tavsiyeler üzerine konuştuğumuz bu söyleşi eminim sizler için de ilgi çekici olacaktır.
Öncelikle, girişimcilerin Ömer abisi kimdir? Kısaca seni tanıyabilir miyiz?
Takvim yaşım gereği ‘Abi’ lakabını aldım, sonra öyle kaldı. Bey dediklerinde garip geliyor doğrusu. 2010 yılında ilk melek yatırımı yaparak yeni nesil girişimcilik dünyasına girmiş oldum. Öncesinde de geleneksel girişimci olarak iş yaşamımı sürdürmüştüm. 12 yıl içinde çok sayıda yatırım yaptım ve devam ediyorum. Burada sadece finansal değil, entelektüel, sosyal ve kültürel sermaye de işin içinde. Genellikle mentorluk diyorlar buna ya da akıllı para diyen de var. Ben girişimcilikte yol arkadaşlığı diyorum. Erken aşama girişimlere daha çok katkıda bulunabildiğimi fark ettim ve o yolda devam ediyorum.
Bir müşteri olarak sigorta ürünlerini kullanıyorsun. Sektörün dijitalleşme ve yeni nesil iş modellerine uyumu konusunda nasıl bir tablo görüyorsun?
Dijitalleşme daha önce de belirttiğim gibi tek başına yeni nesil olmayı sağlamaya yetmiyor. Kullanıcı deneyimini geliştirmek, yeni iş modelleri ile verimliliği arttırmak, kemikleşmiş sorunları ve gereksiz süreçleri azaltmak gibi değişiklikler ve geliştirmeler yapmak yeni nesil etiketinin hak edilmesini sağlıyor. Gidişat olumlu, ancak çok çok yavaş. Bunun nedeni sektöre özel değil, genel. Kurumsal yerçekimi nedenlerin başında geliyor. Kurumun işleyişini güvenli ve güvenilir yapmak için kurum büyüdükçe artan çalışan ve kural sayısı ile bunların aralarındaki ilişkiler doğal olarak her şeyi yavaşlatıyor. Tabi olmazsa olmaz nedenler arasında eski köye yeni adet getirmeme, icat çıkartmama gibi eski kafa ancak sözü hala geçen zihniyetler de var.
Son 3 yıldır İTÜ Çekirdek Insurtech Programı ile erken aşama insurtech girişimleri desteklemeye çalışıyoruz. Sigorta alanına odaklanan girişimleri arttırmak için neler yapılabilir?
Kültürel sermaye katkısını arttırmak gerekiyor gibi geliyor bana. Engellerin başında kurum tarafında yukarıda belirttiğim nedenler varken birey tarafında bize bir şey olmazcılık yatıyor sanki. Yeni nesil yaklaşımlar bu sorunların çözümüne katkıda bulunacaktır ve örnekleri de artıyor. Örneğin online satın alma anında ödeme adımı öncesi hızlıca risklerin anlatıldığı ve sigortanın bir çözüm olarak önerildiği arayüzler ya da akıllı cep telefonları ile gerektiği zaman gerektiği süre ile alınabilen sigorta poliçeleri var artık.
Sektörün ana oyuncuları startup girişimlerle daha yakın bir iş birliği içerisinde olmayı arzu ediyor. Ama pek çok sektörde olan bariyerler ve zorluklar sigorta sektörü için de söz konusu. Girişimleri destekleme ve işbirliği konusunda güzel başarı örnekleri var mı?
Evet, örnekler var ve artıyor. Ancak kurumsal yer çekimi sürekli iş başında. Kurum içi girişimcilik diye bir çelişki var. Bunu yavaş yavaş anlayan kurumlar kurumsal inovasyon demeye başladı ki daha yerinde bir ifade sanki. Kurum kuralları ile kurumsal çalışanın yeni nesil girişim yolculuğu pek yürümüyor. Sonuçları PR olarak kullanmak ve geçek başarı ile PR başarısının birbirine karışması sık rastlanan bir durum.
Biraz da Here2Next platformundan bahseder misin?
Evet, yukarıda anlatmaya çalıştığım zihniyet engellerinin bazı kurumlar tarafından fark edilmesi ve kabullenilmesi sonucunda ortaya çıktı bu oluşum. Benzeri yok bildiğim kadarıyla. Kurumsal bir yapı olarak değil, yeni nesil bir girişim olarak yola çıkıldı. İlk ürün ise bir manifesto. 5 maddelik bu manifesto, startup dili ile bir MVP. Daha gelişecek. Diğer kurumların ve yeni nesil girişimlerin katkısı gerekli ve önemli. Daha önce kurumsal yapılarla çalışmaya çalışmış girişimler de var yapıda. Deneyimlerini paylaşarak platforma katkıda bulunmalarını bekliyoruz.
Ülkemizde insurtech ekosistemi daha yeni oluşuyor ve çoğunlukla girişimler erken aşamada. Senin bu alanda inanılmaz bir deneyimin var. Erken aşama startup girişimler için ana tavsiyelerin ne olur?
Yeni Nesil Kafası platformundaki videoları izlesinler. Özellikle yakın zamanda yayınladığımız Girişimcilik 101 videosu olumlu geri bildirimler aldı. Kimin hangi problemini çözüyorsun, kaç oldu, çabuk ve sık çuvalla, her çuvalladığından bir şeyler öğren, çözüme değil probleme âşık ol, sen kullanıcı değilsin ve kullanıcı ile müşteri aynı kişi olamayabilir gibi deneyime dayanan ve çalıştığı kanıtlanmış sözler ve yöntemler var.
Biraz da melek yatırımcı kimliğine değinelim. Erken dönem insurtech girişimlere yatırım süreçleri konusundaki önerilerin neler olur?
İnsan faktörü ön planda erken aşamada. Kurucu ekip ve önceki mevcut ilişkilerini göz önüne almak olmazsa olmaz bence. Yeni nesil girişimlerde %50 oranında kurucu ekip ayrılıkları yaşanıyor. Bunu öngörmek çok kolay değil ancak spreadsheet’lerden çok insan davranışlarına bakmak yararlı oluyor. İletişim, açıklık, hatayı kabullenme önemli göstergeler. Bir güzel gelişme de, Paya Dayalı Kitle Fonlama’nın Türkiye’de yaygınlaşmaya başlamış olması. Bu hem yatırımcılar hem de girişimciler açısında bir fırsat. SPK mevzuatları ve Takasbank, MKK gibi devlet kurumlarını uygulamaları ile çalışıyor olması güven veriyor.
Son olarak iletmek istediğin başka bir mesaj var mı?
Yeni nesil girişimcilik aslında bir tuzak. Çünkü giriş engeli yok ya da çok az. Ingilizce bilmek, okuduğunu anlamak, teknolojik araçları kullanabilmek ve öğrenebilmek yetiyor denemek için. Bu işlerde başarısızlık oranı %80-90 diye genel bir kanı var. Evet, girişim sayısına baktığınızda sayılar böyle diyor. Ben biraz farklı açıdan yaklaşıyorum. Girişimciler başarısız olsa bile, %80-90 oranında başka girişimle yola devam ediyorlar. Sigorta sektörünün dijitalleşmesinin tek başına yeni nesil olmayı sağlamaya yetmediğini bunun için birtakım aksiyonlar almak gerektiğini ifade eden Ömer Erkmen, sigortaya odaklanan girişim sayısını arttırmak için sadece finansal değil, entelektüel, sosyal ve kültürel sermaye katkısının arttırılması gerektiğini belirtti.
İlgili Haberler

Sigortacılık Ne Kadar “Cool” Olabilir?
Birönceki yazıda “cool” kavramını ele almış ve arkasında özgünlük, cesaret, zahmetsizlik ve aidiyet duygusu yaratabilmek olduğunu vurgulamıştık. Şimdi asıl soruya gelelim. Sigortacılık bu tabloda nerede duruyor? Sigortacılık gerçekten cool bir sektör olabilir mi? Kabul edelim, yeni neslin gözünde sigorta hiç de cool değil. Bürokrasi, kağıt evraklar, upuzun poliçe metinleri, karmaşık süreçler, reddedilen tazminatlar. Ayrıca bir…

Felaket Gelmeden Önce:Önlem almak için birilerinin ölmesi veya bazı şeyleri kaybetmemiz mi gerekiyor?
Birbinanın temelinde çatlaklar vardır. Uzmanlar uyarır: “Derhal önlem almalıyız. Bu bina çökebilir.” Cevap hazırdır: “Hiç gerek yok, boşuna uğraşmayın. Her şey yolunda.” Bir hafta sonra bina çöker, 15 insan hayatını kaybeder. İşte o zaman herkes harekete geçer. Soruşturmalar açılır, sorumlular aranır, bina güçlendirilir. Peki, o insanlar hayattayken neden aynı kararlılık gösterilmemiştir? Bir otelin yangın merdiveni…

Yaşam Kalitesi
Ailece kullandığımız bir uygulama var. Kimin o an nerede olduğunu, ne hızla hareket ettiğini (araçta veya yaya), araçta isek aracın yaptığı trafik ihlallerini (hız, ani şerit değişikliği vs) gösteriyor, gerçek zamanlı olarak bir de. Belki bir toplumun tamamını böyle kontrol edemezsiniz, etmemelisiniz hatta; bireysel özgürlükler, haklar, mahremiyet vs anlamında. Ama en azından gönüllü olanları, buna…

Cumhuriyet Bayramı
Sonbaharın biraz daha hüzün getirdiğinden bahsetmiştim son yazımda; konumuz hazan ve hüzündü. Göreceli olarak ekim ayının daha da hüzün ayı olduğunu söylemek mümkün ama bana göre hiç de öyle değil. Ekim ayı Cumhuriyetin kurulduğu, bir ulusun yeniden doğduğu ay. Sevinç, neşe, ışık, coşku dolu… Bu yıl Cumhuriyetimizin 103’üncü yılını kutluyoruz. Ne mutlu bize… Cumhuriyetin kurulmasına…

Yapay Zekâ, Risk ve Güven: Sigortacılıkta yeni kâr denklemi
Yapay zekâ, iklim riskleri ve değişen müşteri beklentileri sigortacılığın kâr modelini yeniden yazmayı zorunlu kılıyor. Yeni dönemde başarı faktörlerinde ortaya çıkan farkı, en fazla poliçeyi satanlar değil, riski en iyi yönetenler yaratacak. Sigorta sektöründe rekabetin kuralları değişiyor. Artık başarı yalnızca daha fazla poliçe satmakla değil; riski doğru fiyatlamak, maliyetleri yönetmek, teknolojiyi etkin kullanmak ve müşteriye…

Primleri azaltan sağlık sigortacılığı
Geçtiğimiz ay temelini attığımız özel sağlık sigortacılığında çağdaşlaşma vizyonunu, sektörel ezberleri kökten değiştiren derinlemesine bir dönüşümle masaya yatırmak istiyorum. Senelerdir geleceği bugünden okumanın ne kadar değerli olduğunu savunuyorum. Geleneksel sağlık sigortacılığı uzun yıllar boyunca “hasta olduktan sonra masrafı ödeyen” bir finansal havuz mantığıyla çalıştı. Çağdaşlaşma ise bu yapıyı terk edip, “hastalığı önleyen, veriyi yöneten ve…
Yorumlar (0)
E-postası doğrulanmış üyeler ve Google ile giriş yapanlar yorum yazabilir.