











Sağlık sigortacılığında değerlendirme -2

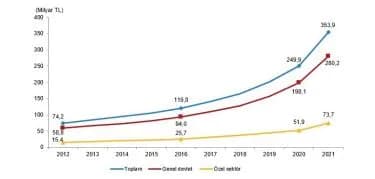
TOPLUMSAL özellikler dikkate alınarak hazırlanan ulusal sağlık sistemleri, ilgili toplumun sağlık harcamalarını ve dolaylı olarak sağlıkla ilişkili çeşitli çıktılarını etkileyen en önemli faktörlerdir. Toplum düzeyinde sağlık sigortasına sahip olmanın ve yüksek oranda sigortalı sayısına ulaşmak sağlıklı bir nüfus yapısının varlığına işaret eder. Bunu da, o toplumun devamlılığına katkıda bulunan sosyal, ekonomik ve politik faktörlerin bir öncülü olarak dikkate almak mümkündür. Bu kapsamda sağlığın teşvik edilmesi ve aynı zamanda onların yüksek sağlık hizmet maliyetlerinden finansal olarak korunması, sağlıklı ve refah düzeyi yüksek bir yaşamın göstergesi olarak dikkate alınır. Aşağıdaki tabloda ülkemizdeki sağlık hizmetlerine karşın gerçekleşen sağlık harcamalarının yıllara göre dağılımı görülmektedir.
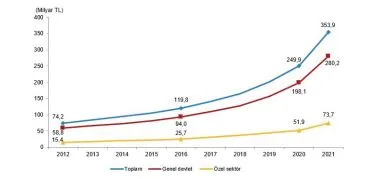
Ulusal sağlık sisteminde gerçekleşen toplam sağlık harcamasını değerlendirdiğimizde, bir önceki yıla göre 2021 yılında %41,6 artış olmuş ve 353 milyar 941 milyon liraya ulaşmıştır. Genel devlet sağlık harcaması ve özel sektör harcaması diye iki kategoriye ayrıldığında, devlet harcamalarının %41,5 artarak 280 milyar 220 milyon liraya ulaştığını, özel sektör sağlık harcamalarının ise %42,1’lik bir artış oranı ile 73 milyar 721 milyon lira olarak tahmin edildiği belirtilmektedir. Bu bağlamda aşağıdaki şekilde genel devlet ve özel sektörün alt bileşenlerine bakıldığında, 2021 yılında Sosyal Güvenlik Kurumu %47,2, merkezi devlet %31,4, sigorta şirketleri %2,6 dır.
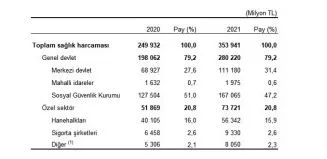
Kaynak: Türkiye İstatistik Kurumu sağlık harcamaları, 2021
Bu verileri referans alarak, özel sağlık sigortacılığına ilişkin TSB’nin verilerini incelediğimizde 2021 yıl sonu itibarıyla toplam elde edilen primin brüt olarak 13.078.380.558 lirası (%3,7) olduğu, ödenen toplam tazminatın ise 8.046.209.637 lirası (%2,3 toplam sağlık harcamasına göre) olduğu görülmektedir. Bu bağlamda, özel sağlık sigortacılığında üretilen prim ve ödenen toplam tazminat oranlarının ulusal sağlık harcamaları içindeki payı dikkate alındığında, pazarın üretim için güçlü bir potansiyele sahip olduğu, ürün AR-GE’si ve sistem entegrasyonu üzerine yoğunlaşarak bu payların artırılabileceği sonucu çıkarılabilir.

İlgili Haberler

Sigortacılık Ne Kadar “Cool” Olabilir?
Birönceki yazıda “cool” kavramını ele almış ve arkasında özgünlük, cesaret, zahmetsizlik ve aidiyet duygusu yaratabilmek olduğunu vurgulamıştık. Şimdi asıl soruya gelelim. Sigortacılık bu tabloda nerede duruyor? Sigortacılık gerçekten cool bir sektör olabilir mi? Kabul edelim, yeni neslin gözünde sigorta hiç de cool değil. Bürokrasi, kağıt evraklar, upuzun poliçe metinleri, karmaşık süreçler, reddedilen tazminatlar. Ayrıca bir…

Felaket Gelmeden Önce:Önlem almak için birilerinin ölmesi veya bazı şeyleri kaybetmemiz mi gerekiyor?
Birbinanın temelinde çatlaklar vardır. Uzmanlar uyarır: “Derhal önlem almalıyız. Bu bina çökebilir.” Cevap hazırdır: “Hiç gerek yok, boşuna uğraşmayın. Her şey yolunda.” Bir hafta sonra bina çöker, 15 insan hayatını kaybeder. İşte o zaman herkes harekete geçer. Soruşturmalar açılır, sorumlular aranır, bina güçlendirilir. Peki, o insanlar hayattayken neden aynı kararlılık gösterilmemiştir? Bir otelin yangın merdiveni…

Yaşam Kalitesi
Ailece kullandığımız bir uygulama var. Kimin o an nerede olduğunu, ne hızla hareket ettiğini (araçta veya yaya), araçta isek aracın yaptığı trafik ihlallerini (hız, ani şerit değişikliği vs) gösteriyor, gerçek zamanlı olarak bir de. Belki bir toplumun tamamını böyle kontrol edemezsiniz, etmemelisiniz hatta; bireysel özgürlükler, haklar, mahremiyet vs anlamında. Ama en azından gönüllü olanları, buna…

Cumhuriyet Bayramı
Sonbaharın biraz daha hüzün getirdiğinden bahsetmiştim son yazımda; konumuz hazan ve hüzündü. Göreceli olarak ekim ayının daha da hüzün ayı olduğunu söylemek mümkün ama bana göre hiç de öyle değil. Ekim ayı Cumhuriyetin kurulduğu, bir ulusun yeniden doğduğu ay. Sevinç, neşe, ışık, coşku dolu… Bu yıl Cumhuriyetimizin 103’üncü yılını kutluyoruz. Ne mutlu bize… Cumhuriyetin kurulmasına…

Yapay Zekâ, Risk ve Güven: Sigortacılıkta yeni kâr denklemi
Yapay zekâ, iklim riskleri ve değişen müşteri beklentileri sigortacılığın kâr modelini yeniden yazmayı zorunlu kılıyor. Yeni dönemde başarı faktörlerinde ortaya çıkan farkı, en fazla poliçeyi satanlar değil, riski en iyi yönetenler yaratacak. Sigorta sektöründe rekabetin kuralları değişiyor. Artık başarı yalnızca daha fazla poliçe satmakla değil; riski doğru fiyatlamak, maliyetleri yönetmek, teknolojiyi etkin kullanmak ve müşteriye…

Primleri azaltan sağlık sigortacılığı
Geçtiğimiz ay temelini attığımız özel sağlık sigortacılığında çağdaşlaşma vizyonunu, sektörel ezberleri kökten değiştiren derinlemesine bir dönüşümle masaya yatırmak istiyorum. Senelerdir geleceği bugünden okumanın ne kadar değerli olduğunu savunuyorum. Geleneksel sağlık sigortacılığı uzun yıllar boyunca “hasta olduktan sonra masrafı ödeyen” bir finansal havuz mantığıyla çalıştı. Çağdaşlaşma ise bu yapıyı terk edip, “hastalığı önleyen, veriyi yöneten ve…
Yorumlar (0)
E-postası doğrulanmış üyeler ve Google ile giriş yapanlar yorum yazabilir.