

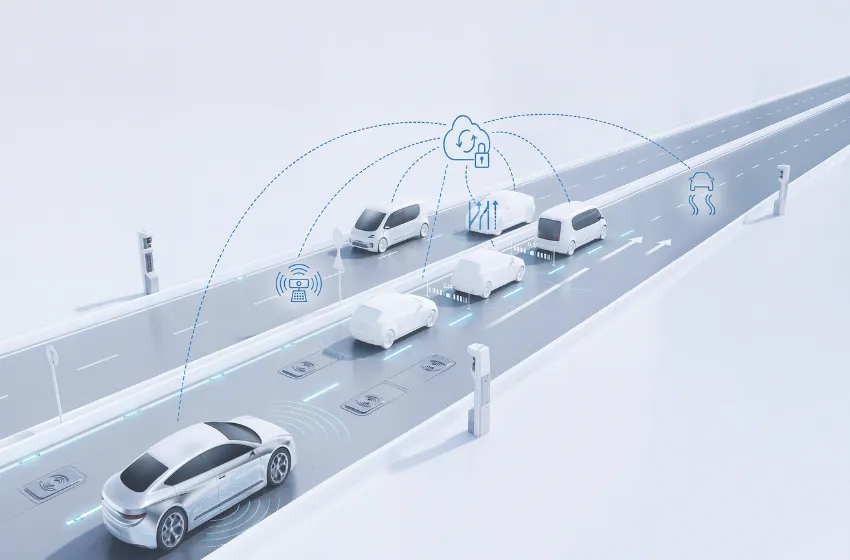
Otonom araçlar sigortacılıkta riskin yönünü değiştiriyor
- Sektör
 Ömer Furkan Biber
- 0
- 19 dakika okuma
Otonom sürüş teknolojileri trafik kazalarının azalmasına yönelik beklentileri artırırken, sigorta sektörünün karşısına yeni riskler çıkarıyor. Sürücünün araç üzerindeki kontrolünün azalması; kazalarda sorumluluğun belirlenmesinden hasar tespitine, prim hesaplamasından trafik ve kasko sigortalarının kapsamına kadar pek çok başlığı yeniden gündeme taşıyor.
Otomotiv sektöründeki teknolojik dönüşüm, sürücünün araç içindeki rolünü de değiştiriyor. Şerit takip sistemleri, adaptif hız sabitleyiciler, otomatik acil frenleme ve park asistanları artık birçok araçta kullanılıyor. Bir sonraki aşamada ise belirli koşullarda sürüş görevini tamamen üstlenebilen sistemler bulunuyor.
Otonom sürüşün trafik güvenliği açısından en önemli tarafını insan hatasının azaltılması oluşturuyor. Dikkat dağınıklığı, yorgunluk, geç tepki verme veya yanlış karar alma gibi sürücü kaynaklı risklerin azalmasıyla birlikte kaza sayılarında da düşüş bekleniyor. Gelişmiş sürücü destek sistemlerinden elde edilen ilk veriler bu beklentiyi destekliyor. Allianz Teknoloji Merkezi tarafından 20 bin motorlu araç sorumluluk hasarı üzerinden yapılan incelemede, otomatik acil frenleme sistemlerinin standart olduğu araçlarda akan trafikte meydana gelen arkadan çarpma kazalarının ortalama %30 azaldığı belirtiliyor.
İNSAN HATASI AZALIRKEN YENİ RİSKLER ARTIYOR
Sürücü kaynaklı risklerin azalması, kazaların tamamen ortadan kalkacağı anlamına gelmiyor. Otonomlaşmayla birlikte yazılım hataları, sensör arızaları, siber saldırılar ve sistemlerin beklenmeyen yol koşullarında vereceği kararlar daha fazla önem kazanıyor.
Bu araçların geleneksel araçlardan daha güvenli kabul edilebilmesi için farklı yol ve hava koşullarında güvenilir şekilde çalışması, sistem arızalarında aracın güvenli konuma geçebilmesi ve sürüş sırasında oluşan verilerin kayıt altına alınması gerekiyor. Birleşmiş Milletler Avrupa Ekonomik Komisyonu’nun (UNECE) otonom sürüşe ilişkin çalışmalarında da güvenlik yönetimi, sistemlerin test edilmesi ve sürüş verilerinin kaydedilmesi öne çıkan başlıklar arasında yer alıyor.
Türkiye’de de otonom araçlara yönelik ilk düzenlemeler hayata geçirilmiş durumda. Aralık 2025’te yayımlanan Tam Otonom Araçların Otonom Sürüş Sistemine İlişkin Motorlu Araçların Tip Onayı Hakkında Yönetmelik ile tam otonom araçların tip onayına yönelik teknik şartlar ve test esasları belirlendi.
KAZADA SORUMLULUK YENİDEN TANIMLANIYOR
Otonom araçların yaygınlaşmasıyla sigorta sektörünün karşılaşacağı temel konulardan biri kazalarda sorumluluğun belirlenmesi olacak. Geleneksel araçlarda sürücünün davranışı hasarın değerlendirilmesinde önemli bir yere sahip. Kontrolün yazılıma geçtiği araçlarda ise kazanın sürücüden mi, sensörden mi, yazılımdan mı yoksa aracın başka bir sisteminden mi kaynaklandığının belirlenmesi gerekecek.
Sorumluluğun sürücünün yanında araç üreticisi, yazılım geliştiricisi veya teknoloji sağlayıcısına kadar uzanması mümkün. Bu noktada araçların ürettiği veriler de hasar süreçlerinde daha önemli hale gelecek. Kaza anında hangi sistemin aktif olduğu, aracın ne algıladığı, nasıl bir karar verdiği ve sürücünün müdahale edip etmediği sorumluluğun belirlenmesinde kullanılabilecek veriler arasında bulunuyor.
Hasar inceleme süreçlerinin de buna göre değişmesi bekleniyor. Kaza tespit tutanağı, fotoğraf ve ekspertiz raporunun yanında araçtan alınan dijital kayıtların incelenmesi, otonom araç hasarlarının değerlendirilmesinde yeni bir alan açabilir.
KAZA AZALIRKEN HASAR MALİYETİ ARTABİLİR
Otonom sürüş teknolojilerinin yaygınlaşması motor sigortalarında farklı bir tablo ortaya çıkarıyor. Güvenlik sistemleri kaza sıklığını azaltma potansiyeli taşırken araçlarda kullanılan teknolojilerin maliyeti, meydana gelen hasarların daha pahalı hale gelmesine yol açabiliyor.
Kamera, radar ve sensörlerin tampon, ön cam ve gövde parçalarına yerleştirilmesi, küçük görünen bir kazada bile onarım maliyetini artırabiliyor. Parça değişiminin ardından sensörlerin yeniden ayarlanması ve sistemlerin kalibre edilmesi de onarım sürecine ekleniyor. Allianz ve Swiss Re’nin bu alandaki değerlendirmeleri, gelişmiş güvenlik sistemleriyle hasar sıklığında düşüş yaşanabileceğine, buna karşılık ortalama hasar maliyetlerinin artabileceğine işaret ediyor. Bu tablo trafik ve kasko sigortalarında fiyatlama modellerini de etkileyebilir.
Sürücünün yaşı, hasar geçmişi, aracın modeli ve kullanım şekli gibi mevcut kriterlerin yanında aracın sahip olduğu otonom sürüş teknolojileri ve bu sistemlerin güvenlik performansı da risk hesabına dahil olabilir.
MOTOR SİGORTALARINDA YENİ DÖNEM
Otonom araçların yaygınlaşmasıyla trafik ve kasko sigortalarının kapsamının da yeni risklere göre şekillenmesi bekleniyor. Yazılım ve sensör kaynaklı hasarlar, siber riskler, ürün sorumluluğu ve araç verilerinin kullanımı gibi başlıklar mevcut poliçe yapılarında daha fazla yer bulabilir.
Türkiye açısından dönüşüm henüz başlangıç aşamasında. Ancak otonom araçlara yönelik teknik düzenlemelerin başlaması, sigorta sektörünün de hukuki sorumluluk, veri kullanımı, hasar yönetimi ve fiyatlama tarafında hazırlık yapmasını gerekli kılıyor. Araç üzerindeki kontrol sürücüden sisteme geçtikçe motor sigortalarında riskin tanımı ve bu riskin kim tarafından üstlenileceği de değişecek.
OTONOMLAŞMA SİGORTANIN YAPISINI DEĞİŞTİRECEK
Münih Re’ye göre otonom sürüşün yaygınlaşması, motorlu taşıt sigortalarında risk yapısını önemli ölçüde değiştirecek. İnsan hatasının azalmasıyla kaza sıklığının düşmesi beklenirken sensör, yazılım ve bağlantı teknolojileriyle donatılan araçların yüksek maliyeti, meydana gelen hasarların tutarını artırabilir.
OTONOM ARAÇLAR İÇİN ALTYAPI DA DÖNÜŞMELİ
Hannover Re’nin “Motor Sigortalarında Bir Devrim: Otonom Araçlar – Sigorta Sektörü İçin Zorluklar” raporuna göre tam otonom sürüşe geçiş, yalnızca araçların gelişmesine bağlı değil. Sürücüsüz araçların yaygın biçimde kullanılabilmesi için dijital haritalardan veri ağlarına kadar ulaşımın arkasındaki teknolojik altyapının da dönüşmesi gerekiyor. Raporda dijital haritaların doğruluğuna da dikkat çekiliyor.
Anadolu Sigorta Genel Müdür Yardımcısı Nurdan Türkdemir: Kasko sigortalarında risk değerlendirmesi şekillenecek
Otonom araçların yaygınlaşmasıyla birlikte trafik güvenliği, kazalarda sorumluluğun belirlenmesi ve sigorta teminatlarının yeniden şekilleneceğini belirten Anadolu Sigorta Genel Müdür Yardımcısı Nurdan Türkdemir, “Otomasyon seviyelerinin artması kasko sigortalarında risk değerlendirmesini yeniden şekillendirecektir” dedi.
Otonom sürüş teknolojilerinin gelişmesi, otomotiv sektörünün yanı sıra sigortacılıkta da yeni bir dönemin kapısını aralıyor. İnsan hatasından kaynaklanan kazaların azaltılması beklenirken, yazılım sorunları, sensör arızaları ve siber saldırılar gibi yeni riskler trafik güvenliğinin farklı boyutlarıyla değerlendirilmesini gerektiriyor. Otonom sürüş teknolojilerinin trafik güvenliği açısından önemli bir potansiyel taşıdığını belirten Anadolu Sigorta Genel Müdür Yardımcısı Nurdan Türkdemir, insan kaynaklı hataların azalmasının uzun vadede kaza sıklığını düşürebileceğini ifade etti. Ancak teknolojik gelişmelerin yeni risk alanlarını da beraberinde getirdiğine dikkat çeken Türkdemir, “İnsan kaynaklı dikkat dağınıklığı, yorgunluk veya hatalı karar verme gibi unsurların etkisinin azalması, uzun vadede kaza sıklığını aşağı çekebilir. Ancak insan hatasının azalması, riskin tamamen ortadan kalkması anlamına gelmiyor” dedi.
Yazılım, sensör ve bağlantı sorunlarının yanı sıra siber saldırılar ve sistemlerin öngöremediği yol koşullarının da trafik güvenliği açısından değerlendirilmesi gerektiğini belirten Türkdemir, otonom araçların geleneksel araçlardan daha güvenli olduğunun söylenebilmesi için kapsamlı saha verilerine ihtiyaç duyulduğunu vurguladı. Türkdemir, farklı yol ve hava koşullarında yeterli verinin elde edilmesi, ortak güvenlik standartlarının oluşturulması, sistemlerin sürekli güncellenmesi ve siber güvenliğin araç güvenliğinin ayrılmaz bir parçası haline gelmesi gerektiğini ifade etti.
GELENEKSEL MODEL DEĞİŞECEK
Otonom araçların yaygınlaşmasıyla birlikte trafik kazalarında sorumluluğun belirlenmesine yönelik mevcut yaklaşımın da değişeceğini belirten Türkdemir, sürücünün kontrolünün azaldığı sistemlerde araç üreticileri ve teknoloji sağlayıcılarının sorumluluğunun daha fazla gündeme geleceğine dikkat çekti.
Kaza anında aracın hangi sistem tarafından kontrol edildiğinin belirlenmesini temel kriter olarak değerlendiren Türkdemir, “Otonomlaşmayla birlikte sorumluluğun yalnızca sürücü üzerinden tanımlandığı geleneksel modelin değişeceğini öngörüyoruz. Burada temel kriter, kaza anında aracın kim veya hangi sistem tarafından kontrol edildiğinin şeffaf biçimde belirlenebilmesi olmalı” ifadelerini kullandı.
VERİ PAYLAŞIMI ÖNEM KAZANIYOR
Türkiye sigorta sektörünün otonom araçlara yönelik dönüşüme hazırlanmasında mevzuat altyapısının öncelikli olduğunu vurgulayan Türkdemir, otomasyon seviyeleri ile kazalardaki sorumluluk zincirinin açık biçimde tanımlanması gerektiğini belirtti. Sektörler arası veri paylaşımının da bu dönüşümün önemli bir parçası olduğuna dikkat çeken Türkdemir, sigorta şirketleri, otomotiv üreticileri ve teknoloji sağlayıcıları arasında veri paylaşım standartlarının oluşturulması ve geliştirilmesinin önem taşıdığını ifade etti. Türkdemir, aktüeryal modellerin de gerçek zamanlı araç verilerini değerlendirebilecek şekilde dönüştürülmesi gerektiğini kaydetti. Anadolu Sigorta’nın teknolojik dönüşüm çalışmalarına da değinen Türkdemir, “Anadolu Sigorta olarak büyük veri, yapay zekâ, telematik ve kişiselleştirilmiş fiyatlama teknolojilerini iş süreçlerimize entegre ediyoruz” dedi. Otonom araçlarla birlikte gelişen mobilite ekosisteminin sigortacılık açısından yeni fırsatlar oluşturduğunu belirten Türkdemir, sektörün teknoloji ve veri kullanımını artırarak risklerin önceden belirlenmesi ve azaltılması konusunda daha etkin bir rol üstlenebileceğini ifade etti.
Doğa Sigorta Lojistik, Hasar Denetim ve Suistimal Araştırma Direktörü Duran Çakı: İnsan hatasının yerini yeni nesil riskler alacak
Doğa Sigorta Lojistik, Hasar Denetim ve Suistimal Araştırma Direktörü Duran Çakı, otonom araçların insan hatasını azaltma açısından potansiyel taşıdığını belirterek, “İnsan hatasının yerini yazılım, sensör, yapay zekâ ve siber güvenlik kaynaklı yeni nesil risk alanları alacak” dedi. Çakı, otonom araçlarla birlikte sorumluluk yapısının değişeceğini belirtti.
Otonom sürüş teknolojilerinin yaygınlaşmasının trafik kazalarının en büyük etkenlerinden biri olan insan faktörünü azaltma açısından büyük bir potansiyel taşıdığını belirten Doğa Sigorta Lojistik, Hasar Denetim ve Suistimal Araştırma Direktörü Duran Çakı, bu dönüşümün riskleri tamamen ortadan kaldırmayacağını söyledi. İnsan hatasının yerini yazılım, sensör, yapay zekâ, siber güvenlik ve sistem entegrasyonu kaynaklı yeni nesil risk alanlarının alacağını ifade eden Çakı, otonom araçların geleneksel araçlardan daha güvenli kabul edilebilmesi için bazı temel kriterlerin sağlanması gerektiğine dikkat çekti.
‘GÜVENLİK PERFORMANSI DOĞRULANABİLİR OLMALI’
Araçların gerçek trafik simülasyonlarında ve zorlu yol koşullarında kendini kanıtlamış, doğrulanabilir bir güvenlik performansına sahip olması gerektiğini belirten Çakı, çevre algılama sistemlerinin de farklı koşullarda yüksek güvenilirlikle çalışmasının önemine işaret etti. Lidar, radar ve kamera gibi sistemlerin yoğun yağış ve sis gibi farklı hava ve yol koşullarında çalışabilmesi gerektiğini kaydeden Çakı, siber risklere karşı korumanın güçlü olması ve yazılım güncellemelerinin uçtan uca güvenli bir hat üzerinden yapılması gerektiğini söyledi. Olası bir kaza veya sistem aksaklığında veri kayıtlarının şeffaf ve standart bir yapıda tutulmasının da öncelikli olduğunu belirten Çakı, sigorta sektörü açısından yeni risklerin ölçülebilir, öngörülebilir ve aktüeryal olarak modellenebilir bir yapıya kavuşturulması gerektiğini ifade etti.
‘SORUMLULUKTA KUSUR ZİNCİRİ DİKKATE ALINMALI’
Otonom araçların dahil olduğu kazalarda sorumluluğun yalnızca direksiyon başındaki kişinin davranışı üzerinden ele alınmaması gerektiğini belirten Çakı, kazaya sebebiyet veren risk kaynağı ve kusur zincirinin bütünsel bir yaklaşımla değerlendirilmesi gerektiğini söyledi.
Sürücü, araç üreticisi, yazılım geliştiricisi ve teknoloji sağlayıcısı arasındaki sorumluluk paylaşımında aracın otonomi seviyesi, sürücüye bırakılan anlık yükümlülükler, donanım performansı ile bakım ve güncelleme süreçlerinin net şekilde tanımlanması gerektiğini ifade eden Çakı, “Sigorta sektörünün en temel ve acil ihtiyacı, kazanın kök nedenini objektif biçimde ortaya koyabilecek olay veri kayıtlarına, sistem loglarına ve standartlaştırılmış teknik verilere doğrudan erişimdir” dedi.
‘BİRİM HASAR MALİYETLERİ ARTACAK’
Sensör, kamera, radar, lidar ve elektronik kontrol ünitelerinin hasar görmesinin geleneksel kaporta ve mekanik onarım modellerini değiştireceğini ifade eden Çakı, bunun daha yüksek maliyetli ve uzmanlık gerektiren bir servis yapısını beraberinde getireceğini belirtti.
Primlendirme tarafında da değişim beklediklerini kaydeden Çakı, sürücü profiline dayalı klasik risk modellerinin yerini araç modeli, yazılım versiyonu, kullanım senaryoları, otonomi seviyesi ve gerçek zamanlı sürüş verilerine dayalı yeni nesil aktüeryal modellerin alacağını ifade etti. Kasko poliçelerinde ise siber risklere yönelik teminatların öne çıkacağını söyledi.
‘VERİ STANDARDİZASYONU SAĞLANMALI’
Türkiye sigorta sektörünün bu dönüşüme uyum sağlayabilmesi için öncelikle veri standardizasyonunun sağlanması gerektiğini belirten Çakı, hasar ve sorumluluk verilerinin şeffaf paylaşımı, yeni nesil aktüeryal modellerin geliştirilmesi ve mevzuat altyapısının güncellenmesini öne çıkan adımlar arasında sıraladı.