











Hindistan’da doğal afet sigortası: Açıklar ve hukuki çerçeve
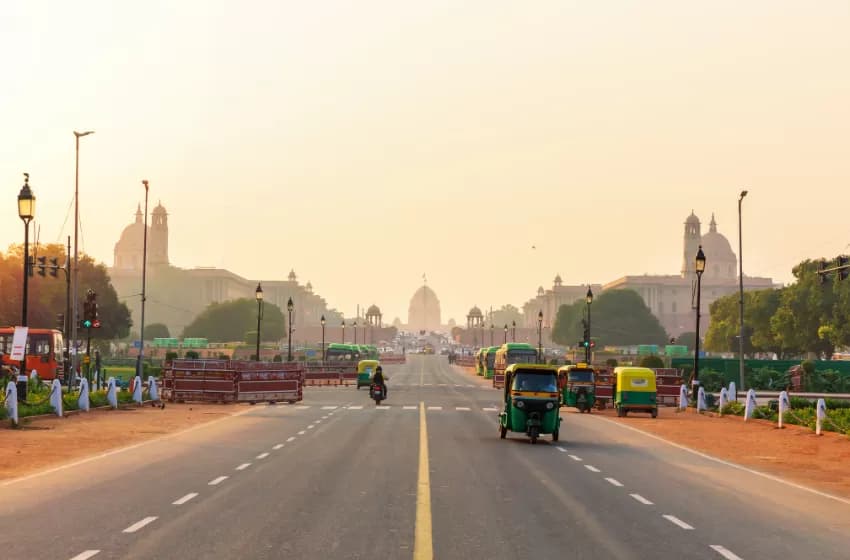
Hindistan’ın geniş ve çeşitli coğrafyası, ülkeyi dünyanın en çok afet riski taşıyan bölgelerinden biri haline getiriyor. Asia Journal Law Business’in haberine göre, ülke sık sık sel, siklon, deprem, heyelan ve ani sağanaklar gibi doğal felaketlerle karşı karşıya kalıyor. Bu felaketler, sadece can kaybına yol açmakla kalmıyor, aynı zamanda altyapı, konutlar ve geçim kaynakları üzerinde büyük yıkımlara neden oluyor; bu da savunmasız toplulukları daha da yoksullaştırıyor. Bu düzenli ve şiddetli afetlere rağmen, Hint hane halklarının ve topluluklarının bu tür felaketlere karşı mali dayanıklılığı son derece zayıf.
SİGORTA PENETRASYONU DÜŞÜK
Hindistan’da sigorta penetrasyonu, küresel ortalamalara kıyasla oldukça düşük. Toplam sigorta primlerinin GSYH’ye oranı olan genel sigorta penetrasyonu, 2023-24 mali yılında yaklaşık %3,7 seviyesinde. Konut sigortası gibi genel sigortaların penetrasyonu ise %1’in altında kalıyor. Hayati bir güvence mekanizması olması gereken sigorta, ciddi anlamda yetersiz kullanılıyor ve milyonlarca kişiyi afetlerin ekonomik etkilerine karşı savunmasız bırakıyor. Bunun nedenleri arasında:
- Düşük farkındalık ve finansal okuryazarlık: Kırsal ve savunmasız bölgelerdeki birçok kişi, sigortanın faydaları ve nasıl çalıştığı konusunda yeterince bilgi sahibi değil.
- Ulaşılabilirlik ve maliyet sorunları: Düşük gelirli kesimler için sigorta primleri pahalı görülüyor ve birçok afet bölgesinde sigorta hizmetlerine erişim sınırlı.
- Güven eksikliği ve algılanan düşük fayda: Sigorta şirketlerine güven az. Tazminat süreçlerinin zor, ödemelerin ise geç ya da yetersiz olacağına dair yaygın bir algı var.
- Yetersiz ürün çeşitliliği ve bölgeye özel çözümler: Sigorta ürünleri, bölgesel afet risklerine göre özelleştirilmemiş durumda.
- Düzenleyici ve kurumsal eksiklikler: Mevzuat ve kurumsal altyapı gelişmekte; riskli bölgelerde faaliyet gösteren sigorta şirketleri için yeterli teşvikler bulunmuyor.
- Devlet yardımlarına tarihsel bağımlılık: Toplumlar, afetlerden sonra devletin sağlayacağı yardımlara güvendiği için sigortayı bir önlem olarak görmüyor.
- Yetersiz veri ve risk değerlendirmesi: Afet riskleriyle ilgili detaylı verilerin eksikliği, fiyatlandırmayı zorlaştırıyor ve bu da sigorta ürünlerinin pahalı ya da yetersiz olmasına neden oluyor.
KORUMA EKSİKLİĞİ
Hindistan’ın sigorta hukuku bazı açılardan güçlü olsa da, doğal afetlere karşı kapsamlı koruma konusunda ciddi eksiklikler barındırıyor. 2005 tarihli Afet Yönetimi Yasası, afet müdahalesi ve azaltımı için kurumsal yapılar oluşturuyor; ancak tazminat konularında sınırlı hükümler içeriyor.
Bu yasa, sigorta zorunluluğu getirmiyor. Merkezi hükümetin afetzedelere “ex gratia” yani takdiren maddi yardım yapma yetkisi var ama bu yardım, bağlayıcı değil. Kimlerin ne kadar yardım alacağına dair objektif kriterler bulunmuyor ve ödeme süreleri konusunda herhangi bir yasal zorunluluk yer almıyor.
YARGI KARARLARI
Hint mahkemeleri, sigorta sözleşmelerinin yorumlanması ve sigorta uyuşmazlıklarında çeşitli kararlar vermiş olsa da, doğal afet mağdurları için sigortayı öneren kararlar oldukça sınırlı. Mahkemeler genelde tazminat için objektif kriter belirlemekten ya da sigorta korumasını genişletmekten kaçınmış durumda.
Bunun çarpıcı bir örneği, Reepak Kansal ve Diğerleri v. Hindistan Birliği (2021) kararında görüldü. Bu davada, Covid-19 mağdurları için tazminat ve ulusal bir sigorta programı talep edildi. Mahkeme, Covid-19’un yasa kapsamında afet olarak kabul edilmesine rağmen, bu tür kararların yürütme erkinin yetkisi dahilinde olduğunu belirterek müdahalede bulunmadı.
DEVLET DESTEKLİ SİGORTA PROGRAMLARI
Ulusal düzeyde doğal afet sigortasını düzenleyen bir çerçeve bulunmamakla birlikte, hükümet zaman zaman etkili programlar başlattı:
- Pradhan Mantri Garib Kalyan Paketi (2020): Covid-19’a yanıt olarak sağlık çalışanlarına yönelik kapsamlı kişisel kaza sigortası.
- Pradhan Mantri Fasal Bima Yojana (2016): Doğal afetler dahil olmak üzere ürün kayıplarını kapsayan ve dünya genelinde sayıca en büyük teknoloji destekli tarım sigortası programı.
- Pradhan Mantri Suraksha Bima Yojana ve Pradhan Mantri Jeevan Bima Yojana: Doğal afetleri de kapsayan düşük maliyetli kaza ve hayat sigortaları.
PARAMETRİK SİGORTANIN YÜKSELİŞİ
Hindistan, geleneksel tazminata dayalı sigortaların sınırlarını fark ederek, parametrik sigorta modelini keşfetmeye başladı. Bu model, gerçek zarar değerlendirmesine dayalı ödemeler yerine, önceden belirlenmiş tetikleyicilere (örneğin belli miktarda yağış, rüzgar hızı veya sismik aktivite) bağlı olarak otomatik ödeme yapıyor. Avantajları arasında daha hızlı ödeme, azalan bürokrasi ve daha yüksek şeffaflık yer alıyor.
SONUÇ
Doğal afetlere maruz kalmak Hindistan için kaçınılmaz bir gerçeklik ve bunun ekonomik ve insani maliyetleri çok yüksek. Ancak mevcut sigorta sistemi dağınık, koruma yetersiz ve hukuki çerçeve eksik. Mahkemeler çekimser davranırken, devletin müdahaleleri ise genellikle olay bazlı ve geçici. Bu durum, afetlerin yıkıcı etkilerine karşı halkın yeterli korumaya sahip olmasını engelliyor.
Bu nedenle Hindistan’ın, yasal zemine oturtulmuş, düzenleyici kurumlar tarafından sıkı şekilde denetlenen ve uluslararası iyi uygulamalardan ilham alan bütüncül ve ileriye dönük bir sigorta sistemi kurması acil bir ihtiyaçtır. Böylece tüm vatandaşlara yaşadıkları yerden bağımsız olarak afetlere karşı etkili mali koruma sağlanabilir.
İlgili Haberler
Yapay zekâ iş dünyasında yetkinlikleri yeniden şekillendiriyor
WTW’nin Yetenek İstihbaratı Raporu, yapay zekânın iş gücü ihtiyaçlarını ve çalışanlardan beklenen yetkinlikleri değiştirdiğini ortaya koydu. Rapora göre, kurumların teknolojik gelişmelere uyum sağlayabilmesi için çalışanların teknik becerilerinin yanı sıra karar verme, eleştirel düşünme ve sorumlu yapay zekâ kullanımı gibi yetkinliklerini de geliştirmesi gerekiyor. Yapay zekânın iş süreçlerinde giderek daha fazla kullanılması, çalışanların sahip olması gereken…
İklim kaynaklı afetlerin ekonomik yükü artıyor
Munich Re’nin 20 ülkeyi kapsayan analizine göre, Türkiye’nin de aralarında bulunduğu 13 ülkede hava olaylarından kaynaklanan afet kayıplarının millî gelire oranı son 10 yılda yükseldi. Araştırma, incelenen ülkelerde afetlerin yol açtığı ekonomik kayıpların yaklaşık yarısının sigortasız kaldığını ortaya koydu. Munich Re, Türkiye’nin ev sahipliğinde Antalya’da düzenlenen COP31 kapsamında, hava olaylarından kaynaklanan doğal afetlerin ekonomiler üzerindeki…
Aon: Küresel afetlerde ekonomik kayıplar artıyor
Aon’un 13 Kasım 2026 tarihli Haftalık Afet Raporu, dünyanın farklı bölgelerinde meydana gelen doğal afetlerin yol açtığı can kayıplarını ve ekonomik hasarları ortaya koydu. Hindistan’da Murasu Siklonu’nun neden olduğu kayıplar 205 milyon dolara yükselirken, Portekiz ve İspanya’yı etkileyen Charles Fırtınası’nın on milyonlarca avroluk hasara yol açabileceği belirtildi. Raporda, Orta Doğu’daki sellerin yanı sıra Japonya, Avustralya…
Evcil hayvan hastalandıktan sonra sigorta yaptırılabilir mi?
Evcil hayvanların hastalık geçirmesinin ardından sigorta yaptırılması çoğu durumda mümkün olsa da mevcut sağlık sorunları yeni poliçenin kapsamını etkileyebiliyor. Sigorta şirketleri, poliçe öncesinde ortaya çıkan hastalıkları genellikle teminat dışında tutarken sonradan gelişen farklı sağlık sorunları ve kazalar için koruma sağlayabiliyor. Yüksek enflasyon ve artan fiyatlar, evcil hayvan sahiplerinin bütçelerini de etkilerken sigorta primleri ek bir…
Aon küresel afetlerin ekonomik bilançosunu açıkladı
Aon’un 6 Kasım 2026 tarihli Haftalık Doğal Afet Raporu’na göre ABD’de meydana gelen üç ayrı sel felaketinin toplam ekonomik ve sigortalı kayıplarının yüz milyonlarca dolara ulaşması bekleniyor. Hindistan’da Murasu Siklonu’nun yol açtığı ekonomik kayıplar 36 milyon doları aşarken Avustralya’daki sellerin doğrudan ekonomik maliyetinin 30–50 milyon dolar arasında olduğu tahmin ediliyor. Raporda Yunanistan, İtalya, Bolivya, Meksika…
Dikkat dağınıklığı kazaların üçte birinde rol oynuyor
Allianz Teknoloji Merkezi’nin gerçekleştirdiği kapsamlı araştırma, sürücü dikkat dağınıklığının trafik kazalarının üçte birinde rol oynadığını ortaya koyuyor. Araştırma, araç içi dijital ekran tasarımının sürücülerin dikkatini doğrudan etkilediğini de gösteriyor. Araçlarda giderek daha fazla işlevin dokunmatik ekranlar üzerinden yönetilmesi, sürücülerin dikkatinin dağılması riskini yeniden gündeme taşıyor. Daha önce sürücünün gözünü yoldan ayırmadan kullanabildiği bazı kontrollerin dijital…
Yorumlar (0)
E-postası doğrulanmış üyeler ve Google ile giriş yapanlar yorum yazabilir.