











“Birikimli hayat sigortası ve bireysel emeklilik ürünleri birbirinin tamamlayıcısı”

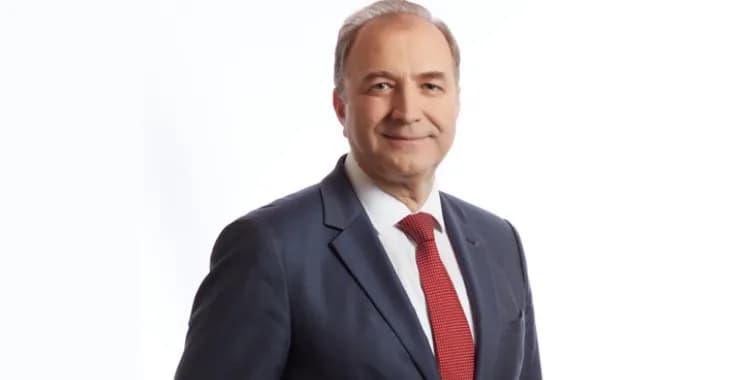
Anadolu Hayat Emeklilik ürün yelpazesinde bulunan birikimli hayat sigortası ürünleri ve bireysel emeklilik planları hakkında konuşan Anadolu Hayat Emeklilik Genel Müdürü Yılmaz Ertürk, birikimli hayat sigortası ve bireysel emeklilik ürünlerinin esasen birbirini tamamlayan ürünler olduğunu söyledi.
Birikimli hayat sigortası ürünlerinin zaman zaman bireysel emeklilik ürünleri ile karşılaştırıldığını ve iki farklı branştaki ürünlerden birinin seçildiğini ifade eden Anadolu Hayat Emeklilik Genel Müdürü Yılmaz Ertürk, bireysel emeklilik ve birikimli hayat sigortaları arasında ürün kapsamı, süresi, yatırım bileşeni, emekli olma koşulları, sağlanan vergisel ve diğer teşvikler, borç alma koşulları ve devir imkânları açısından birçok fark bulunduğunu belirtti. Ertürk, “Birikimli hayat sigortası ve bireysel emeklilik ürünleri birbirlerine rakip değil, aksine birbirini tamamlayan ürünlerdir. Temelde bireysel emeklilik ürünleri kişilere emeklilik dönemine yönelik ek bir gelir sağlama amacıyla düzenli tasarrufların yatırıma yönlendirildiği ve devlet tarafından çeşitli teşviklerle desteklenen ürünler olarak tanımlanabilir. Birikimli ve yaşam teminatlı hayat sigortası ürünleri ise kişilerin orta ve uzun vadeli planlarına yönelik birikim yapmaya ek olarak, bu süre zarfında karşılaşabilecekleri yaşam kaybı, tam ve kalıcı sakatlık gibi farklı risk unsurlarına dair teminat da sağlayabilecekleri bileşik ürünlerdir. İki ürünün temel özelliklerinin karşılaştırılması adına hazırladığımız tablo resmin daha net görülmesini sağlayacaktır“ diye konuştu.
“Bireysel emeklilikte devlet katkısı teşviki, birikimli hayat sigortalarında ise vergi avantajı bulunuyor”
BİREYSEL EMEKLİLİKTE DEVLET KATKISI AVANTAJI
Her iki ürünün farklı avantajlar içerdiğini belirten Ertürk, sunulan faydaları detaylı olarak açıkladığı konuşmasında, “Bireysel emeklilikte, başka hiçbir yatırım aracında bulunmayan benzersiz devlet katkısı avantajı bulunuyor ve devlet BES’e ödenen katkı payları için belirlenen limitler dahilinde yüzde 25 oranında katkı sağlıyor, yani sisteme ödenen örneğin her 100 TL için 25 TL katkı devlet tarafından katılımcıların bireysel emeklilik hesaplarına yansıtılıyor. Daha fazla katkı payı ödeyerek devlet katkısından azami ölçüde yararlanılabiliyor. Devlet katkısı üst sınırı, brüt asgari ücretin yıllık tutarının yüzde 25’i olup 2021 yılı için bu üst sınır 10.732,5 TL.
Hayat sigortalarının en önemli avantajlarından biri ise vergi avantajıdır. Birikim priminin alındığı hayat sigortalarında kişiler kendisi, eşi ve çocukları için ödedikleri prim tutarının yarısını; sadece yaşam kaybı, kaza, hastalık, sakatlık, işsizlik ve yaşam teminatı içeren hayat sigortalarında ise ödedikleri primin tamamını ödeme yaptıkları ayda elde ettikleri ücretin yüzde 15’ini ve brüt asgari ücretin yıllık tutarını geçmemek koşuluyla, gelir vergisi matrahından indirebilirler. BES’te sağlanan devlet katkısının üst sınırının üzerinde ödeme kabiliyeti olan kişiler birikimli ve yaşam teminatlı hayat sigortaları kapsamında ilave birikim yaparak vergi avantajından da yararlanabilir. Örneğin; 6 bin TL aylık brüt ücret alan bir çalışan yaşam teminatlı bir hayat sigortası poliçesi için ödediği 300 TL’lik prim tutarının tamamını gelir vergisi matrahından indirebilir. Çünkü ödediği prim tutarı aylık brüt ücretinin yüzde 15’ini ve brüt asgari ücretin yıllık tutarını aşmıyor” dedi.
‘BİRİKİMLİ HAYAT SİGORTALARI PRİM ÜRETİMİ %55 BÜYÜDÜ’
Yaşam, yaşam kaybı, tam ve kalıcı sakatlık gibi farklı teminatlar sağlayan, üstelik vergi avantajı da sunan birikimli hayat sigortalarının tasarrufa yönelik zengin içerikli çözümler sunduğunu söyleyen Ertürk, şöyle devam etti: “Sigorta Bilgi ve Gözetim Merkezi tarafından yayımlanan verilere göre, 2020 yılında bu branştaki prim üretimi bir önceki yıla göre yüzde 55 oranında büyüdü. Birikimli, yaşam teminatlı ve karma hayat sigortalarına olan ilgi 2021 yılında da devam ediyor. Yılın ilk 8 aylık döneminde prim üretimi bir önceki yılın aynı dönemine göre yüzde 44,1 oranında arttı. Tabii finansal olarak zorlu geçen dönemlerde, kısa vadeli ve acil nakit ihtiyaçlarını karşılamak için kişilerin birikimli hayat sigortası poliçelerindeki birikimlerinden borç alma imkânına sahip olmaları da onlar açısından memnun edici bir unsur olarak ortaya çıkıyor. Önümüzdeki dönemde, bireysel emekliliğe ilaveten birikimli hayat sigortalarının da sahip olduğu potansiyel paralelinde gelişeceği kanaatindeyim. Özellikle orta ve uzun vadeli tasarruf yapmak isteyen, farklı yaşam evrelerindeki finansal ihtiyaçlarını karşılamak adına birikim oluşturma ve bu süre zarfında da çeşitli yaşamsal risklere karşı teminat sağlama ihtiyacı olan kişilerin bu sigortayı satın alacağını düşünüyorum.”
İlgili Haberler
Cahit Nomer’i kaybettik
Türk sigorta sektörünün duyenlerinden Cahit Nomer’i kaybettik. Nomer’in cenazesi 15 Kasım Pazar günü öğlen namazına müteakip, Marmara İlahiyat Camii’nde kılınacak cenaze namazından sonra Kanlıca Mezarlığı’na defnedilecek. Sigortacı Gazetesi olarak sevenlerine baş sağlığı diliyoruz.
TSB: Bütünleşik sigortalar güvenceye erişimi kolaylaştıracak
Türkiye Sigorta Birliği (TSB), 12 Kasım 2026 tarihinde yürürlüğe giren Bütünleşik Sigortalar Hakkında Yönetmelik’in sigorta güvencesine erişimi kolaylaştıracağını belirtti. TSB Genel Sekreteri Özgür Obalı, düzenlemenin tüketicilerin tercih hakkını korurken sektörün yenilikçi ürün geliştirme kapasitesini de destekleyeceğini ifade etti. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından hazırlanan Bütünleşik Sigortalar Hakkında Yönetmelik, 12 Kasım…
COP31’de iklim riskleri ve sigorta çözümleri gündemde
Antalya’da devam eden COP31 kapsamında Türkiye Sigorta Birliği (TSB) tarafından düzenlenen Küresel Sigorta ve Dayanıklılık Zirvesi’nin ikinci gününde, iklim değişikliğinin toplumsal ve ekonomik etkileri gündeme taşındı. 12 Kasım programında sigorta çözümlerinin sağlık, tarımsal üretim ve kıyı ekonomilerindeki riskler karşısında nasıl geliştirilebileceğine odaklanıldı. Türkiye’nin ev sahipliğinde 9–20 Kasım tarihlerinde gerçekleştirilen COP31 kapsamında oluşturulan Sigorta Evi, ulusal…
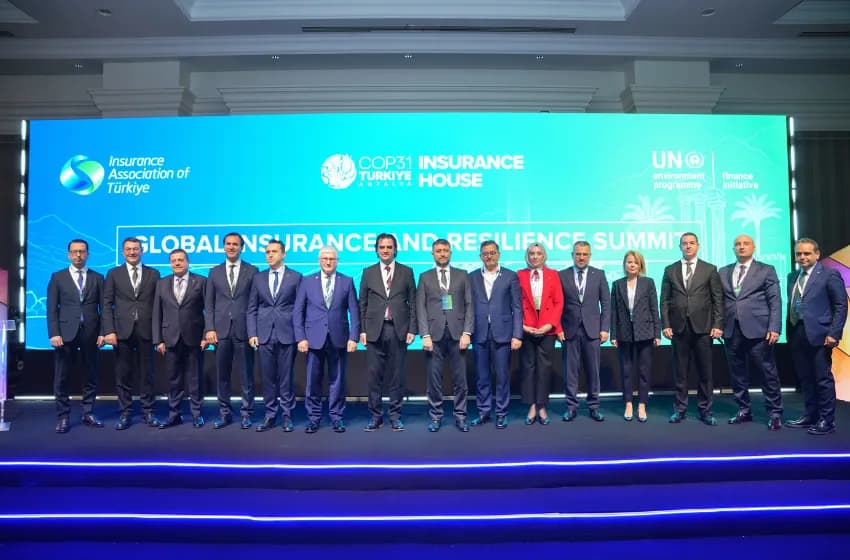
Sigorta Evi’nden iklim risklerine karşı ortak eylem çağrısı
COP31 kapsamında Antalya’da açılan Sigorta Evi, iklim risklerine karşı ekonomik ve toplumsal dayanıklılığı güçlendirmek için kamu, sigorta sektörü ve uluslararası kuruluşları buluşturdu. Açılışta risklerin önceden azaltılması, sigorta koruma açığının kapatılması ve yeşil yatırımların desteklenmesi öne çıktı. TSB Başkanı Ahmet Yaşar, “Geleceğin dayanıklı ekonomileri, riskleri yalnızca karşılayan değil, riskleri önceden anlayan ve azaltan ekonomiler olacaktır” dedi.…
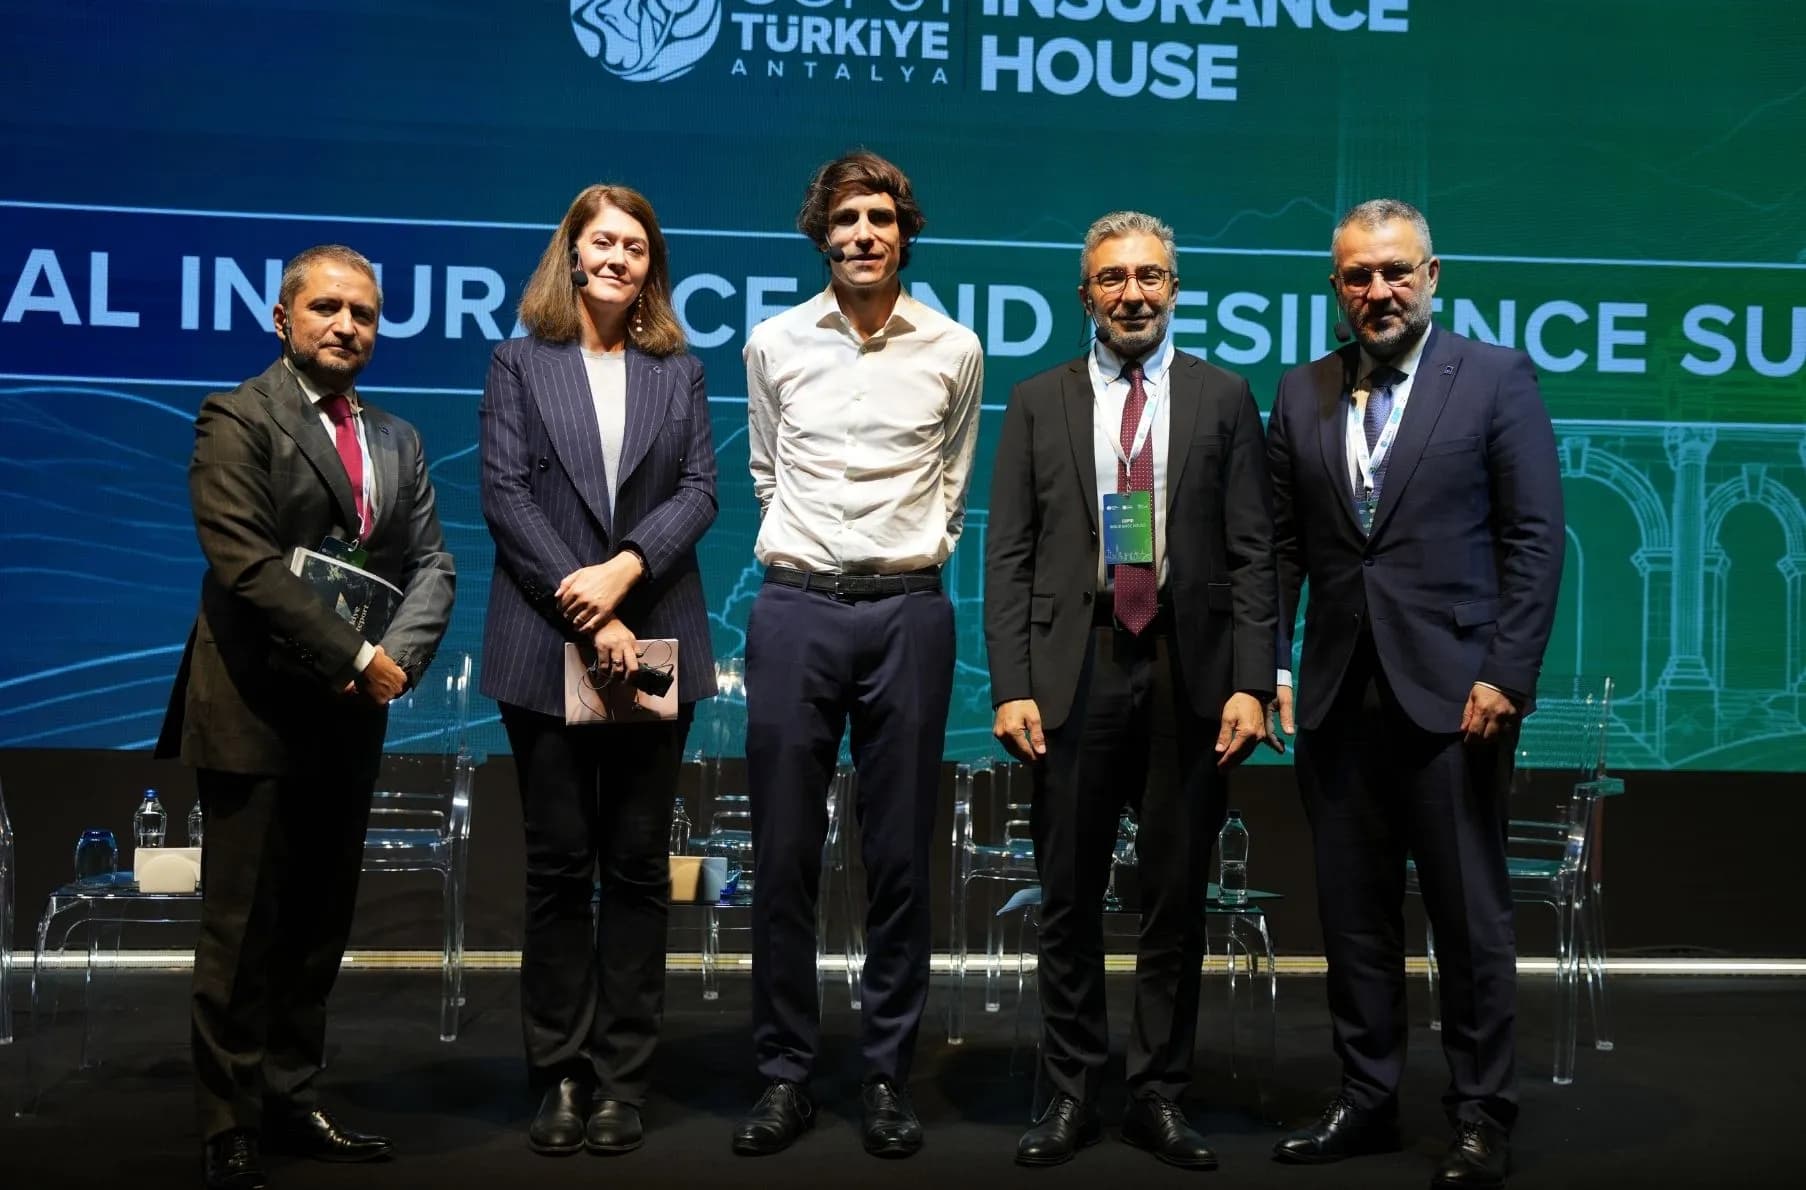
AXA,Türkiye’nin iklim risklerini COP31’de veri ve modelleme perspektifiyle ele aldı
AXA, Türkiye’nin ev sahipliğinde COP31 kapsamında gerçekleştirilen “Türkiye İklim Raporu: Veri, Modelleme ve Sektörel Risk Haritası” panelinde, iklim verilerinin şehirlerin, işletmelerin ve toplumun dayanıklılığını güçlendirecek kararlara nasıl dönüştürülebileceği değerlendirildi. AXA Türkiye, Türkiye Sigorta Birliği (TSB) tarafından COP31 kapsamında Antalya’da düzenlenen Insurance House (Sigorta Evi 2026) etkinliğinin İklim Partneri olarak, “Türkiye İklim Raporu: Veri, Modelleme ve…
Bütünleşik sigortalara yeni düzenleme: Sigorta satın alma şartı olamayacak
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından hazırlanan Bütünleşik Sigortalar Hakkında Yönetmelik, 12 Kasım 2026 tarihli Resmî Gazete’de yayımlanarak yürürlüğe girdi. Düzenlemeye göre mal veya hizmet satın alırken sigorta yaptırma zorunluluğu getirilemeyecek, sigortayı tercih etmeyen tüketicilerin satış koşulları aleyhlerine değiştirilemeyecek. Yönetmelikle bütünleşik sigortalarda teminat kapsamı, prim sınırları, bilgilendirme yükümlülükleri ve sözleşmelerin sona…
Yorumlar (0)
E-postası doğrulanmış üyeler ve Google ile giriş yapanlar yorum yazabilir.