

Küresel sigorta piyasasında rekabet fiyatları aşağı çekiyor
- Araştırma
 Ömer Furkan Biber
- 0
- 11 dakika okuma
Aon’un 2026 yılı ikinci çeyrek raporuna göre artan kapasite ve yoğun rekabet, birçok branşta sigorta fiyatlarını aşağı çekerken sigortalıların daha geniş teminat ve yüksek limitlere ulaşmasını kolaylaştırdı. Ancak artan hasar maliyetleri ve jeopolitik riskler, özellikle ticari oto ve sorumluluk sigortalarında fiyatlar üzerindeki baskının sürmesine neden oluyor.
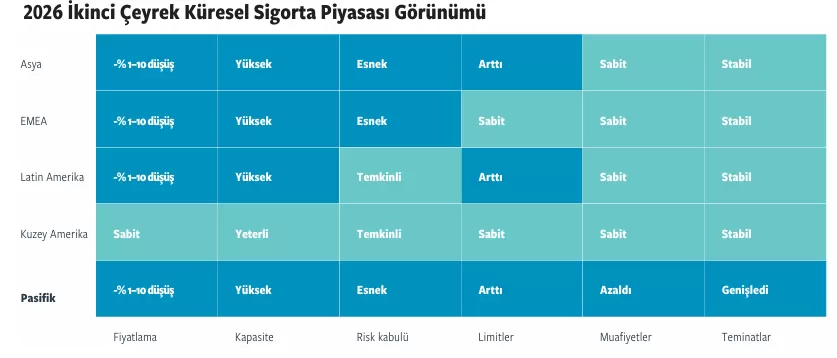
Küresel ticari sigorta piyasasında 2026 yılının ikinci çeyreğinde artan kapasite ve yoğun rekabet birçok branşta fiyatların gerilemesini sağladı. Aon’un 2026 yılı ikinci çeyrek Küresel Sigorta Piyasası Görünüm Raporu’na göre sigortalılar, bazı piyasalarda daha geniş teminatlara ve yüksek limitlere ulaşırken muafiyet ve diğer poliçe koşullarında da daha avantajlı seçeneklerle karşılaştı. Buna karşılık sigorta şirketleri, büyüme hedeflerine rağmen hasar maliyetlerinin yükseldiği ve risklerin daha karmaşık hâle geldiği alanlarda seçici yaklaşımını sürdürdü. Rapora göre Asya, EMEA, Latin Amerika ve Pasifik bölgelerinde genel fiyat seviyesi %1 ila %10 arasında gerilerken Kuzey Amerika’da fiyatlar büyük ölçüde sabit kaldı.
YÜKSEK KAPASİTE FİYATLARI AŞAĞI ÇEKTİ
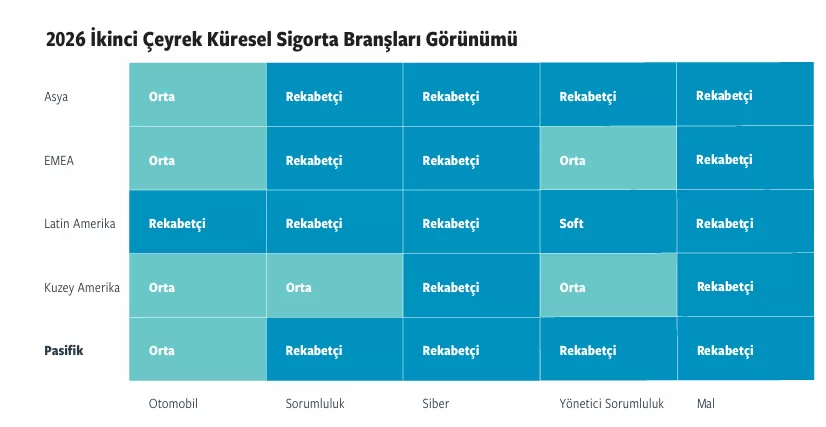
Sigorta şirketlerinin büyüme hedefleri, elverişli reasürans koşulları ve yeni oyuncuların piyasaya girmesi birçok branşta kapasite arzını artırdı. Özellikle iyi yönetilen mal ve sorumluluk risklerinde mevcut kapasitenin talebin üzerine çıktığı durumlar görüldü. Bu ortam sigortalılara yalnızca fiyat avantajı sağlamadı. Birçok piyasada daha yüksek limitlere ulaşmak, alt limitleri genişletmek ve sert piyasa döneminde uygulanan bazı kısıtlamaları yeniden müzakere etmeyi mümkün hâle geldi. İyi hasar geçmişine ve güçlü risk yönetimine sahip işletmeler, daha düşük muafiyetlerden de yararlanabildi. Bazı sigortalılar ise fiyatlardaki düşüşten sağladıkları tasarrufu ek limit satın almak ve sigorta programlarının kapsamını genişletmek için kullandı. Aon, mevcut piyasa ortamının alıcılara sigorta programlarını yeniden değerlendirmek için önemli bir fırsat sunduğuna dikkat çekti. Risk yöneticilerinin bu dönemde program yapılarını, limitlerini, muafiyet ve retansiyon seviyelerini yeniden değerlendirebileceği, alternatif risk transferi seçeneklerini de gündemine alabileceği belirtildi. Ancak sorumluluk sigortalarındaki olumsuz hasar eğilimleri, katastrofik kayıplar veya jeopolitik gelişmelerin sigorta şirketlerinin kârlılığını baskılaması hâlinde mevcut fırsat penceresinin daralabileceği vurgulandı. Ürün bazında bakıldığında mal ve siber sigortalar küresel ölçekte en rekabetçi branşlar olarak öne çıktı. Her iki branş da Asya, EMEA, Latin Amerika, Kuzey Amerika ve Pasifik’in tamamında düşük piyasa koşulları altında değerlendirildi. Mal sigortalarında artan kapasite birçok bölgede önemli fiyat indirimlerini beraberinde getirdi. Özellikle iyi korunan, ayrıntılı maruziyet verisi sunabilen, güçlü risk mühendisliği uygulamalarına ve temiz hasar geçmişine sahip işletmeler daha avantajlı yenileme sonuçlarına ulaştı. Kuzey Amerika dahil bazı piyasalarda iyi performans gösteren mal risklerinde çift haneli fiyat indirimleri görüldü. Siber sigortalarda da yüksek kapasite ve rekabet fiyatları aşağı çekmeye devam etti. Güçlü siber güvenlik kontrollerine, olay müdahale mekanizmalarına ve iş sürekliliği planlarına sahip kuruluşlar daha geniş teminatlara ve yüksek limitlere ulaşabildi. Buna karşın fidye yazılımları, dijital tedarik zinciri olayları, bulut hizmetlerindeki yoğunlaşma ve veri gizliliği riskleri sigorta şirketlerinin temkinli yaklaşımını korumasına neden oldu. Yapay zekânın siber suçlular tarafından kullanımının artması da risk değerlendirmelerinde daha fazla dikkate alınmaya başladı.
OTO SİGORTALARI GENEL EĞİLİMDEN AYRIŞTI
Rekabetçi piyasa koşullarının en belirgin istisnalarından biri ticari oto sigortaları oldu. Hasar enflasyonu, yükselen araç onarım maliyetleri ve bedensel zarar tazminatlarındaki artış birçok piyasada fiyatların gerilemesini engelledi. Küresel değerlendirmede oto sigortaları Latin Amerika dışındaki tüm bölgelerde orta seviyedeki piyasa koşulları altında sınıflandırıldı. Özellikle ABD ticari oto piyasası ana sorumluluk branşları arasında en zorlu alanlardan biri olmayı sürdürdü. ABD’de yüksek tek haneli fiyat artışları devam ederken olumsuz hasar geçmişine sahip veya büyük ve büyüyen filolar gibi daha karmaşık risklerde fiyat baskısı daha belirgin oldu. EMEA’da da ticari oto sigortalarında hasar enflasyonu fiyatlar üzerinde yukarı yönlü baskı yaratmayı sürdürdü. Elektrikli araçlardaki yüksek onarım maliyetleri ile toplu taşıma ve karayolu taşımacılığı riskleri sigorta şirketlerinin yakından izlediği alanlar arasında yer aldı. Latin Amerika’da ise oto sigortalarında daha yumuşak bir görünüm hâkim oldu. Güçlü kontrollerini ve kaliteli filo verilerini ortaya koyabilen şirketler avantajlı koşullardan yararlanmayı sürdürdü.
JEOPOLİTİK RİSKLER TEMİNATLARI ETKİLEDİ
Sigorta piyasasında genel görünüm alıcılar lehine olsa da jeopolitik gelişmeler belirli branşlarda koşulları olumsuz etkiledi. Özellikle Orta Doğu’daki çatışmalar savaş, politik şiddet, denizcilik ve enerji teminatlarında fiyatlama ve risk kabul politikalarını etkiledi. Rapora göre sigorta ve reasürans şirketleri savaş risklerine yönelik kapasitelerini daha kontrollü kullanmaya başladı. Orta Doğu maruziyeti bulunan bazı enerji ve doğal kaynak şirketlerinde teminat boşlukları oluşurken, reasürörlerin belirli savaş risklerinden çekildiği veya bu riskleri yeniden fiyatlandırdığı görüldü. Standart savaş istisnalarının uygulandığı ve ayrıca politik şiddet teminatı satın alınmadığı durumlarda özellikle enerji ve doğal kaynak sektöründeki bazı şirketlerin koruma açıklarıyla karşılaşabildiğine dikkat çekildi. Denizcilik ve enerji sigortalarında ise coğrafi tanımlar, tedarik zinciri bağlantıları ve iş durması maruziyetleri daha ayrıntılı incelenmeye başladı.
HASAR ENFLASYONU BASKISINI SÜRDÜRÜYOR
Fiyatlardaki gerilemeye karşın hasar maliyetleri sigorta şirketleri açısından önemli bir baskı unsuru olmaya devam ediyor. Mal sigortalarında onarım, nakliye ve işçilik maliyetlerindeki artış; sorumluluk sigortalarında ise yükselen tazminat kararları, sağlık giderleri ve hukuki savunma maliyetleri hasar enflasyonunu destekliyor. Orta Doğu’daki gelişmelerin enerji ve yakıt maliyetlerini artırması ve petrokimya ürünleri dahil çeşitli tedarik zincirlerinde aksamalara yol açması da bu baskıyı güçlendirdi. Çatışmalarla bağlantılı hasar bildirimleri sürerken denizcilik, enerji, savaş, terör ve politik şiddet teminatları fiziksel zararlar ve iş durması kayıplarından etkilendi. Aon, ticari mal ve sorumluluk sigortalarında fiyatlar üzerindeki baskının artmasıyla bazı sigorta şirketlerinin büyük ve karmaşık hasarlarda daha sert bir yaklaşım benimsemeye başladığına dikkat çekti. Bu durum sigortalıların şirket seçiminde yalnızca poliçe fiyatına değil, geçmiş hasar ödeme performansına ve hasar yönetim kabiliyetine de daha fazla önem vermesine yol açıyor.
RİSK DEĞERLENDİRMESİ DEĞİŞİYOR
Yapay zekâ, sigorta piyasasında yalnızca yeni bir risk başlığı değil, aynı zamanda riskleri değerlendirme biçimini değiştiren önemli bir araç hâline geliyor. Sigorta şirketleri başvuruları ön elemeden geçirmek, risk sinyallerini tespit etmek, riskleri daha ayrıntılı biçimde birbirinden ayırmak ve hasar süreçlerini hızlandırmak amacıyla yapay zekâ ve gelişmiş analitik sistemlerden giderek daha fazla yararlanıyor. Aon’a göre yapay zekâ henüz piyasanın genel fiyat hareketlerini belirleyen temel unsur değil. Fiyatlar esas olarak kapasite, rekabet ve hasar deneyimi tarafından şekilleniyor. Ancak yapay zekâ, fiyatlamanın daha teknik ve ayrıntılı yapılmasını, risk kabul süreçlerinin ise daha seçici ve bilgiye dayalı hâle gelmesini sağlıyor. Bu gelişme sigortalıların sunduğu risk verilerinin önemini de artırıyor. Yüksek kaliteli risk bilgisi sunabilen, kontrollerini belgeleyebilen ve operasyonel dayanıklılığını ortaya koyabilen işletmelerin yenilemelerde daha avantajlı sonuçlara ulaşabileceği belirtiliyor. Yapay zekânın etkisi hasar süreçlerinde de görülüyor. Sigorta şirketleri dijital araçları dosyaların önceliklendirilmesi, idari yükün azaltılması ve süreçlerin hızlandırılması amacıyla kullanıyor. Bununla birlikte raporda, otomasyonun aşırı kullanımının zaman içinde hasar uzmanlığının zayıflaması ve ekiplerde kaynak yetersizliği gibi yeni sorunlar yaratabileceğine de dikkat çekiliyor.
YAPAY ZEKÂ SİBER RİSKLERİ DE BÜYÜTÜYOR
Yapay zekâ sigorta şirketlerinin risk değerlendirmelerini daha hızlı ve ayrıntılı yapmasına yardımcı olurken siber sigortalarda yeni bir risk alanı da yaratıyor. Rapora göre sigorta şirketleri fidye yazılımları, bulut hizmetlerindeki yoğunlaşma ve dijital tedarik zinciri risklerinin yanı sıra yapay zekânın tehdit aktörlerinin kapasitesini artırmasına da odaklanıyor. Bu nedenle şirketlerin yalnızca siber güvenlik kontrollerini değil, yapay zekâ yönetişimi ve veri bütünlüğünü de daha açık biçimde ortaya koyması bekleniyor.