











Zorunlu Deprem Sigortası teminatları
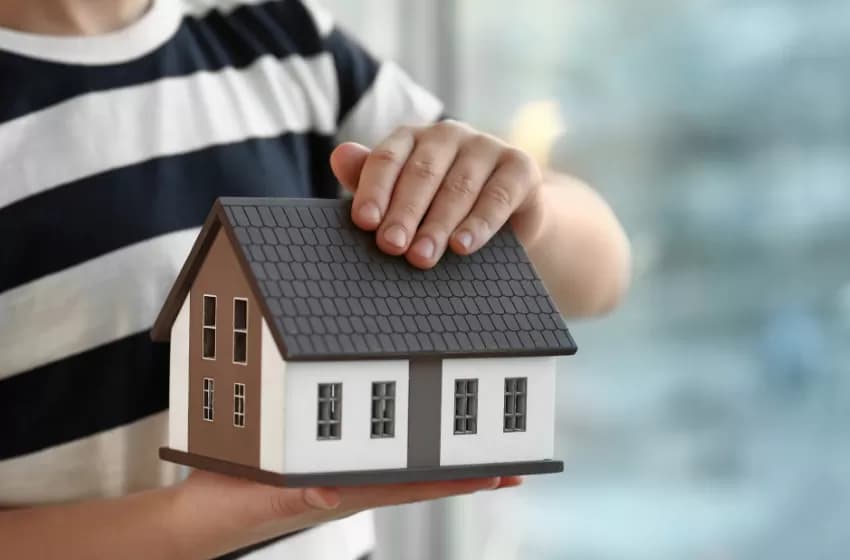
Zorunlu Deprem Sigortası, yüksek afet riski taşıyan bölgelerde önemli bir güvence sunuyor. Bina ile sınırlı olan teminatlar fiziksel riskleri kapsarken depremin doğrudan etkisiyle meydana gelen zararların yanı sıra deprem sonrası çıkan yangınlar, binada oluşabilecek infilaklar, deprem kaynaklı yer kaymaları ve tsunami sonucu oluşan zararlar da sigorta kapsamında yer alıyor.
Zorunlu Deprem Sigortası (DASK), Türkiye’de afet riskinin yüksek olduğu bölgelerde yaşayan bireyler için hayati güvence sunar. 6305 sayılı Afet Sigortaları Kanunu kapsamında yürürlüğe giren sigorta türü, deprem ve depremin doğrudan sonucu olarak meydana gelen yangın, infilak, yer kayması ve tsunami gibi olayların binalarda yarattığı fiziksel zararları karşılamak amacıyla geliştirilmiştir.
HANGİ RİSKLER TEMİNAT ALTINDADIR?
Zorunlu Deprem Sigortası’nın sunduğu teminatlar yalnızca bina ile sınırlıdır ve fiziksel zararları kapsar. Sigorta, binanın taşıyıcı sisteminde ve tamamlayıcı bölümlerinde meydana gelen yapısal hasarları güvence altına alır. Teminatlar arasında depremin doğrudan etkisiyle meydana gelen yıkım ya da çatlaklar yer alırken, deprem sonrası çıkan yangınlar, binada oluşabilecek infilaklar, deprem kaynaklı yer kaymaları ve tsunami sonucu oluşan zararlar da sigorta kapsamındadır. Ancak evin içindeki eşyaları, elektronik aletleri ya da manevi değeri olan objeleri kapsamaz. Bu nedenle yalnızca yapının kendisi güvence altına alınır.
TEMİNAT LİMİTİ VE HESAPLAMA YÖNTEMİ
DASK poliçelerinde ödenecek azami tutar her yıl güncellenen metrekare birim bedelleri üzerinden hesaplanır. Poliçenin teminat limiti, konutun brüt metrekaresi ile birim bedelin çarpılması sonucu ortaya çıkar. Yöntem sayesinde, her konut için adil ve ölçülebilir değer belirlenmiş olur. Teminat limiti, Doğal Afet Sigortaları Kurumu (DASK) tarafından ilan edilen maksimum ödeme miktarını aşamaz. Binanın yaşı, bulunduğu bölgenin deprem riski ve yapı tarzı gibi etkenler de prim hesaplamasında önemli rol oynar.
POLİÇE SÜRESİ VE YENİLEME GEREKLİLİĞİ
Zorunlu Deprem Sigortası yalnızca 1 yıllık süreyle geçerlidir. Bu nedenle, poliçe süresi dolduktan sonra yenileme yapılmazsa teminatlar da otomatik olarak sona erer. Yenilenmeyen poliçeler, yeni bir deprem sonrası oluşabilecek hasarları karşılamaz. DASK’ın kesintisiz olarak sürdürülmesi, sigortalının hak kaybı yaşamaması açısından son derece önemlidir. Sigortanın yenilenmesi kiracı ya da hissedarlar tarafından da yapılabilir. Elektrik, su ve doğalgaz gibi abonelik işlemleri için aktif DASK poliçesi şarttır.
KİMLER BU SİGORTAYI YAPTIRMAK ZORUNDADIR?
DASK, Türkiye sınırları içindeki belediye mücavir alanlarında yer alan tüm konutlar için zorunludur. Kat mülkiyeti ya da kat irtifakı bulunan tüm bağımsız bölümler için bu sigorta yapılmalıdır. Tapuda mesken olarak geçen binalarda yer alan büro, dükkân gibi ticari alanlar da bu kapsamın içindedir. Köy yerleşiminde bulunan ve mühendislik hizmeti almamış yapılar, kamuya ait binalar, tamamen yıkılmış ya da kullanım dışı bırakılmış yapılar Zorunlu Deprem Sigortası kapsamına girmez. Bunun dışında, tapusu henüz tamamlanmamış ancak fiilen kullanıma açık olan binalar için de sigorta yapılabilir.
HASAR DURUMUNDA İŞLEYİŞ NASIL OLUR?
Deprem yaşandığında ve sigortalı bina bu deprem nedeniyle hasar gördüğünde, sigorta sahibi Doğal Afet Sigortaları Kurumu’na başvuru yaparak tazminat sürecini başlatabilir. Başvurunun ardından sigorta eksperleri tarafından yapılan inceleme sonucunda, binanın taşıyıcı sisteminde oluşan zarar tespit edilir. Tespit edilen hasar, teminat limitleri dahilinde sigortalıya ödenir. Süreçte, sigorta primlerinin zamanında ödenmiş olması ve poliçenin geçerlilik süresinin devam ediyor olması önem taşır. Ekspertiz süreci tamamlandığında DASK ödemeyi doğrudan hak sahibine yapar.
DASK İLE EVİNİZİ NASIL KORUMAYA ALABİLİRSİNİZ?
Zorunlu Deprem Sigortası yalnızca binayı kapsadığı için, evin içinde yer alan eşyalar, beyaz eşyalar, elektronik cihazlar veya dekoratif unsurlar bu poliçeyle teminat altına alınamaz. Bu nedenle, ev sahipleri ve kiracılar konut sigortası gibi tamamlayıcı ürünlerle kapsamı genişletmeyi tercih etmektedir. Örneğin yangın, sel, hırsızlık gibi risklere karşı koruma sağlayan ek poliçeler, DASK’ın sunduğu temel güvenceyi destekleyici niteliktedir. Aynı zamanda evin içeriğinde yer alan eşyaların da sigorta altına alınması mümkündür. Evinizi güvenceye almak ve DASK yaptırmak için AkSigorta internet sitesini ziyaret edebilirsiniz.
İlgili Haberler
Cahit Nomer’i kaybettik
Türk sigorta sektörünün duyenlerinden Cahit Nomer’i kaybettik. Nomer’in cenazesi 15 Kasım Pazar günü öğlen namazına müteakip, Marmara İlahiyat Camii’nde kılınacak cenaze namazından sonra Kanlıca Mezarlığı’na defnedilecek. Sigortacı Gazetesi olarak sevenlerine baş sağlığı diliyoruz.
TSB: Bütünleşik sigortalar güvenceye erişimi kolaylaştıracak
Türkiye Sigorta Birliği (TSB), 12 Kasım 2026 tarihinde yürürlüğe giren Bütünleşik Sigortalar Hakkında Yönetmelik’in sigorta güvencesine erişimi kolaylaştıracağını belirtti. TSB Genel Sekreteri Özgür Obalı, düzenlemenin tüketicilerin tercih hakkını korurken sektörün yenilikçi ürün geliştirme kapasitesini de destekleyeceğini ifade etti. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından hazırlanan Bütünleşik Sigortalar Hakkında Yönetmelik, 12 Kasım…
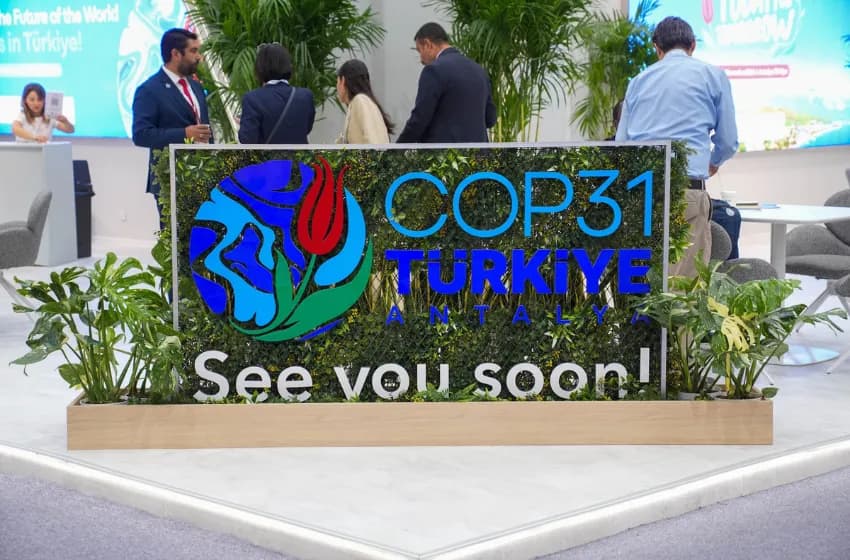
COP31’de iklim riskleri ve sigorta çözümleri gündemde
Antalya’da devam eden COP31 kapsamında Türkiye Sigorta Birliği (TSB) tarafından düzenlenen Küresel Sigorta ve Dayanıklılık Zirvesi’nin ikinci gününde, iklim değişikliğinin toplumsal ve ekonomik etkileri gündeme taşındı. 12 Kasım programında sigorta çözümlerinin sağlık, tarımsal üretim ve kıyı ekonomilerindeki riskler karşısında nasıl geliştirilebileceğine odaklanıldı. Türkiye’nin ev sahipliğinde 9–20 Kasım tarihlerinde gerçekleştirilen COP31 kapsamında oluşturulan Sigorta Evi, ulusal…
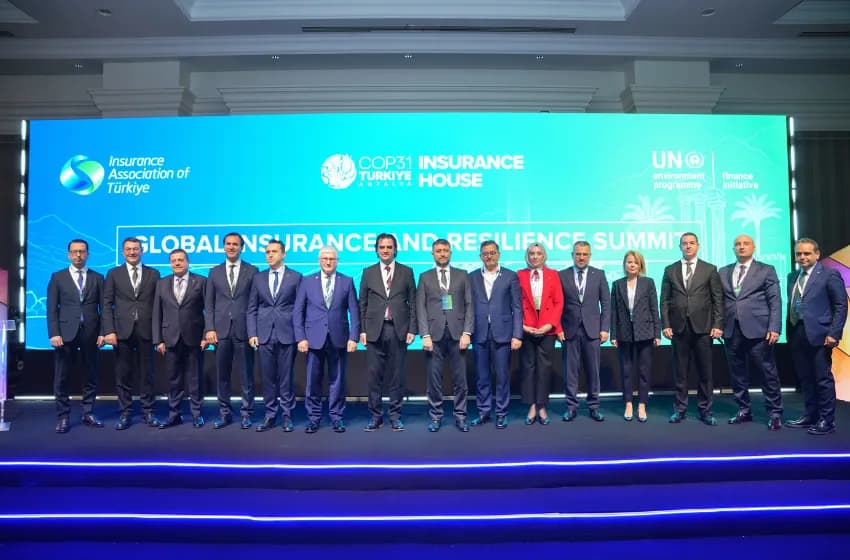
Sigorta Evi’nden iklim risklerine karşı ortak eylem çağrısı
COP31 kapsamında Antalya’da açılan Sigorta Evi, iklim risklerine karşı ekonomik ve toplumsal dayanıklılığı güçlendirmek için kamu, sigorta sektörü ve uluslararası kuruluşları buluşturdu. Açılışta risklerin önceden azaltılması, sigorta koruma açığının kapatılması ve yeşil yatırımların desteklenmesi öne çıktı. TSB Başkanı Ahmet Yaşar, “Geleceğin dayanıklı ekonomileri, riskleri yalnızca karşılayan değil, riskleri önceden anlayan ve azaltan ekonomiler olacaktır” dedi.…
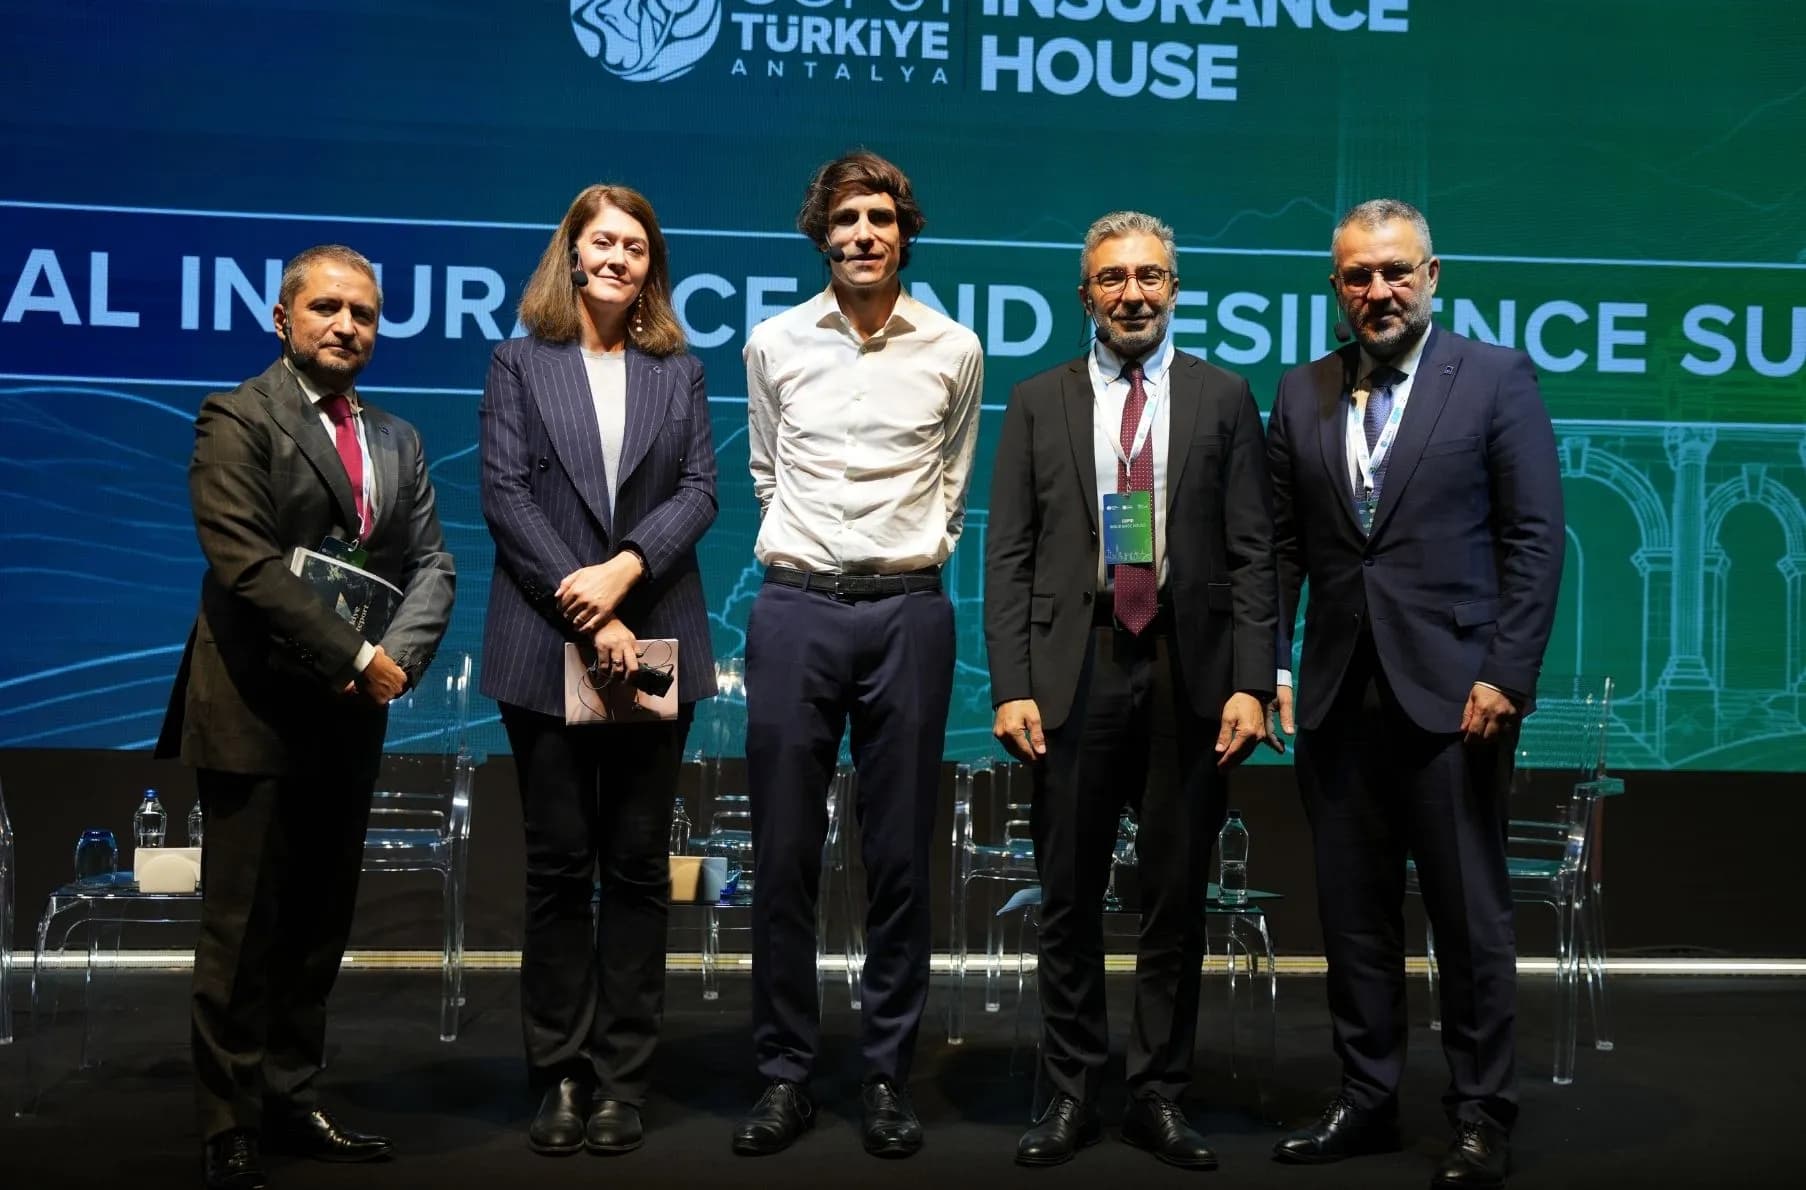
AXA,Türkiye’nin iklim risklerini COP31’de veri ve modelleme perspektifiyle ele aldı
AXA, Türkiye’nin ev sahipliğinde COP31 kapsamında gerçekleştirilen “Türkiye İklim Raporu: Veri, Modelleme ve Sektörel Risk Haritası” panelinde, iklim verilerinin şehirlerin, işletmelerin ve toplumun dayanıklılığını güçlendirecek kararlara nasıl dönüştürülebileceği değerlendirildi. AXA Türkiye, Türkiye Sigorta Birliği (TSB) tarafından COP31 kapsamında Antalya’da düzenlenen Insurance House (Sigorta Evi 2026) etkinliğinin İklim Partneri olarak, “Türkiye İklim Raporu: Veri, Modelleme ve…
Bütünleşik sigortalara yeni düzenleme: Sigorta satın alma şartı olamayacak
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından hazırlanan Bütünleşik Sigortalar Hakkında Yönetmelik, 12 Kasım 2026 tarihli Resmî Gazete’de yayımlanarak yürürlüğe girdi. Düzenlemeye göre mal veya hizmet satın alırken sigorta yaptırma zorunluluğu getirilemeyecek, sigortayı tercih etmeyen tüketicilerin satış koşulları aleyhlerine değiştirilemeyecek. Yönetmelikle bütünleşik sigortalarda teminat kapsamı, prim sınırları, bilgilendirme yükümlülükleri ve sözleşmelerin sona…
Yorumlar (0)
E-postası doğrulanmış üyeler ve Google ile giriş yapanlar yorum yazabilir.