











Müşteride memnuniyet, ödemede hız, sözleşmede akıl: Akıllı sigorta sözleşmeleri
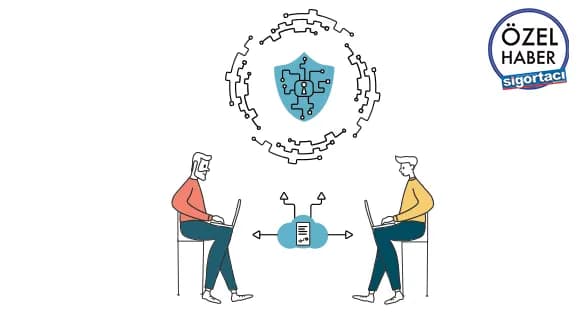
Müşteri ve sigortacı arasında belirlenen şartların gerçekleşmesi durumunda anında ödeme yapan blockchain tabanlı akıllı sözleşmelerin ödemelere büyük hız kazandırması, müşteri memnuniyetini olumlu yönde etkilemesi ve sigortaya olan güveni artırması bekleniyor.
Sigortacıların, blockchain uygulamalarının faydaları ve sınırları hakkındaki görüşleri olgunlaşmaya devam ediyor. Şirketler, blockchain teknolojisi üzerine kurulan akıllı sözleşmeler ya da otomatik ödemeli sigorta poliçelerini hayata geçirmeye başladı. Kullanımı yaygınlaşan yeni jenerasyon akıllı sözleşmeler sektöre hız kazandırırken, yasal tarafta çıkabilecek sorunların ve güvenlik açıklarının bir an önce tespit edilip, çözümlendirilmesi gerekiyor. Öyle ki, akıllı sözleşmelerin sigorta algısının iyileştirilmesinde ve müşteri memnuniyetinin artmasında kritik bir etkisi olabilir.
KENDİNİ GERÇEKLEŞTİREN AKILLI POLİÇE
Akıllı sözleşmeler blockchain teknolojisinin doğumundan önce de sınırlı alanlarda kullanılıyordu. Günümüzde ise bu sözleşmelerin çok büyük bir kısmı blockchain üzerinde yazılıyor. Akıllı sözleşmeler henüz yapay zeka ‘aklına’ ulaşmış değil. Akıllı sözleşmeler kod olarak yazılan, belirlenen ‘eğer-ise’ hükümlerini kendiliğinden yürürlüğe alan anlaşmalar konumunda. Yani ‘x’ olayı olduğunda ‘y’ aksiyonunu otomatik olarak alıyorlar. Bilgisayar programcıları tarafından blockchain üzerinde şifreli olarak yazılan kodlar, belirli kriterlerin gerçekleşmesi durumunda poliçenin devreye girmesini sağlıyor. Bir otomat gibi düşürsek, yeterli para girişi yapıldığında gofret hazneye düşüyor. Akıllı sigorta sözleşmelerinde ise sigortalı, blockchain üzerine tazminat ödemesini tetikleyecek bilgileri girdiği anda tazminat ödemesi gerçekleşiyor. Akıllı sözleşmeler bazı durumlarda tüm poliçeyi değil sadece belirli teminatları da devreye geçirebiliyor.
Hukuk kararları bazen teknolojinin gerisinde kalabiliyor. Henüz çok az sayıda akıllı sözleşme davasına bakılmış olsa da (çoğu kripto paralarla ilgili) mevcut sigorta yasalarının akıllı sigorta sözleşmelerinde de geçerli olması için bir engel yok. Akıllı sözleşmeler altında ödemeler konusundaki fikir ayrılıkları, suistimal gibi konularda sorunlar yaşanması son derece doğal.
Geleneksel sigorta poliçelerindeki sorunlardan biri, koşulların her zaman net olarak anlaşılacak şekilde yazılmaması ve yoruma açık bırakılması. Net olarak anlaşılamayan koşullar ise anlaşmazlıkların genelde sigortacının lehine sonuçlanmasına sebebiyet veriyor. Akıllı bir sözleşmenin “eğer-ise” yapısı gereği belirsizlik büyük ölçüde ortadan kalkıyor. Peki, taraflardan biri blockchain üzerindeki verilerin ödemeyi haklı kılmayacağını düşünüyorsa? Yoksa akıllı sözleşmelerin de mi yoruma açık bırakılması gerekiyor?
İzlenecek yol konusunda farklı görüşler var. Bazı taraflar “Kod poliçe, poliçe ise koddur” diyor. İki parti tarafından kabul edilen kodun her durumda bağlayıcı olması gerektiğini savunuyorlar. Tabii, akıllı sözleşmelerde bu yöntemin tercih edilmesi, ileride sistemde bir açık bulunması halinde çok yüksek hasarlarla karşılaşılmasına yol açabilir. Normal bir poliçede mahkeme “istenmeyen/beklenilmeyen bir sonuç” oluşması durumunda yoruma dayanarak anomalinin önüne geçebiliyor. Ancak, poliçenin şartlarının yoruma alan bırakmaması durumunda mahkemenin sigortalıya ödemeye yapılmasını kabul etmek dışında bir şansı kalmayabilir.
SALDIRILARA KARŞI GÜVENLİ Mİ?
Blockchain teknolojisi her ne kadar sağladığı güvenlik avantajlarıyla yüceltilse de, bu teknoloji suistimal ve kimlik çalınması sorunlarının önüne geçmiyor. Blockchain sistemi sadece veriyi güvenli olarak depoluyor, ötesinde bir yanlış bilgiyi düzeltme özelliği bulunmuyor. Blockchain üzerine bilgi kaydetme yetkisi olan bir kişinin bilgileri yanlış girerek ya da değiştirerek sonuçları değiştirmesi, böylece haksız tazminat ödenmesine neden olması mümkün. Diğer taraftan, dışarıdaki veri tabanları saldırılara hedef olabilir. Akıllı sigorta sözleşmeleri aynı zamanda “%51 saldırıları” karşısında da açık. Dağıtık bir sistem üzerine kurulu olan blockchain sistem üzerindeki bir kodda değişiklik yapılması için zincirin kullandığı tüm cihazların %51’inin işlemi onaylaması gerekiyor. Paydaş cihazların çoğunluğu bir saldırı ile kontrol altına alınırsa, sistem üzerinde oynama yapılabiliyor. Bu şekilde de onaylanmaması gereken ödemeler onaylanabilir. Böyle bir saldırının büyük bir blockchain ağında gerçekleşmesi zor olsa da daha kapalı olan küçük sistemlerde meydana gelmesi olası.
TEK AVANTAJI GÜVEN DEĞİL
Blockchain ve akıllı sigorta sözleşmeleri sektörü suistimalden kurtaracak beyaz atlı prens değil. Yine de sigortacılıkta müşteri memnuniyetini etkileyen en büyük faktör hız. Sigortanın amacı da yaraların olabildiğince çabuk bir şekilde sarılmasını sağlamak ve yaşanan kayıpları asgari seviyeye indirgemek. İşte bu noktada akıllı sigorta sözleşmelerinin sigortacılığı ve sigorta algısını tamamen dönüştürme potansiyeli bulunuyor. Hasar gerçekleştiği anda yapılan ödemeler ve akıllı sözleşmelerin sağlayacağı güven hem sigortaya olan bakışı değiştirebilir hem de sigortanın ekonomide devamlılığı koruma işlevini kuvvetlendirebilir.
BLOCKCHAIN NASIL ÇALIŞIYOR?
Blockchain, farklı yapı bloklarında satın alma gibi işlemleri kaydeden ve saklayan dağıtık bir hesap defteri. Blockchain bloklarına yeni bir verinin girmesi için hesap defterinin dağıtılmış veri saklama noktalarının hepsinin onayını alması gerekiyor. Bir parmak izi gibi kendi kimliğine sahip olan her blok, kendisindeki ve birleştiği diğer bloktaki verileri zaman bilgileriyle beraber saklayarak blockchain’i (blok zinciri) oluşturuyor. Bu sayede yapılan her değişiklik sistemde bir iz bırakıyor ve içerideki bilgilere gizlice erişmek imkansızlaşıyor. Bu zincir üzerinden gerçekleştirilen bir işlem ise izin verilen tüm gruplar tarafından gözlemlenebiliyor ve böylelikle oldukça şeffaf bir ödeme sistemi oluşturulmuş oluyor.
Umut Deniz Elçi
[email protected]
İlgili Haberler
Yapay zekâ iş dünyasında yetkinlikleri yeniden şekillendiriyor
WTW’nin Yetenek İstihbaratı Raporu, yapay zekânın iş gücü ihtiyaçlarını ve çalışanlardan beklenen yetkinlikleri değiştirdiğini ortaya koydu. Rapora göre, kurumların teknolojik gelişmelere uyum sağlayabilmesi için çalışanların teknik becerilerinin yanı sıra karar verme, eleştirel düşünme ve sorumlu yapay zekâ kullanımı gibi yetkinliklerini de geliştirmesi gerekiyor. Yapay zekânın iş süreçlerinde giderek daha fazla kullanılması, çalışanların sahip olması gereken…
İklim kaynaklı afetlerin ekonomik yükü artıyor
Munich Re’nin 20 ülkeyi kapsayan analizine göre, Türkiye’nin de aralarında bulunduğu 13 ülkede hava olaylarından kaynaklanan afet kayıplarının millî gelire oranı son 10 yılda yükseldi. Araştırma, incelenen ülkelerde afetlerin yol açtığı ekonomik kayıpların yaklaşık yarısının sigortasız kaldığını ortaya koydu. Munich Re, Türkiye’nin ev sahipliğinde Antalya’da düzenlenen COP31 kapsamında, hava olaylarından kaynaklanan doğal afetlerin ekonomiler üzerindeki…
Aon: Küresel afetlerde ekonomik kayıplar artıyor
Aon’un 13 Kasım 2026 tarihli Haftalık Afet Raporu, dünyanın farklı bölgelerinde meydana gelen doğal afetlerin yol açtığı can kayıplarını ve ekonomik hasarları ortaya koydu. Hindistan’da Murasu Siklonu’nun neden olduğu kayıplar 205 milyon dolara yükselirken, Portekiz ve İspanya’yı etkileyen Charles Fırtınası’nın on milyonlarca avroluk hasara yol açabileceği belirtildi. Raporda, Orta Doğu’daki sellerin yanı sıra Japonya, Avustralya…
Evcil hayvan hastalandıktan sonra sigorta yaptırılabilir mi?
Evcil hayvanların hastalık geçirmesinin ardından sigorta yaptırılması çoğu durumda mümkün olsa da mevcut sağlık sorunları yeni poliçenin kapsamını etkileyebiliyor. Sigorta şirketleri, poliçe öncesinde ortaya çıkan hastalıkları genellikle teminat dışında tutarken sonradan gelişen farklı sağlık sorunları ve kazalar için koruma sağlayabiliyor. Yüksek enflasyon ve artan fiyatlar, evcil hayvan sahiplerinin bütçelerini de etkilerken sigorta primleri ek bir…
Aon küresel afetlerin ekonomik bilançosunu açıkladı
Aon’un 6 Kasım 2026 tarihli Haftalık Doğal Afet Raporu’na göre ABD’de meydana gelen üç ayrı sel felaketinin toplam ekonomik ve sigortalı kayıplarının yüz milyonlarca dolara ulaşması bekleniyor. Hindistan’da Murasu Siklonu’nun yol açtığı ekonomik kayıplar 36 milyon doları aşarken Avustralya’daki sellerin doğrudan ekonomik maliyetinin 30–50 milyon dolar arasında olduğu tahmin ediliyor. Raporda Yunanistan, İtalya, Bolivya, Meksika…
Dikkat dağınıklığı kazaların üçte birinde rol oynuyor
Allianz Teknoloji Merkezi’nin gerçekleştirdiği kapsamlı araştırma, sürücü dikkat dağınıklığının trafik kazalarının üçte birinde rol oynadığını ortaya koyuyor. Araştırma, araç içi dijital ekran tasarımının sürücülerin dikkatini doğrudan etkilediğini de gösteriyor. Araçlarda giderek daha fazla işlevin dokunmatik ekranlar üzerinden yönetilmesi, sürücülerin dikkatinin dağılması riskini yeniden gündeme taşıyor. Daha önce sürücünün gözünü yoldan ayırmadan kullanabildiği bazı kontrollerin dijital…
Yorumlar (0)
E-postası doğrulanmış üyeler ve Google ile giriş yapanlar yorum yazabilir.