

Evcil hayvan hastalandıktan sonra sigorta yaptırılabilir mi?
- Dünya
 Ömer Furkan Biber
- 0
- 8 dakika okuma
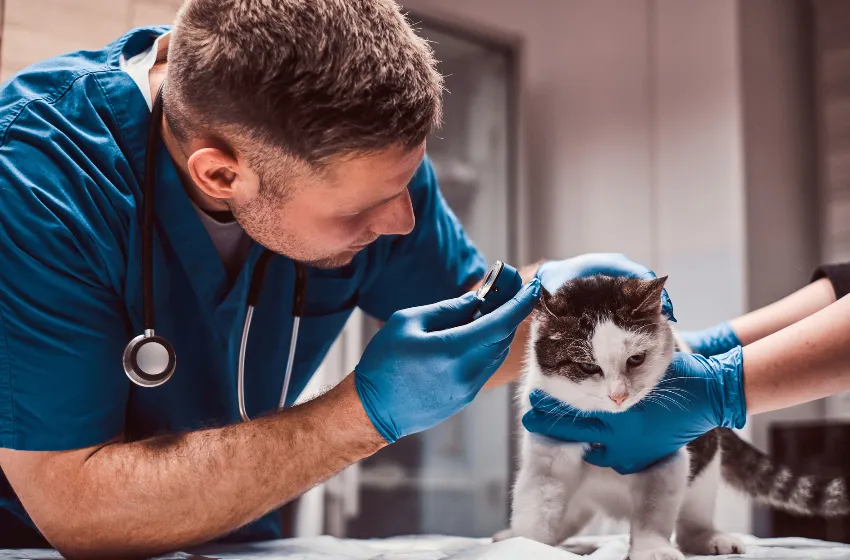
Evcil hayvanların hastalık geçirmesinin ardından sigorta yaptırılması çoğu durumda mümkün olsa da mevcut sağlık sorunları yeni poliçenin kapsamını etkileyebiliyor. Sigorta şirketleri, poliçe öncesinde ortaya çıkan hastalıkları genellikle teminat dışında tutarken sonradan gelişen farklı sağlık sorunları ve kazalar için koruma sağlayabiliyor.
Yüksek enflasyon ve artan fiyatlar, evcil hayvan sahiplerinin bütçelerini de etkilerken sigorta primleri ek bir maliyet olarak görülebiliyor. Evcil hayvanın sağlıklı olduğu dönemlerde ertelenebilen sigorta kararı, beklenmedik bir veteriner ziyareti sonucunda hastalık teşhisi konulması ve yüksek tedavi faturalarıyla karşılaşılması durumunda yeniden gündeme geliyor. Ancak hastalık sonrasında sigorta yaptırılması, evcil hayvanın sağlık geçmişine bağlı olarak poliçe seçeneklerini ve teminat kapsamını değiştirebiliyor.
MEVCUT HASTALIKLAR TEMİNAT DIŞINDA KALABİLİYOR
Evcil hayvan sigortaları, temel olarak poliçenin yürürlüğe girmesinden sonra ortaya çıkan ve teminat koşullarına uygun sağlık sorunlarını karşılamak üzere düzenleniyor. Bu nedenle sigorta şirketlerinin büyük bölümü, poliçe öncesinde var olan hastalıkları teminat kapsamı dışında tutuyor.
Bir sağlık sorununun önceden var olan hastalık olarak değerlendirilmesi için mutlaka resmî teşhis konulmuş olması gerekmiyor. Poliçe koşullarına bağlı olarak sigortanın başlangıç tarihinden önce veya bekleme süresi içerisinde ortaya çıkan belirtiler, veteriner tavsiyeleri ve uygulanan tedaviler de kapsam dışı bırakma gerekçesi olabiliyor.
Örneğin, sürekli alerji belirtileri gösteren bir köpek için sonradan sigorta yaptırılması, mevcut alerjiye ilişkin tedavi giderlerinin yeni poliçe kapsamında karşılanacağı anlamına gelmiyor. Bu nedenle sigorta şirketlerinin önceden var olan hastalıkları nasıl tanımladığının incelenmesi önem taşıyor.
Bununla birlikte mevcut bir hastalığın teminat dışında tutulması, poliçenin diğer sağlık sorunlarına karşı koruma sağlamasını engellemeyebiliyor. Sigorta şirketinin koşullarına ve bekleme sürelerine bağlı olarak, daha sonra ortaya çıkan ve önceki hastalıkla bağlantısı bulunmayan rahatsızlıklar ile kazalar teminat kapsamında değerlendirilebiliyor.
Örneğin, poliçe öncesinde bir hastalık nedeniyle tedavi gören kedinin mevcut rahatsızlığına ilişkin masraflar karşılanmasa da ilerleyen dönemde meydana gelebilecek bir kaza veya farklı bir hastalık poliçe kapsamında yer alabiliyor.
İYİLEŞEN HASTALIKLAR YENİDEN KAPSAMA ALINABİLİYOR
Sigorta şirketlerinin daha önce geçirilmiş ve iyileşmiş hastalıklara yönelik uygulamaları farklılık gösterebiliyor. Bazı poliçelerde kronik veya iyileşmesi mümkün olmayan rahatsızlıklarla tamamen iyileşmiş geçici hastalıklar arasında ayrım yapılıyor.
Bu kapsamda bazı tedavi edilebilir hastalıklar, belirli bir süre boyunca herhangi bir belirti görülmemesi ve tedavi uygulanmaması koşuluyla yeniden teminat kapsamına alınabiliyor.
Bazı sigorta uygulamalarında, diz ve bağ rahatsızlıkları hariç olmak üzere tedavi edilebilir hastalıkların 180 gün boyunca belirti göstermemesi veya tedavi gerektirmemesi durumunda artık önceden var olan hastalık olarak değerlendirilmeyebileceği belirtiliyor. Diğer uygulamalarda ise bazı geçici rahatsızlıkların, birbirini izleyen 12 ay boyunca belirti göstermemesi ve tedavi uygulanmaması sonrasında teminat kapsamına alınması mümkün olabiliyor.
Bu nedenle enfeksiyon, mide-bağırsak rahatsızlıkları veya diğer geçici hastalıklardan iyileşen evcil hayvanlar için poliçe koşullarının ayrıntılı biçimde incelenmesi gerekiyor. Mevcut durumda kapsam dışında bırakılan bir rahatsızlık, bazı poliçelerde ilerleyen dönemde teminata dahil edilebiliyor.
POLİÇE SEÇİMİNDE SAĞLIK GEÇMİŞİ BELİRLEYİCİ OLUYOR
Daha önce sağlık sorunu yaşamış evcil hayvanlar için sigorta seçiminde yalnızca aylık prim tutarının karşılaştırılması yeterli olmayabiliyor. Sigorta şirketinin önceden var olan hastalıklara ilişkin tanımı, veteriner kayıtlarını ne kadar geriye dönük incelediği ve hangi durumları kapsam dışında tuttuğu da önem taşıyor.
Geçmişte ortaya çıkan belirtilerin, uygulanan tedavilerin ve bunlarla bağlantılı rahatsızlıkların poliçe kapsamını nasıl etkileyeceğinin önceden öğrenilmesi gerekiyor. Sigorta şirketinin, kapsam dışı durumların erken aşamada belirlenmesini sağlayan tıbbi kayıt incelemesi sunup sunmadığının araştırılması da sonradan yapılacak hasar başvurularında beklenmedik durumlarla karşılaşılmasını önleyebiliyor.
Daha önce geçirilen hastalığın tamamen iyileşmesi durumunda ise sigorta şirketinin tedavi edilebilir rahatsızlıklara ilişkin koşulları önem kazanıyor. Hayvanın ne kadar süre belirti göstermeden ve tedavi görmeden kalması gerektiği ile hangi hastalıkların kalıcı olarak kapsam dışında tutulduğu poliçeye göre değişebiliyor.
Özellikle vücudun her iki tarafını etkileyebilen rahatsızlıklarda farklı uygulamalar söz konusu olabiliyor. Sigorta şirketine bağlı olarak poliçe öncesinde bir diz, kalça veya diğer çift taraflı vücut bölgesinde ortaya çıkan sorun, vücudun diğer tarafına ilişkin gelecekteki teminatı da etkileyebiliyor.
Evcil hayvan sigortasının maliyeti ise hayvanın türüne, cinsine, yaşına, bulunduğu bölgeye, seçilen muafiyet tutarına ve teminat miktarına göre değişebiliyor.
Birçok önemli sağlık sorununun kapsam dışında bırakılması durumunda yüksek primli bir poliçenin sağlayacağı finansal koruma sınırlı kalabiliyor. Buna karşılık kapsam dışı bırakılan durumların dar tutulduğu ve diğer kaza ile hastalıklara karşı koruma sunan poliçeler farklı bir maliyet-fayda dengesi oluşturabiliyor.
Evcil hayvan hastalandıktan sonra sigorta yaptırılması çoğu durumda mümkün olsa da yeni poliçenin mevcut hastalıkları ve daha önce ortaya çıkan belirtileri karşılaması beklenmiyor. Bu nedenle poliçe seçiminde gelecekte meydana gelebilecek hangi sağlık sorunlarının teminat kapsamında olduğu, iyileşen hastalıkların sonradan kapsama alınıp alınamayacağı ve ödenen prim karşılığında sağlanan finansal koruma öne çıkıyor.