

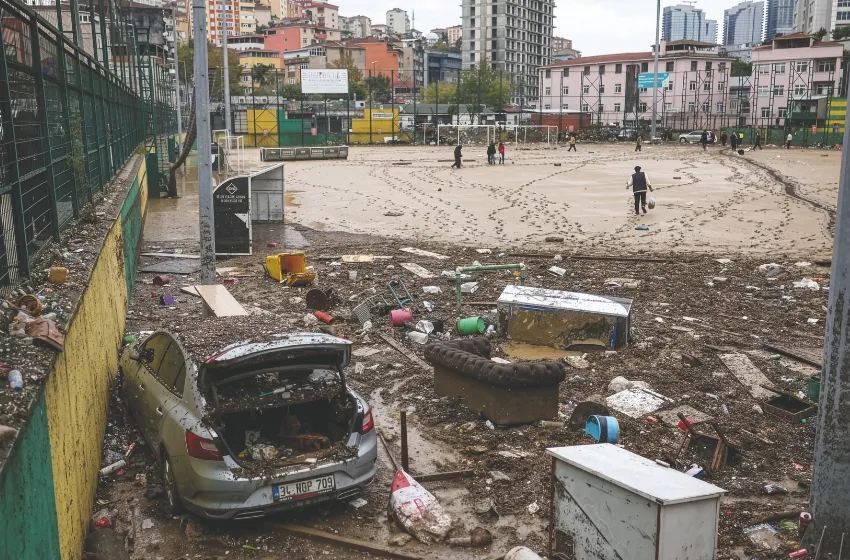
İstanbul’daki selin sigorta bilançosu ağırlaşıyor
- Sektör
 Ömer Furkan Biber
- 0
- 39 dakika okuma
İstanbul’da ekim ayında yaşanan sel ve su baskınlarının ardından, 14-15 Ekim tarihli sel felaketine ilişkin sigorta sektöründe gerçekleşen hasar tutarı 11,46 milyar liraya ulaşırken, açılan dosya sayısı 9 bin 738 oldu. Hasar tutarının 10,28 milyar liralık bölümü İstanbul’da kaydedildi. Afetin ortaya çıkardığı mali yük, sigortalılık oranlarının yetersizliğini ve mevcut teminatların önemini yeniden gündeme taşıdı.
İstanbul’da 13-18 Ekim tarihleri arasında etkili olan şiddetli yağışlar, kentin birçok noktasında sel ve su baskınlarına yol açtı. Konutların, işyerlerinin, sanayi tesislerinin ve araçların zarar gördüğü afet, altyapı ve ulaşım hizmetlerinde de aksamalara neden oldu. İstanbul Büyükşehir Belediyesi Afet Koordinasyon Merkezi’nin (AKOM) verilerine göre, söz konusu dönemde Beykoz’da metrekareye 305 kilogram, Şile’de 294 kilogram, Sarıyer’de 238 kilogram ve Eyüpsultan’da 220 kilogram yağış kaydedildi. İBB’nin ilgili birimlerine ulaşan 19 bin 880 ihbarın 19 bin 761’ine müdahale edildi. İstanbul Valisi Davut Gül ise 19 Ekim’ de yaptığı açıklamada yaklaşık 3 bin ev ve işyerinde ciddi hasar tespit edildiğini bildirdi. Afetin ekonomik etkileri yalnızca yapılarda ve araçlarda meydana gelen fiziksel zararlarla sınırlı kalmadı. İşletmelerde stok ve ekipman kayıpları, üretimin veya ticari faaliyetlerin kesintiye uğraması ve altyapı hasarları da ekonomik maliyetin farklı boyutlarını oluşturdu.
HASAR 11,46 MİLYAR LİRAYA ULAŞTI
14-15 Ekim 2026 tarihli sel felaketine ilişkin 26 Ekim 2026 tarihli TSB verilerine göre, sigorta şirketlerinde açılan toplam hasar dosyası sayısı 9 bin 738’e, gerçekleşen hasar tutarı ise 11 milyar 462 milyon 959 bin 364 liraya ulaştı. Bu tutarın 10 milyar 283 milyon 600 bin liralık bölümü İstanbul’da kaydedildi. Toplam muallak hasar tutarı 10 milyar 999 milyon 427 bin 854 lira olurken, ödenen hasar tutarı 463 milyon 531 bin 508 lira olarak gerçekleşti. Ödenen dosya sayısı 780, muallak dosya sayısı ise 8 bin 481 oldu. Ödenen hasarın gerçekleşen hasar tutarına oranı %4 seviyesinde kaldı. Gerçekleşen hasarın branşlara göre dağılımında yangın sigortası 8 milyar 649,8 milyon lira ve %75,5 payla ilk sırada yer aldı. Kasko sigortasında 2 milyar 480,8 milyon lira, inşaat all risk sigortasında 299,7 milyon lira, elektronik cihaz sigortasında 25,5 milyon lira, makine kırılması sigortasında 6,8 milyon lira ve montaj sigortasında 400 bin lira hasar kaydedildi. TSB’nin 19 Ekim’de paylaşılan önceki verilerinde İstanbul, Kocaeli, Antalya, Yalova, Bursa ve Sakarya’daki sel ve su baskınları için yangın ve kasko branşlarında toplam 2 bin 379 dosyaya ilişkin yaklaşık 1,9 milyar lira muallak tazminat karşılığı ayrıldığı açıklanmıştı. Sonraki açıklamalar, hasar bildirimlerinin devam ettiğini ve sigorta sektörüne yansıyan maliyetin henüz kesinleşmediğini gösterdi.
Gerçekleşen hasar tutarları ve muallak tazminat karşılıkları, ödenmiş tazminatlarla aynı anlama gelmiyor. Ayrıca sigortasız konut ve işyerlerindeki zararlar, teminat dışında kalan kayıplar ve faaliyet kesintileri de dikkate alındığında selin toplam ekonomik maliyeti sigorta sistemine bildirilen hasarların ötesine geçiyor. İstanbul’daki afetin sigortalı ve sigortasız bütün kayıplarını kapsayan kesinleşmiş bir ekonomik bilançosu ise henüz açıklanmadı. İstanbul’daki sel felaketinin ardından sigorta korumasının yaygınlığı da tartışılmaya başlandı. TSB tarafından paylaşılan verilere göre, kentte konut ve işyerlerindeki sigortalılık oranı %17-20 bandında bulunurken, kasko sigortalılık oranı %43 seviyesinde. Bu oranlar doğrudan sel teminatına sahip sigortalıların payını göstermese de sigorta korumasının genişletilmesi ihtiyacına işaret ediyor.
Sel ve su baskınlarında hasarların karşılanabilmesi, ilgili poliçelerde uygun teminatların bulunmasına bağlı. Türkiye’de zorunlu deprem sigortası, depremden bağımsız meydana gelen sel ve su baskını zararlarını karşılamıyor. Bu riskler, konut ve işyeri sigortalarında ilgili teminatlarla güvence altına alınabiliyor. Araçlarda da sel kaynaklı zararların karşılanmasında kasko poliçesinin kapsamı belirleyici oluyor.
İşyerlerinde bina, stok ve makine hasarlarının yanı sıra faaliyetlerin durmasından kaynaklanan gelir kayıpları da önem taşıyor.
Ancak bu zararların karşılanabilmesi için poliçede uygun iş durması veya kâr kaybı teminatlarının bulunması gerekiyor. Sigorta bedellerinin güncel değerleri karşılamaması, teminat limitlerinin yetersizliği ve muafiyetler ise afet sonrasında sigortalıların karşı karşıya kalabileceği sorunlar arasında yer alıyor.
Bu nedenle sigortalılık oranlarının artırılması kadar, mevcut poliçelerin risklere uygun düzenlenmesi de önem taşıyor. Sigorta acentelerinin teminat kapsamı, sigorta bedelleri ve istisnalar konusunda sigortalıları bilgilendirmesi, afetlere karşı doğru güvencenin oluşturulmasında önemli rol oynuyor.
RİSK ANALİZLERİNİN ÖNEMİ ARTIYOR
Sel ve su baskınları, sigorta şirketlerinin hasar yönetimi süreçlerini de doğrudan etkiliyor. Kısa süre içerisinde çok sayıda hasar ihbarının oluşması, ekspertiz organizasyonundan hasar tutarlarının hesaplanmasına ve tazminat ödemelerine kadar farklı aşamalarda yoğunluğa neden olabiliyor.
Bu süreçlerin hızlı ve sağlıklı yürütülmesi, sigortalıların ekonomik kayıplarının karşılanması ve sigorta sistemine duyulan güven açısından önem taşıyor. Afetlerin sigorta şirketlerine etkisi yalnızca hasar ödemeleriyle sınırlı değil. Aynı bölgede bulunan çok sayıda sigortalı varlığın tek bir olaydan etkilenebilmesi, risk birikiminin doğru hesaplanmasını gerektiriyor. Bu durum, şirketlerin risk kabul, fiyatlandırma, teminat ve reasürans politikalarında coğrafi risk analizlerinin önemini artırıyor.
Sel riskinin değerlendirilmesinde yağış miktarı ve süresinin yanı sıra arazi eğimi, dere yataklarına yakınlık, yapılaşma yoğunluğu ve drenaj altyapısı gibi unsurlar belirleyici oluyor. Aynı ilçede bulunan iki taşınmazın farklı düzeylerde sel riskine sahip olabilmesi, risk modellemelerinde ayrıntılı coğrafi ve meteorolojik verilerin kullanılmasını gerekli kılıyor.
SİGORTA KORUMASINI ÖNE ÇIKARIYOR
Doğal afetlerin ekonomik sonuçları küresel ölçekte de sigorta korumasının önemini ortaya koyuyor. Swiss Re Enstitüsü’nün Mart 2026’da yayımladığı sigma araştırmasına göre, 2025 yılında dünya genelinde doğal afetlerin neden olduğu ekonomik kayıplar 220 milyar dolara ulaştı.
Bu kayıpların 107 milyar doları sigorta kapsamında karşılanırken, toplam ekonomik zararların yaklaşık %51’i sigortasız kaldı.
Araştırmada gelişmekte olan ekonomilerde doğal afet kayıplarının genellikle %80 ila %90’ının sigorta koruması dışında bulunduğu belirtildi.
Sel, şiddetli fırtına ve orman yangını gibi ikincil tehlikelerin ise 2025 yılındaki küresel sigortalı doğal afet hasarlarının %92’sini oluşturduğu kaydedildi. Ekonomik kayıpların azaltılması açısından sigorta güvencesinin yaygınlaştırılması kadar afet öncesi önlemler de önem taşıyor.
Özellikle İstanbul gibi yoğun yapılaşmanın bulunduğu kentlerde drenaj altyapısının güçlendirilmesi, taşkın alanlarının korunması, erken uyarı sistemlerinin geliştirilmesi ve risk haritalarının şehir planlamasında kullanılması, olası zararların azaltılmasına katkı sağlayabiliyor.
AXA TÜRKIYE CEO’SU YAVUZ ÖLKEN:
EKONOMİK KAYBIN BÜYÜK KISMI SİGORTA GÜVENCESİ DIŞINDA KALIYOR
AXA Türkiye CEO’su Yavuz Ölken, İstanbul’da yaşanan sel felaketinin ekonomik etkilerinin fiziksel hasarlarla sınırlı kalmadığını belirterek, “Ekonomik kaybın büyük bir kısmının sigorta güvencesi dışında kaldığını görüyoruz” dedi. Ölken, sigortalı hasarların yaklaşık 400 milyon dolar seviyesinde gerçekleşebileceğini ifade etti.
stanbul’da yaşanan sel felaketinden etkilenen vatandaşlara geçmiş olsun dileklerini ileten AXA Türkiye CEO’su Yavuz Ölken, önceliklerinin insanların güvenliği ve hayatın mümkün olan en kısa sürede normale dönmesi olduğunu belirtti. Selin ekonomik maliyetinin konutlarda, işyerlerinde ve araçlarda oluşan fiziksel hasarın ötesine geçtiğini ifade eden Ölken, üretimin durması, teslimatların aksaması ve işletmelerin kapalı kalmasının da kayıpları büyüttüğünü söyledi. Ölken, özellikle küçük işletmeler için birkaç günlük kesintinin bile ciddi nakit akışı sorunlarına yol açabileceğini vurguladı. Sektöre yansıyan hasar yükünün rakamsal olarak değerlendirilebilmesi için hasar tespitlerinin tamamlanması gerektiğini belirten Ölken, “İlk değerlendirmeler, sigortalı hasarların yaklaşık 400 milyon dolar seviyesinde gerçekleşebileceğine işaret ediyor. Ancak, sigortalı hasar tutarı toplam ekonomik kaybın yalnızca bir bölümünü oluşturuyor” dedi. Sigortalılık oranlarının dikkate alınması gerektiğini ifade eden Ölken, “Ekonomik kaybın büyük bir kısmının sigorta güvencesi dışında kaldığını görüyoruz. İstanbul gibi sigortalılık oranlarının görece yüksek olduğu bölgelerde dahi koruma açığı devam ediyor” değerlendirmesinde bulundu.
Sigortalı ve sigortasız mal varlıklarından oluşan hasarların birlikte değerlendirilmesi halinde toplam kaybın milyar dolar seviyesine ulaşmasının mümkün göründüğünü belirten Ölken, şehir ve altyapıda meydana gelen zararların da eklenmesiyle çok daha büyük bir ekonomik maliyetle karşı karşıya kalınabileceğini söyledi. Ölken, bununla birlikte kısa sürede gerçekleşen şiddetli yağışların yaratacağı sigortalı hasar etkisinin sektör tarafından yönetilebilir seviyelerde kalmasını beklediklerini ifade etti.
‘KORUMANIN YETERLİLİĞİNE ODAKLANMALIYIZ’
Afetlere hazırlığın şehir planlamasından hanelerin ve işletmelerin alacağı önlemlere kadar birlikte düşünülmesi gerektiğini belirten Ölken, doğal su yollarının korunması, drenaj altyapısının güçlendirilmesi, geçirgen yüzeylerin artırılması ve erken uyarı sistemlerinin geliştirilmesinin öncelikli olduğunu söyledi. Ölken, işletmelerde kritik ekipmanların ve stokların korunmasının, iş sürekliliği planlarının hazırlanmasının da ekonomik kayıpları azaltabileceğine dikkat çekti.
Sigortalılık oranlarının artırılmasının yanı sıra mevcut güvencelerin yeterliliğinin de önem taşıdığını vurgulayan Ölken, “Sigortalılığı artırırken korumanın yeterliliğine de odaklanmalıyız. Poliçenin bulunması tek başına yeterli olmayabilir; sel teminatının kapsamı, limitler ve sigorta bedelleri ihtiyaçlarla örtüşmeli. Anlaşılır ürünler, erişilebilir ödeme koşulları ve acentelerimizin danışmanlığı bu açıdan çok değerli” ifadelerini kullandı. Parametrik sigortaların Türkiye’de özellikle iklim kaynaklı riskler açısından önemli bir potansiyel taşıdığını belirten Ölken, bu modellerde ödemenin belirli bir konumdaki su seviyesinin önceden kararlaştırılan eşiğe ulaşması gibi ölçülebilir koşullara bağlandığını söyledi. Ölken, böylece ayrıntılı fiziksel hasar tespiti beklenmeden sözleşme koşulları çerçevesinde hızlı nakit desteği sağlanabildiğini ifade etti.
Parametrik sigortaların afet sonrasında geçici giderlerin karşılanması, işletmelerin faaliyetlerini yeniden başlatması ve nakit akışının desteklenmesi açısından değerli olduğunu belirten Ölken, geleneksel poliçelerde kapsam ve koşullara bağlı olarak karşılanması güç olabilen bazı faaliyet kesintisi ihtiyaçları için de tamamlayıcı çözümler sunabileceğini söyledi. Bu ürünlerin doğru tasarlanması gerektiğine dikkat çeken Ölken, “Gerçekleşen zarar ile ödeme koşulu her zaman örtüşmeyebilir riski doğru yansıtan göstergeler ve açık sözleşme koşulları gerekiyor” dedi.
Neova Sigorta Genel Müdür Yardımcısı Abdullah Samet Meşe: Önceliğimiz hasar süreçlerinin hızlı ve şeffaf yürütülmesidir
Neova Sigorta Genel Müdür Yardımcısı Abdullah Samet Meşe, “Hasar yönetimi açısından önceliğimiz, hasarların doğru tespit edilmesi, eksper ve ilgili ekiplerin koordineli çalışması, tazminat süreçlerinin hızlı ve şeffaf yürütülmesidir. Teminat politikalarında da risklerin doğru tanımlanması ve mevcut güvencelerin bölgesel riskler doğrultusunda değerlendirilmesi önem taşıyor” dedi.
| T |
ürkiye Sigorta Birliği tarafından paylaşılan verilere göre, İstanbul’da sel felaketinin ardından sigorta şirketleri nezdinde yaklaşık 10 bin hasar dosyası açıldığını ve bildirilen toplam hasar tutarının 10,5 milyar lira seviyesine ulaştığını belirterek sözlerine başlayan Neova Sigorta Genel Müdür Yardımcısı Abdullah Samet Meşe, hasar bildirimleri ve ekspertiz çalışmalarının devam ettiği süreçte bu rakamların süreç içerisinde değişebileceğini göz önünde bulundurmak gerektiğinin altını çizdi. Abdullah Samet Meşe, “Bu tür afetler, risk analizlerinde geçmiş hasar verilerinin yanı sıra bölgesel koşulların, altyapının ve iklim değişikliğinin etkilerinin de dikkate alınması gerektiğini gösteriyor. Hasar yönetimi açısından önceliğimiz, hasarların doğru tespit edilmesi, eksper ve ilgili ekiplerin koordineli çalışması, tazminat süreçlerinin hızlı ve şeffaf yürütülmesidir. Teminat politikalarında da risklerin doğru tanımlanması ve mevcut güvencelerin bölgesel riskler doğrultusunda değerlendirilmesi önem taşıyor” dedi. Abdullah Samet Meşe, sözlerini şöyle sürdürdü: “Doğal afetlerin ekonomik etkilerini azaltmak için hasar sonrasındaki müdahale kadar, afet gerçekleşmeden önce alınan önlemlere de odaklanmak gerekiyor. Risklerin doğru analiz edilmesi, yapıların ve altyapının dayanıklılığının artırılması, sigorta güvencesinin yaygınlaştırılması bu yaklaşımın birbirini tamamlayan unsurları. Poliçe kapsamlarının, teminatın ve varsa istisnaların açık biçimde anlatılması da sigortalıların ihtiyaçlarına uygun güvenceleri doğru değerlendirebilmesi açısından önemli. Konutlarda ve işletmelerde su baskınlarına karşı alınan yapısal önlemlerin yaygınlaşması, risk değerlendirmelerinde bu önlemlerin dikkate alınması önleyici yaklaşımı güçlendirebilir. Bir diğer başlık ise afetlere karşı güvence yapısının geliştirilmesi. Bu anlamda Zorunlu Afet Sigortası’na yönelik çalışmaları önemli buluyoruz. Bu düzenlemenin hayata geçirilmesi, farklı afet risklerini kapsayan daha geniş bir güvence yapısının oluşturulmasına katkı sağlayabilir. Özetle ve önemle belirtmeliyim ki, iklim değişikliğinin getirmiş olduğu yeni riskler, sadece risklerin teminat altına alınmasını yetersiz kılıyor. Özellikle risk farkındalığının artırılmasını ve önleyici uygulamaların teşvik edilmesini yeni dönemde sigorta sektörü için de önemli bir başlık olarak değerlendiriyoruz.”
‘PARAMETRİK SİGORTA TAMAMLAYICI BİR ÇÖZÜM’
Parametrik sigorta modellerine değinen Abdullah Samat Meşe, bu modelin hasar tespitinden bağımsız olarak, yağış miktarı veya rüzgâr hızı gibi önceden belirlenen ölçülebilir kriterlerin gerçekleşmesi halinde ödeme yapılmasına dayandığını belirtti. Abdullah Samet Meşe, sözlerini şöyle tamamladı: “Bu yapı, özellikle afet sonrasında finansal kaynağa hızlı erişmesi gereken işletmeler açısından değerlendirilebilir. Bununla birlikte, ölçülen göstergenin gerçekleşen zararla tam olarak örtüşmemesi risk oluşturuyor. Türkiye’de bu modellerin gelişimi açısından tarım, enerji, turizm ve tedarik zinciri gibi hava koşullarından veya doğal afetlerden doğrudan etkilenen sektörler değerlendirilebilir. Bununla birlikte, parametrik sigortaların yaygınlaşması için ölçüm altyapısının güvenilirliği, parametrelerin doğru belirlenmesi, sözleşme koşullarının açık biçimde tanımlanması ve müşterilerin ürünün nasıl çalıştığını doğru anlaması gerekiyor. Parametrik sigortaları geleneksel sigorta ürünlerinin alternatifi olarak değerlendirmekten ziyade, belirli risklerde mevcut güvenceyi tamamlayabilecek bir çözüm olarak ele almak daha doğru olacaktır.”
Quick Sigorta Genel Müdürü Eyüp Özsoy: Önceliğimiz sigorta güvencesini daha geniş kesimlere ulaştırarak afetlerin ekonomik etkilerini azaltmak
İstanbul’da yaşanan sel ve su baskınlarının ardından sigorta güvencesinin yaygınlaştırılmasına dikkat çeken Quick Sigorta Genel Müdürü Eyüp Özsoy, konut ve işyerlerinde sigortalılık oranının %17-20 bandında kaldığını belirtti. Mevcut teminatların önemine dikkat çeken Özsoy, “Önceliğimiz, sigorta güvencesini daha geniş kesimlere ulaştırarak afetlerin ekonomik etkilerini azaltmak” dedi.
İstanbul’da yaşanan sel ve su baskınlarının ardından hasar tespit çalışmaları devam ederken, afetlerin ekonomik sonuçları ve sigorta güvencesinin yaygınlığı yeniden gündeme geldi. Sigorta Bilgi ve Gözetim Merkezi (SBM) verilerine göre İstanbul’da yangın ve kasko branşlarında toplam 2 bin 205 hasar dosyası açıldı. Bunların bin .756’sını konut ve işyeri, 449’unu ise kasko hasarları oluşturdu. Hasar bildirimleri ve ekspertiz çalışmaları sürerken, sigorta korumasının genişletilmesi ve mevcut teminatların yeterliliği de önem kazandı. İstanbul’daki sigortalılık oranlarını değerlendiren Quick Sigorta Genel Müdürü Eyüp Özsoy, afetlerin yol açtığı ekonomik kayıpların azaltılmasında sigorta güvencesinin daha geniş kesimlere ulaştırılması gerektiğine dikkat çekti. Kentteki poliçe dağılımına ilişkin verileri paylaşan Özsoy, “Sigorta Bilgi ve Gözetim Merkezi verilerine göre İstanbul’da yaklaşık 940 bin konut ve iş yeri poliçesi bulunuyor. Bunların 710 bini konutlara, 208 bini ticari işletmelere, 22 bini ise sınai tesislere ait” dedi.
‘SİGORTALILIK ORANI %43 SEVİYESİNDE’
Konut ve işyerlerindeki sigortalılık oranlarının yetersizliğine işaret eden Özsoy, bu durumun afetlerden kaynaklanan ekonomik kayıpların karşılanmasında önemli bir koruma açığı oluşturduğunu belirtti. Araç sigortalarında da benzer bir tablo bulunduğunu ifade eden Özsoy, sigortalılık oranlarının artırılmasının öncelikli hedeflerden biri olması gerektiğini vurguladı. Özsoy, “Konut ve iş yerlerinde sigortalılık oranının
%17–20 bandında kalması, koruma açığının büyüklüğünü ortaya koyuyor. Araçlarda ise yaklaşık 2,8 milyon kasko poliçesi bulunmasına rağmen sigortalılık oranı %43 seviyesinde. Önceliğimiz, sigorta güvencesini daha geniş kesimlere ulaştırarak afetlerin ekonomik etkilerini azaltmak olmalı” ifadelerini kullandı. Sigortalılık oranlarının yanı sıra poliçelerin sunduğu korumanın da değerlendirilmesi gerektiğine dikkat çeken Özsoy, sel ve su baskınlarında zararların karşılanabilmesi için ilgili teminatların poliçede bulunmasının belirleyici olduğunu aktardı. Konut, eşya, işyeri ve araç sigortalarında sigorta bedelleri, teminat limitleri ve muafiyetlerin önemine değinen Özsoy, poliçe tercihinde yalnızca prim tutarına odaklanılmaması gerektiğini belirtti. Afetler karşısında yeterli güvenceye sahip olmanın, yalnızca sigorta poliçesi yaptırmakla sınırlı olmadığını ifade eden Özsoy, mevcut teminatların olası zararları karşılama kapasitesinin de gözden geçirilmesi gerektiğini vurguladı. Özsoy, bu kapsamda deprem, sel ve su baskını gibi risklere karşı korumayı genişletecek Zorunlu Afet Sigortası’nın hayata geçirilmesinin önemine işaret etti.
‘SİGORTALILARIN TALEPLERİ ÖN PLANDA’
Quick Sigorta’nın İstanbul’daki sel felaketinin ardından kasko sigortalılarına yönelik benimsediği yaklaşımı da değerlendiren Özsoy, su baskınına maruz kalan araçlarda yalnızca mevcut hasarların değil, ilerleyen dönemlerde ortaya çıkabilecek teknik ve güvenlik risklerinin de dikkate alınacağını belirtti. Selden zarar gören araçlarda hasar değerlendirmesinin mevcut fiziksel zararlarla sınırlı tutulmamasını hedeflediklerini aktaran Özsoy, araçların gelecekteki kullanım güvenliğine ilişkin sigortalı endişelerinin de süreçte göz önünde bulundurulacağını ifade etti. Bu doğrultuda sigortalıların taleplerinin ve memnuniyetinin ön planda tutulmasının amaçlandığını kaydetti.
Anadolu Sigorta Genel Müdür Yardımcısı Nurdan Türkdemir:
Afetlere karşı dayanıklılığın artırılması için risk gerçekleşmeden harekete geçmek zorundayız
Afetlere karşı dayanıklılığın artırılması için riskler gerçekleşmeden harekete geçilmesi gerektiğini vurgulayan Anadolu Sigorta Genel Müdür Yardımcısı Nurdan Türkdemir, kent altyapısının güçlendirilmesi, taşkın riski taşıyan bölgelerin belirlenmesi ve erken uyarı sistemlerinin yaygınlaştırılmasının büyük önem taşıdığını söyledi.
stanbul’da yaşanan sel felaketinin iklim değişikliğinin etkilerini ve büyük şehirlerin aşırı hava olaylarına karşı kırılganlığını bir kez daha ortaya koyduğunu belirten Anadolu Sigorta Genel Müdür Yardımcısı Nurdan Türkdemir, konutlarda, işyerlerinde ve araçlarda meydana gelen hasarların yanı sıra işletmelerin faaliyetlerinin aksamasının da ekonomik kayıpları büyüttüğünü söyledi. İklim değişikliğiyle birlikte aşırı yağış ve sel olaylarının daha sık ve şiddetli yaşanma olasılığının sigorta sektörünün risk değerlendirme ve fiyatlama yaklaşımlarını yeniden ele almasını gerektirdiğini ifade eden Türkdemir, “Önümüzdeki dönemde özellikle sel riski yüksek bölgelerde prim ve muafiyet uygulamalarının farklılaşması, teminat kapsam ve koşullarının risk düzeyine göre yeniden değerlendirilmesi gündeme gelebilir” şeklinde konuştu.
‘SİGORTALANABİLİRLİĞİ SÜRDÜRMEK ÖNCELİĞİMİZ’
Dere yatakları ve taşkın riski yüksek alanlar başta olmak üzere il ve ilçe bazında daha ayrıntılı risk kabul kriterlerinin oluşturulmasının önem kazanacağını belirten Türkdemir, “Ancak burada temel önceliğimiz, sigortalanabilirliği sürdürülebilir kılarken sigortalılarımızın değişen risklere karşı korunmasını sağlamak. Bu nedenle doğru risk analizi, önleyici tedbirler ve güçlü hasar yönetimi süreçlerinin birlikte ele alınması gerektiğine inanıyoruz” ifadelerini kullandı. Afetlere karşı dayanıklılığın artırılması için riskler gerçekleşmeden harekete geçilmesi gerektiğini vurgulayan Türkdemir, kent altyapısının güçlendirilmesi, taşkın riski taşıyan bölgelerin belirlenmesi ve erken uyarı sistemlerinin yaygınlaştırılmasının büyük önem taşıdığını söyledi. Sigorta güvencesinin toplumun daha geniş kesimlerine ulaşması gerektiğini belirten Türkdemir, “İstanbul’da 4,1 milyon sigortalanabilir konutun yalnızca 710 bininde konut sigortası bulunuyor. Bu tablo, sigortalılık oranlarının artırılması konusunda önümüzde önemli bir alan olduğunu gösteriyor” dedi. Sel ve su baskınlarını da kapsayacak şekilde geliştirilmesi öngörülen Zorunlu Afet Sigortası’nın hayata geçirilmesinin koruma açığının azaltılmasına katkı sağlayabileceğini ifade eden Türkdemir, “Sigorta sektörünün sorumluluğu yalnızca hasarları karşılamak değil; risk farkındalığını artırmak, önleyici tedbirleri teşvik etmek ve erişilebilir güvenceler sunmak” değerlendirmesinde bulundu.
‘PARAMETRİK SİGORTALAR GELİŞİM GÖSTERİYOR’
İklim kaynaklı afetlerin artmasıyla parametrik sigortaların Türkiye’de önemli bir gelişim potansiyeli taşıdığını belirten Türkdemir, bu modellerde yağış miktarı veya su seviyesi gibi önceden belirlenen göstergelerin belirli eşikleri aşması halinde geleneksel hasar tespit süreci beklenmeden ödeme yapılabildiğini söyledi. Böylece afet sonrasında özellikle KOBİ’lerin acil nakit ihtiyaçlarının karşılanmasının, iş sürekliliğinin desteklenmesinin ve bazı dolaylı ekonomik kayıpların yönetilmesinin mümkün olabildiğini ifade etti. Parametrik sigortaların geleneksel ürünlerin yerini almak yerine onları tamamlayıcı bir rol üstlenmesi gerektiğini vurgulayan Türkdemir, “Parametrik sigortaları geleneksel ürünlerin tamamlayıcısı olarak değerlendiriyoruz. Bu modellerin yaygınlaşması için güvenilir veri altyapısının oluşturulması, ödeme koşullarının şeffaf biçimde belirlenmesi ve müşterilerin ihtiyaçlarına uygun ürünlerin geliştirilmesi gerekiyor” dedi.
Doğa Sigorta Teknik Genel Müdür Yardımcısı Mehmet Tümer: Sigorta sektörü toplumun afetlere karşı dayanıklılığını artıran stratejik bir paydaş olmalı
Doğa Sigorta Teknik Genel Müdür Yardımcısı Mehmet Tümer, İstanbul’da yaşanan sel felaketinin ekonomik kayıplarına ve sigortalılık oranlarına dikkat çekerek, “Sigorta sektörü toplumun afetlere karşı dayanıklılığını artıran stratejik bir paydaş olmalı” dedi. Tümer, önleyici tedbirlerin önemini vurguladı.
İstanbul’da yaşanan sel felaketinin doğal afetlerin yalnızca fiziksel değil, ciddi ekonomik ve sosyal sonuçlar da doğurduğunu gösterdiğini belirten Doğa Sigorta Teknik Genel Müdür Yardımcısı Mehmet Tümer, iklim değişikliğinin etkisiyle sel ve su baskınlarının daha sık ve yıkıcı hâle gelebildiği bir dönemde kamu kurumlarına, vatandaşlara ve sigorta sektörüne önemli sorumluluklar düştüğünü söyledi. İstanbul özelinde 4,5 milyar lirayı aşan ekonomik kaybın finansal güvencenin önemini ortaya koyduğunu ifade eden Tümer, konut ve işyerlerinde sigortalılık oranının yüzde 20, kasko sigortası oranının ise %43 seviyesinde kalmasının afet kaynaklı ekonomik kayıpların önemli bir bölümünün vatandaşlar ve işletmeler üzerinde kalma riskini artırdığını belirtti. Ekonomik kayıpların azaltılması ve sigortalılık oranlarının artırılması için Zorunlu Afet Sigortası’nın (ZAS) hayata geçirilmesi gerektiğini vurgulayan Tümer, Türkiye Sigorta Birliği (TSB) yönetiminin de üzerinde durduğu düzenlemenin yalnızca depremi değil, sel ve diğer iklim krizlerini de kapsayacak şekilde TBMM gündemine getirilerek yasalaşması gerektiğini ifade etti. Alım gücü düşük olan veya yüksek riskli bölgelerde yaşayan vatandaşların sigorta poliçelerine erişebilmesi için devlet destekli prim modelleri ve vergi teşviklerinin devreye alınmasını öneren Tümer, finansal ve afet okuryazarlığının artırılmasının da önemine dikkat çekti. Zorunlu trafik sigortasının doğal afet zararlarını karşılamadığı konusunda toplumun bilgilendirilmesi gerektiğini belirten Tümer, araçlar için kasko, konutlar için ise yangın ve doğal afet poliçelerine sel ve su baskını teminatı ekletilmesi yönünde kitlesel farkındalık kampanyaları yürütülmesini önerdi. Risk bazlı kentsel planlamanın önemine de değinen Tümer, altyapı yatırımları ve kentsel dönüşüm projelerinde sigorta şirketlerinin risk haritalarının esas alınması, dere yatakları ve yüksek riskli su havzalarındaki yapılaşmanın önüne geçilmesi gerektiğini söyledi.
‘HASAR İHBAR SÜREÇLERİ DİJİTALLEŞTİRİLMELİ’
Sigorta sektörünün afet sonrasında üstlenmesi gereken sorumluluklara değinen Tümer, “Afet sonrasında mağduriyetlerin büyümemesi için hasar ihbar süreçleri dijitalleştirilmeli, eksper atamaları hızlandırılmalı ve acil ihtiyaçlar için avans/tazminat ödemeleri ivedilikle gerçekleştirilmelidir” ifadelerini kullandı.
Sigorta şirketlerinin sel teminatını standart ve anlaşılır paketler halinde sunması gerektiğini belirten Tümer, daha düşük bütçeli vatandaşlar için mikro-sigorta ürünlerinin geliştirilmesini önerdi. İklim değişikliği senaryoları ve gelişmiş veri analitiği kullanılarak mikro ölçekli sel risk haritaları hazırlanmasının önemine dikkat çeken Tümer, bu verilerin yerel yönetimlerle paylaşılması yoluyla proaktif önlemlerin alınmasına rehberlik edilebileceğini ifade etti.
Reasürans kapasitesinin güçlendirilmesi gerektiğini de belirten Tümer, küresel reasürans piyasalarıyla ilişkilerin güçlü tutularak milyarlarca liralık afet hasarlarını karşılayabilecek finansal kapasitenin güvence altına alınmaya devam edilmesi gerektiğini söyledi. Sigorta sektörünün bu süreçte üstlenmesi gereken role dikkat çeken Tümer, “Sigorta sektörü de bu dönüşümde yalnızca riskin finansal sonuçlarını üstlenen değil, risk bilincini geliştiren ve toplumun afetlere karşı dayanıklılığını artıran stratejik bir paydaş olmalı” değerlendirmesinde bulundu.
Doğa Sigorta Hasar ve Hukuk Genel Müdür Yardımcısı Ümit Gültekin: Sel felaketinin ekonomik maliyeti dolaylı etkilerle 20 milyar liraya kadar yükselebilir
Doğa Sigorta Hasar ve Hukuk Genel Müdür Yardımcısı Ümit Gültekin, İstanbul’da yaşanan sel felaketinin ekonomik maliyetinin 20 milyar liraya kadar yükselebileceğini belirterek, “Toplam sigorta ödemelerinin 10 milyar lirayı aşması beklenmektedir” dedi. Gültekin konut ve işyerlerindeki düşük sigortalılık oranlarına dikkat çekti.
| İ |
stanbul’da yaşanan sel felaketinin konutlar, işyerleri ve ticari ve sınai tesislerde büyük yapısal hasarlara yol açtığını belirten Doğa Sigorta Hasar ve Hukuk Genel Müdür Yardımcısı Ümit Gültekin, yüzlerce aracın da kullanılamaz hale geldiğini söyledi. Selin makroekonomik düzeyde ağır bir bilanço oluşturduğuna dikkat çeken Gültekin, afetin ardından ilk hafta sonundaki verilere göre genel ekonomik maliyetin yaklaşık 10 milyar lira olduğunu, altyapı ve çevre illerdeki hasarlarla birlikte bu tutarın 20 milyar liraya kadar yükselebileceğinin öngörüldüğünü belirtti. Selin yalnızca konut ve işyerlerinde değil, ticari ve sınai tesislerde de ciddi hasarlar meydana getirdiğini ifade eden Gültekin, afetin ekonomik etkilerinin sigortalı ve sigortasız kayıplar açısından değerlendirilmesi gerektiğine dikkat çekti.
Türkiye Sigorta Birliği (TSB) tarafından açıklanan 22 Ekim tarihli verilere değinen Gültekin, İstanbul genelinde yaklaşık 8 bin 730 hasar dosyası açıldığını ifade etti. İlk etapta ayrılan muallak tazminatların ardından toplam sigorta ödemelerinin 10 milyar lirayı aşmasının beklendiğini belirten Gültekin, “Toplam sigorta ödemelerinin 10 milyar lirayı aşması beklenmektedir. Uzun vadede tüm dolaylı kırılımlarla (iş durması vs.) bu maliyetin 20 milyar liraya kadar ulaşabileceğini öngörmekteyiz” dedi. Hasar yükünün yalnızca doğrudan maddi zararlarla sınırlı olmadığını belirten Gültekin, iş durması gibi dolaylı kayıpların da uzun vadeli maliyet hesaplamalarında dikkate alınması gerektiğini ifade etti.
Yangın ve doğal afet poliçeleri kapsamında konut, işyeri ve sınai tesisler için 6 bin 667 hasar dosyası açıldığını aktaran Gültekin, 10 milyar liralık hasar tutarının 7,7 milyar lirası’nın bu branşa ait olduğunu söyledi. Sel sularına kapılan, motor ve elektronik sistemleri zarar gören araçlar için kasko branşında 1.995 hasar dosyası kaydedildiğini belirten Gültekin, yalnızca İstanbul’da ilk hafta sonuçlarına göre sigortalı kıymetlerde 7 bin 589 hasar ihbarı ve 8,2 milyar lira tutarında hasar bildirimi yapıldığını ifade etti.
‘SİGORTALILIK ORANI SADECE %17-20 BANDINDA’
İstanbul’daki sigortalılık oranlarına dikkat çeken Gültekin, “İstanbul’da konut ve işyerlerindeki sigortalılık oranı sadece %17-20 bandında, araçlarda kasko oranı ise %43 seviyesindedir” ifadelerini kullandı. Düşük sigortalılık oranları nedeniyle milyarlarca liralık ekonomik kaybın büyük bölümünün sigorta havuzu yerine devlet yardımları ve vatandaşların öz kaynaklarıyla karşılanmak zorunda kaldığını belirten Gültekin, zorunlu deprem sigortası olan DASK’ın sel zararlarını kapsamaması nedeniyle henüz yasalaşmayan Zorunlu Afet Sigortası (ZAS) ihtiyacının yeniden gündeme geldiğini söyledi.
‘ÖNCELİKLİ ÖDEMEYE DEVAM EDECEĞİZ’
Doğa Sigorta olarak sel felaketinin ilk gününden itibaren hasar ihbar hattını duyurduklarını belirten Gültekin, sigortalılara en hızlı şekilde hizmet vermek amacıyla hasar tespitlerini ivedilikle gerçekleştirdiklerini ve ödeme süreçlerini başlattıklarını ifade etti. Afetten etkilenen sigortalıların hasarlarının öncelikli olarak karşılanması için çalışmalarını sürdürdüklerini belirten Gültekin, “Hasar tespitleri yapılır yapılmaz, felakete uğrayan sigortalılarımızın hasarlarını öncelikli olarak ödemeye devam edeceğiz” dedi.