

Sigorta ve emeklilikte yeni dönem OVP ile şekilleniyor
- Sektör
 Ömer Furkan Biber
- 0
- 29 dakika okuma
2027-2029 Orta Vadeli Programı, sigorta ve emeklilik sektöründe önümüzdeki 3 yılın yol haritasını ortaya koyuyor. Zorunlu Afet Sigortası’nın kapsamının genişletilmesinden BES ve OKS’de planlanan değişikliklere, birikimli hayat ürünlerinden uzun dönemli bakım sigortasına kadar birçok başlık yeni dönemin çerçevesini oluşturuyor. Prim üretimindeki büyümenin sigortalılık oranına etkisi ise OVP’nin gündem maddeleri arasında yer alıyor.
Türkiye ekonomisinin 2027 2029 dönemindeki hedeflerini belirleyen Orta Vadeli Program’da sigorta ve özel emeklilik sektörüne yönelik yeni adımlar da yer aldı. Programda doğrudan sigortacılığa ilişkin düzenlemelerin yanında enflasyon, ekonomik büyüme, tasarrufların artırılması ve finansal sistemin geliştirilmesine yönelik hedefler de sektörün önümüzdeki 3 yıldaki seyrini yakından ilgilendiriyor. Sektör yeni OVP dönemine prim üretiminde yüksek büyümeyle giriyor. Türkiye Sigorta Birliği verilerine göre 2025 yılında toplam prim üretimi %46 artarak 1,2 trilyon lirayı aştı. Bunun yaklaşık 1 trilyon lirasını hayat dışı sigortalar, 179 milyar lirasını ise hayat sigortaları oluşturdu. Aynı dönemde sektörün gerçekleştirdiği hasar ödemesi 498,5 milyar liraya ulaştı. Sigorta, reasürans ve emeklilik şirketlerinin toplam aktif büyüklüğü de 3,8 trilyon liraya yükseldi. Prim üretimindeki artışa karşın sigortanın ekonomideki payı sektörün uzun süredir üzerinde durduğu konular arasında. 2025 sonunda sigorta penetrasyonu %2,62 seviyesinde gerçekleşti. TSB’nin 2030 hedefleri arasında bu oranın %4,7’ye çıkarılması bulunuyor. Önümüzdeki 3 yıllık dönemde sektörün büyümesi kadar bu büyümenin sigortalılık oranlarına ne ölçüde yansıyacağı da izlenecek. OVP’de yer alan afet, emeklilik, hayat ve bakım sigortasına ilişkin düzenlemeler bu açıdan sektörün hareket alanını genişletiyor.
ENFLASYONDAKİ DÜŞÜŞ FİYATLAMAYA YANSIYABİLİR
OVP’de Türkiye ekonomisinin 2027’de %4,2, 2028’de %4,6 ve 2029’da %5 büyümesi hedefleniyor. Enflasyonun ise aynı dönemde sırasıyla %21, %13,5 ve %9 seviyesine gerilemesi öngörülüyor. Enflasyon, son yıllarda sigorta sektörünün fiyatlama ve hasar yönetiminde karşılaştığı başlıca sorunlardan biri oldu. Otomotivde yedek parça ve servis maliyetleri, sağlık hizmetlerindeki fiyat artışları, işçilik giderleri ve inşaat maliyetleri doğrudan hasar tutarlarına yansıdı. Maliyetlerin kısa sürelerde değişmesi, poliçelerin düzenlendiği tarih ile hasarın gerçekleştiği tarih arasındaki farkı da önemli hale getirdi. Enflasyonda OVP’de öngörülen gerilemenin gerçekleşmesi durumunda fiyatlama ve rezerv yönetiminde daha öngörülebilir koşullar oluşabilir. Burada sektör açısından genel enflasyonun yanında kendi hasar maliyetlerinin seyri de önem taşıyacak. Sağlık, otomotiv ve inşaat gibi alanlardaki maliyetlerin genel enflasyondan farklı hareket etmesi sigorta şirketlerinin fiyatlama ihtiyacını sürdürebilir.
Ekonomik büyüme hedefleri ise sigortalanabilir değerlerin artması açısından sektörün yakından takip edeceği bir diğer konu. Konut, otomobil, üretim ve ticarette yaşanacak büyüme sigorta ihtiyacını da beraberinde getirecek.
AFET SİGORTASININ KAPSAMI GENİŞLEYECEK
OVP’de sigorta sektörüne yönelik en açık hedeflerden biri afet sigortaları konusunda yer alıyor. Programda tüm afet tehlikelerini kapsayacak zorunlu afet sigortası mekanizmasının geliştirilmesi ve yaygınlaştırılması öngörülüyor. Afet sigortasına ilişkin beyan ve ödemelerin daha etkin takip edilmesi de hedefler arasında. Hazırlıkları devam eden Zorunlu Afet Sigortası ile mevcut Zorunlu Deprem Sigortası’nın kapsamının genişletilmesi planlanıyor. SEDDK Başkanı Davut Menteş’in yaptığı açıklamalara göre yeni sistemde deprem dışında sel ve orman yangını gibi afetlerin de kapsama alınması üzerinde çalışılıyor. Türkiye’nin son yıllarda yaşadığı büyük afetler, sigortalı ekonomik değerlerin önemini daha görünür hale getirdi. Zorunlu Afet Sigortası’nın devreye girmesi halinde daha geniş bir afet grubunun sigorta sistemi içinde karşılık bulması mümkün olacak. Sistemin kapsamı, uygulanacak teminatlar, sigorta bedelleri ve risklerin nasıl fiyatlanacağı ise yapılacak düzenlemelerle netleşecek. Afet sigortalarında poliçe sayısının artırılması kadar sigortalı değerlerin doğru belirlenmesi de önem taşıyor. Eksik sigorta ve güncelliğini kaybeden sigorta bedelleri, büyük hasarlarda poliçeden alınan karşılığın ihtiyacın altında kalmasına neden olabiliyor. OVP’de beyan ve ödemelerin takibine ayrıca yer verilmesi de afet sigortasının uygulama tarafına ilişkin çalışmaların devam edeceğini gösteriyor.
BES VE OKS’DE DEĞİŞİKLİK HAZIRLIĞI
Programda uzun vadeli tasarrufların artırılmasına geniş yer ayrılıyor. Bireysel Emeklilik Sistemi’nde standart emeklilik yatırım fonlarının yeniden tasarlanması, Otomatik Katılım Sistemi’nde ise fon çeşitliliğinin artırılması ve kesintilerin sadeleştirilmesi planlanıyor. Emeklilik sistemi son yıllarda ulaştığı fon büyüklüğüyle finansal sistem içinde önemli bir yere geldi. Gönüllü BES ve OKS’de milyonlarca katılımcının birikimleri yönetilirken yeni dönemde katılımcıların sistemde kalma süresi ve fon tercihleri üzerinde duruluyor. OKS’de herhangi bir fon tercihinde bulunmayan çalışanların birikimlerinin nasıl değerlendirileceğine ilişkin sistemin değiştirilmesi de gündemde. SEDDK’nın çalışmalarında farklı yaş ve risk tercihlerine göre fon seçeneklerinin genişletilmesi üzerinde duruluyor. Kesintilerin daha sade hale getirilmesi de programdaki hedefler arasında bulunuyor. Önceki dönemde gündeme gelen Tamamlayıcı Emeklilik Sistemi ise 2027-2029 OVP’de yer almadı. Yeni program mevcut OKS’nin değiştirilmesi ve katılımcı sayısıyla fon büyüklüğünün artırılmasına odaklanıyor.
HAYAT SİGORTALARININ ÜRETİMDEKİ PAYI %14,6
Hayat sigortaları da OVP’de uzun vadeli tasarruflar kapsamında ele alınıyor. Yatırım fonlu ve birikimli hayat sigortalarının yaygınlaştırılması programdaki tedbirler arasında yer alıyor. Türkiye’de sigorta üretiminin büyük bölümünü halen hayat dışı branşlar oluşturuyor. 2025 yılında hayat dışı sigortaların toplam üretimdeki payı %85,4 olurken hayat sigortalarının payı %14,6 seviyesinde kaldı. Buna karşılık hayat branşında aynı yıl %79’luk prim artışı yaşandı. Birikim özelliği taşıyan hayat ürünlerinin yaygınlaşması, hayat branşının toplam sektör içerisindeki payını da etkileyebilir. OVP’nin bu ürünlere doğrudan yer vermesi, hayat sigortalarının önümüzdeki 3 yıllık dönemde sektörün takip edeceği alanlardan biri olacağını gösteriyor.
BAKIM SİGORTASI İÇİN ALTYAPI HAZIRLANACAK
Türkiye’nin değişen nüfus yapısı sigortacılık açısından yeni bir çalışma alanını da gündeme getiriyor. OVP’de bakım ekonomisinin güçlendirilmesi amacıyla uzun dönemli bakım sigortasının altyapısının oluşturulması hedefleniyor. Uzun dönemli bakım sigortası, yaşlılık veya günlük yaşam faaliyetlerinin yerine getirilmesini zorlaştıran durumlarda ortaya çıkan bakım ihtiyacının finansmanına yönelik bir sistem olarak ele alınıyor. Modelin nasıl uygulanacağı henüz netleşmiş değil. Kamu ve özel sektörün sistem içerisindeki yeri, prim yapısı, kapsam ve teminatların önümüzdeki dönemde yapılacak çalışmalarla belirlenmesi bekleniyor. Türkiye’de yaşlı nüfusun toplam nüfus içerisindeki payındaki artış dikkate alındığında bakım hizmetlerinin finansmanı önümüzdeki yıllarda daha fazla gündeme gelecek. OVP ile sigortanın bu alandaki rolü de resmi programda yer bulmuş oldu.
KOBİ’LERDE ALACAK RİSKİNE YENİ MODEL
KOBİ’lere yönelik sigortalar da sektörün büyüme alanlarından biri. Devlet Destekli Alacak Sigortası’nın daha etkin kullanılmasına yönelik çalışmalar kapsamında mevcut sistemin sadeleştirilmesi ve tazminat süreçlerinin hızlandırılması planlanıyor. Sistemin temel amacı, KOBİ’lerin vadeli satışlarından doğan ticari alacaklarını ödenmeme riskine karşı korumak. Yeni dönemde alacak sigortasının finansmana erişimde de kullanılabilmesi üzerinde çalışılıyor. Böylece sigortalı alacağın kredi süreçlerinde bir güvence olarak değerlendirilmesinin önü açılabilecek. KOBİ’lerin sigorta sistemine daha fazla dahil edilmesi, penetrasyon açısından da sektörün önündeki alanlardan biri. İşletmelerin yalnızca zorunlu sigortalara değil yangın, doğal afet, sorumluluk, alacak ve diğer ticari risklere karşı güvenceye ulaşması, sigortanın reel sektör içindeki payını artırabilecek başlıklar arasında bulunuyor.
PRİM BÜYÜMESİ PENETRASYONA YANSIMALI
Sektörün önündeki 3 yıllık dönemin önemli göstergelerinden biri sigorta penetrasyonu olacak. Prim üretiminin büyümesi sektörün mali büyüklüğünü artırırken daha fazla kişinin, konutun ve işletmenin sigortalanması koruma açığının azalması açısından önem taşıyor. Türkiye’de sigortanın yaygınlaşması için fiyat kadar ürünlerin anlaşılabilirliği ve erişilebilirliği de öne çıkıyor. Finansal ve sigorta okuryazarlığının artırılması, gönüllü sigortalarda daha geniş kesimlere ulaşılması, düşük gelir gruplarının ihtiyaçlarına uygun ürünlerin geliştirilmesi ve KOBİ’lerin sigorta sistemine daha fazla dahil edilmesi penetrasyonun yükselmesinde rol oynayacak. Dağıtım kanallarındaki dijitalleşme de sigortaya erişimi kolaylaştırıyor. Ancak erişimin kolaylaşması tek başına yeterli değil. Sigortalının satın aldığı poliçenin kapsamını bilmesi, ihtiyacına uygun teminatı seçebilmesi ve sigortayı yalnızca zorunlu ürünlerden ibaret görmemesi gönüllü sigortalardaki büyümenin önünü açacak. 2027 2029 döneminde OVP’de yer alan hedeflerin ne kadarının uygulamaya geçirileceği sektörün önündeki tabloyu da şekillendirecek. Zorunlu Afet Sigortası’nın hayata geçirilmesi, BES ve OKS’de yapılacak değişiklikler, birikimli hayat sigortalarının yaygınlaştırılması ve uzun dönemli bakım sigortasının altyapısının oluşturulması doğrudan sektörün çalışma alanını genişletecek adımlar arasında. Sektör açısından rakamların yanında takip edilecek asıl gösterge ise sigortalılık olacak. Prim üretimi büyürken penetrasyonun da aynı yönde hareket etmesi, sigortanın ekonomideki payının artması açısından önümüzdeki 3 yılın en önemli başlıklarından biri olacak
YAPAY ZEKÂYA SORDUK
Yapay zekâya göre OVP’de yer alan hedeflerin sigorta sektörüne en önemli etkisi, bugün yeterince sigortalanmayan alanların sisteme dahil edilmesi olabilir. Afet sigortasının kapsamının genişletilmesi konutlarda, yeni hayat ve emeklilik ürünleri bireysel tasarruflarda, alacak sigortası ise KOBİ’lerde sigorta kullanımını artırabilir. Uzun dönemli bakım sigortasının hayata geçirilmesi de sektör için yeni bir alan açabilir. Önümüzdeki 3 yılda prim üretimindeki artışın penetrasyona yansıması halinde sigorta sektörünün ekonomideki payı da büyüyecektir.
Türkiye Sigorta Birliği Başkanı Ahmet Yaşar: Sigorta sektörü OVP’nin önemli paydaşlarından biridir
Türkiye Sigorta Birliği Başkanı Ahmet Yaşar, sigorta sektörünün OVP hedeflerine doğrudan katkı sağlayabileceğine dikkat çekerek, “Sektörümüzün üstlenebileceği önemli sorumluluklar bulunmaktadır” dedi. Yaşar, bu çerçevede sigorta sektörünün OVP’nin önemli paydaşlarından biri olduğunu vurguladı.
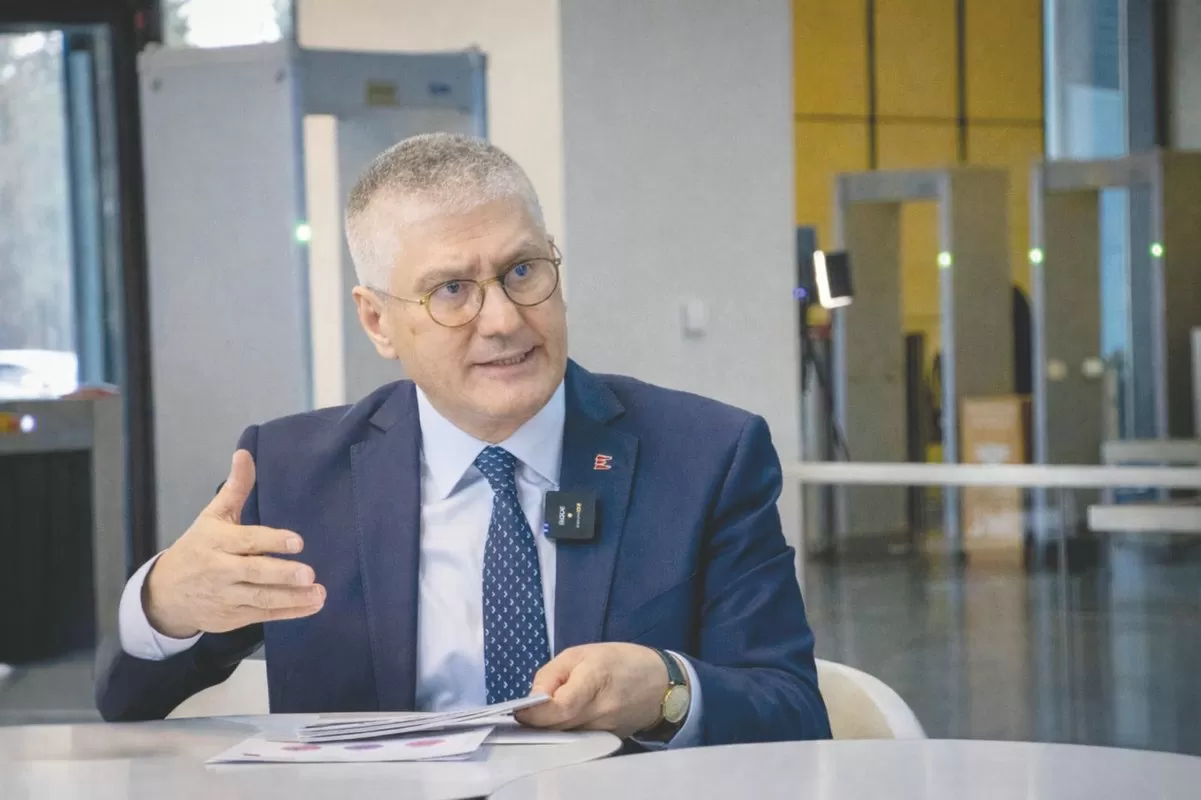
2027-2029 Orta Vadeli Programı’nın Türkiye ekonomisinin önümüzdeki 3 yıllık dönemine ilişkin temel politika önceliklerini ortaya koyduğunu belirten Türkiye Sigorta Birliği Başkanı Ahmet Yaşar, dezenflasyon ve sürdürülebilir büyümenin yanı sıra yatırımların, üretimin ve ihracatın desteklenmesi, finansmana erişimin kolaylaştırılması ve uzun vadeli tasarrufların artırılmasının sektör açısından önem taşıdığını söyledi. OVP’de “dayanıklılık” kavramına güçlü biçimde yer verilmesine dikkat çeken Yaşar, enerji ve su arz güvenliğinden tarımsal dayanıklılığa, stratejik sektörlerden afet risklerine kadar geniş bir risk alanının bulunduğunu belirterek, “Sigortacılık; risklerin önceden yönetilmesi, ekonomik kayıpların paylaşılması ve kamu maliyesi üzerindeki yükün azaltılması yoluyla ekonomik ve toplumsal dayanıklılığın temel finansal araçlarından biridir” dedi.
‘AFET RİSKİ SİGORTAYLA PAYLAŞILMALI’
6 Şubat depremlerinin afetlerin ekonomik ve mali boyutunu ortaya koyduğunu belirten Yaşar, 2023-2026 döneminde deprem harcamalarının 2026 yılı fiyatlarıyla 5,4 trilyon liraya, yaklaşık 104 milyar dolara ulaşacağını; toplam harcamanın ise yaklaşık 116 milyar dolar seviyesinde gerçekleşmesinin beklendiğini ifade etti. Yaşar, 2027 yılında da yaklaşık 10 milyar dolarlık ilave harcama öngörüldüğünü aktardı. Afetlerin ülke ekonomisi ve kamu maliyesi açısından büyük bir risk oluşturduğuna dikkat çeken Yaşar, “Afet sonrasında kamu kaynaklarıyla kayıpların telafi edilmesinin yanında, afet öncesinde riski azaltan kentsel dönüşüm politikalarının hızlandırılması ve kalan riskin daha büyük bölümünün sigorta, reasürans ve sermaye piyasaları aracılığıyla paylaşılması gerektiğine inanıyoruz” dedi. Yaşar, Zorunlu Afet Sigortası’nın kapsamının genişletilmesini de finansal dayanıklılığın güçlendirilmesine yönelik önemli adımlardan biri olarak değerlendirdi.
‘İHRACAT POLİTİKALARININ TEMEL ARACI SİGORTA’
OVP’de ihracat sigortalarının daha etkin kullanılmasına yönelik yaklaşımın önemine değinen Yaşar, ihracatçıların ticari ve politik risklere karşı korunmasının yeni pazarlara daha güvenli biçimde açılmalarına ve rekabet güçlerinin artırılmasına katkı sağlayacağını söyledi. Sigortanın ihracat politikasını tamamlayan tali bir unsur olarak görülmemesi gerektiğini vurgulayan Yaşar, “Bu çerçevede sigorta sektörünün, ihracat politikasını tamamlayan tali bir unsur olarak değil; finansmanla birlikte ihracat politikalarının temel araçlarından biri olarak değerlendirilmesi gerektiğine inanıyoruz” dedi.
‘BANKA DIŞI FİNANSMANIN PAYI GÜÇLENMELİ’
Programda banka dışı finansal kuruluşların geliştirilmesi ve finansmana erişimin kolaylaştırılmasına yönelik yaklaşımın önemine değinen Yaşar, Türkiye’nin büyümesinin ağırlıklı olarak bankacılık sistemi üzerinden finanse edildiği yapıdan; sigorta, emeklilik, sermaye piyasaları ve diğer banka dışı finansal kuruluşların daha güçlü rol üstlendiği bir finansal mimariye geçişi desteklediklerini belirtti. Sigorta ve emeklilik sektörlerinin büyümesinin risklerin finansal sistem içinde daha geniş bir tabana yayılmasına katkı sağladığını ifade eden Yaşar, bunun aynı zamanda Yuzun vadeli fonların ekonomiye kazandırılmasını mümkün kılacağını söyledi.
‘TASARRUFLAR YERLİ KAYNAĞI GÜÇLENDİRECEK’
Hayat sigortaları ve Bireysel Emeklilik Sistemi’nin büyümesinin yalnızca bireylerin geleceklerini güvence altına almakla sınırlı olmadığını belirten Yaşar, bu alanların Türkiye ekonomisinin ihtiyaç duyduğu uzun vadeli yerli kaynakların oluşmasına ve sermaye piyasalarının derinleşmesine de katkı sağladığını söyledi. Yaşar, tasarrufların artırılması ve uzun vadeye yönlendirilmesinin Türkiye’nin yatırımlarını daha güçlü bir yerli finansman tabanıyla destekleyebilmesi bakımından stratejik önem taşıdığını ifade etti.
‘YEŞİL VE DİJİTAL DÖNÜŞÜM YENİ RİSKLER GETİRİYOR’
Yeşil ve dijital dönüşümün hızlandırılması hedefini sektör açısından önemli bir fırsat alanı olarak gördüklerini belirten Yaşar, yenilenebilir enerji yatırımlarından enerji verimliliğine, iklim risklerinden yeni teknolojilere ve dijital altyapılara kadar dönüşümle birlikte ortaya çıkan risklerin yönetiminde sigortanın rolünün giderek arttığını söyledi.
AXA Türkiye CEO’su Yavuz Ölken: Sigorta ekonomik dayanıklılıkta stratejik rol üstlenecek
AXA Türkiye CEO’su Yavuz Ölken, 2027-2029 Orta Vadeli Programın sigorta sektörüne yeni gelişim alanları açacağını belirterek, OVP’de yer alan hedeflerle birlikte sigortanın ekonomik ve toplumsal dayanıklılık üreten stratejik bir rol üstleneceğini ifade etti.
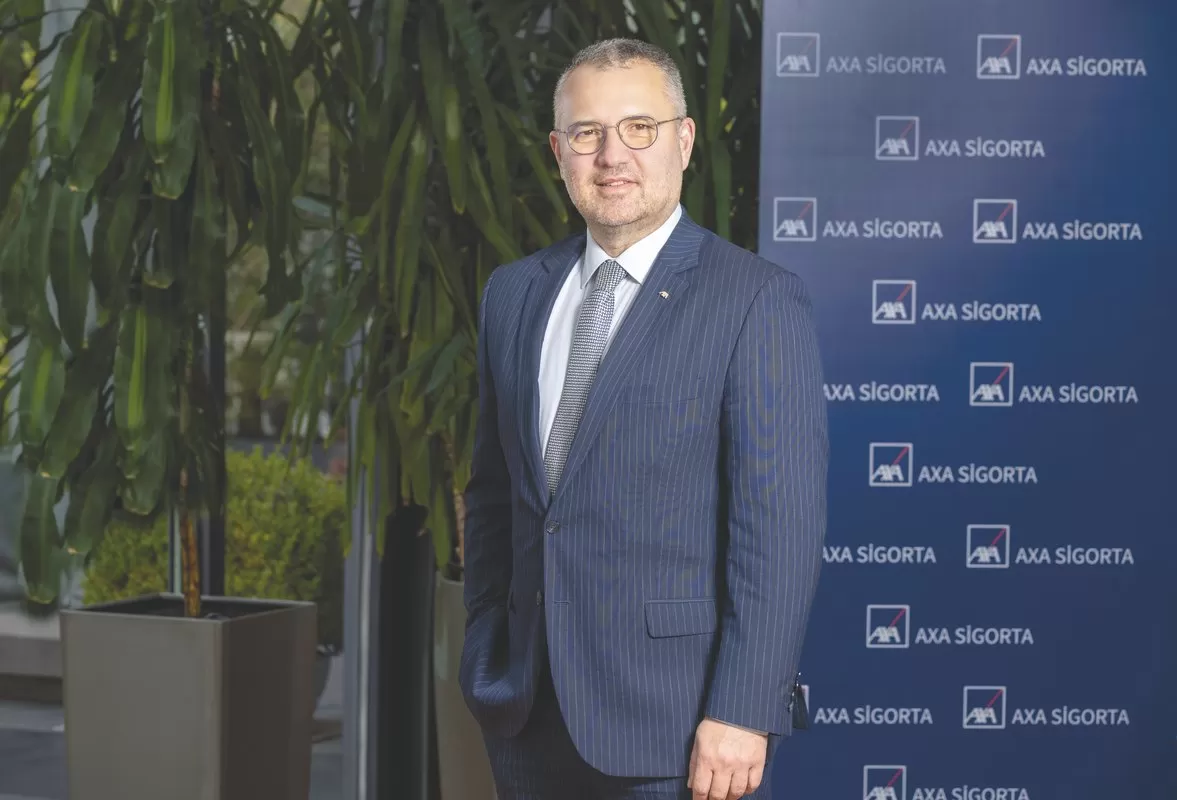
2027-2029 Orta Vadeli Programın fiyat istikrarını, sürdürülebilir büyümeyi, finansal sistemin derinleşmesini ve ekonomik dayanıklılığı birlikte ele alan yaklaşımının sigorta sektörü açısından önem taşıdığını belirten AXA Türkiye CEO’su Yavuz Ölken, enflasyonun kademeli olarak gerilemesi ve öngörülebilirliğin artmasının şirketlerin doğru fiyatlama, rezerv yönetimi ve uzun vadeli ürün geliştirme kapasitesini destekleyeceğini söyledi. Programda öne çıkan finansal istikrar, ekonomik güvenlik ve dayanıklılık hedeflerinin sigorta sektörünün temel misyonuyla örtüştüğünü ifade eden Ölken, dijital ve yeşil dönüşümün de veri odaklı risk yönetimi, iklim risklerinin modellenmesi ve müşteri deneyiminin geliştirilmesi açısından önemli fırsatlar sunduğuna dikkat çekti.
‘SORUMLULUK ALANI GENİŞLİYOR’
İklim değişikliği, doğal afetler, siber tehditler, sağlık maliyetleri ve yaşlanan nüfusun sigorta sektörünün sorumluluk alanını genişlettiğini belirten Ölken, önümüzdeki 3 yılda afet ve sağlık sigortaları, hayat ve emeklilik ürünleri, KOBİ’lere yönelik koruma çözümleri ve siber sigortaların öne çıkmasını beklediklerini söyledi. Yapay zekâ ve veri analitiğinin daha etkin kullanılmasının sigortacılık anlayışındaki değişimi de hızlandıracağını ifade eden Ölken, riskleri yalnızca gerçekleştikten sonra karşılayan değil, önceden öngören ve azaltan daha adaptif bir sigortacılık anlayışına geçişin hızlanacağını belirtti.
‘KORUMA AÇIĞI AZALIYOR’
Tüm afet tehlikelerini kapsayacak zorunlu sigorta mekanizmasının geliştirilmesinin Türkiye’deki koruma açığının azaltılması açısından önemli bir adım olduğunu belirten Ölken, yaygınlaşmanın yalnızca poliçe sayısı üzerinden değerlendirilmemesi gerektiğine dikkat çekti. Güncel risk haritaları, doğru beyan, etkin denetim ve risk azaltıcı uygulamaların da sürecin parçası olması gerektiğini ifade eden Ölken, bu yapıyla sigortanın afet sonrasında finansal kayıpları karşılamanın yanında daha dirençli şehirlerin oluşmasına da katkı sağlayabileceğini söyledi. Uzun dönemli bakım sigortasına yönelik altyapı çalışmalarının ise yaşlanan nüfus ve değişen bakım ihtiyaçları karşısında önemli bir sosyal politika alanı açacağını belirten Ölken, kamu ile özel sektörün birbirini tamamladığı, erişilebilir ve aktüeryal açıdan sürdürülebilir bir modelin sağlık, hayat ve emeklilik ekosistemine yeni bir gelişim alanı kazandırabileceğini ifade etti.
‘TASARRUFLAR EKONOMİYE KAYNAK SAĞLAYACAK’
BES fonlarının yeniden tasarlanması, OKS’nin cazibesinin artırılması ile yatırım fonlu ve birikimli hayat sigortalarının yaygınlaştırılmasının hane halkı tasarruflarının büyümesine katkı sağlayacağını belirten Ölken, bu adımların ekonomiye daha uzun vadeli kaynak sağlayacağını söyledi. Bu yaklaşımın OVP’nin uzun vadeli tasarrufların artırılması ve finansal sistemin güçlendirilmesi hedeflerini destekleyeceğini ifade eden Ölken, istikrarlı büyümenin finansmanında da sigorta sektörünün önemli bir rol üstlenebileceğini belirtti. Ölken, programda yer alan hedeflerin sigortayı güvence sunmanın yanında ekonomik ve toplumsal dayanıklılık üreten stratejik bir sektör haline getireceğini söyledi.
‘HEDEF EKONOMİK DEĞERİ KORUMAK’
Sigorta sektörünün hedefinin poliçe üretiminin ötesinde değerlendirilmesi gerektiğini vurgulayan AXA Türkiye CEO’su Yavuz Ölken, “Bizim için asıl hedef daha fazla poliçe üretmenin ötesinde, daha fazla insanı, birikimi ve ekonomik değeri koruyarak sigortanın Türkiye’nin sürdürülebilir kalkınmasındaki rolünü büyütmektir” dedi.
Doğa Sigorta Genel Müdürü Coşkun Gölpınar: OVP’de yer alan hedefler sektörün ürün çeşitliliğini artıracak
OVP’de doğrudan sigorta sektörünü ilgilendiren düzenleme ve hedeflerin ürün çeşitliliğini artırarak yeni pazarların ve hedef kitlelerin oluşmasına katkı sağlayacağına dikkat çeken Doğa Sigorta Genel Müdürü Coşkun Gölpınar, bu alanların başında Zorunlu Afet Sigortası’nın geldiğini vurguladı.
2027-2029 Orta Vadeli Programın dezenflasyon politikasının sürdürülmesi, aktüeryal dengelerin korunması ve finansal istikrarın güçlendirilmesine yönelik hedeflerinin sigorta sektörü açısından önemli sonuçlar doğuracağını belirten Doğa Sigorta Genel Müdürü Coşkun Gölpınar, enflasyonun kademeli olarak gerilemesinin sektörün teknik kârlılığı, yedek ayırma süreçleri ve fiyatlama dinamiklerinde öngörülebilirliği artıracağını söyledi. Önümüzdeki 3 yıllık dönemde fiyatlama istikrarı ve reasürans kapasitesinin sektörün önemli gündem maddeleri arasında yer alacağını ifade eden Gölpınar, enflasyonist baskının azalmasının özellikle oto ve sağlık branşlarında hasar maliyetlerindeki artışın dengelenmesine katkı sağlayacağını belirtti. Bu ortamın şirketlerin daha gerçekçi sermaye yeterliliği rasyolarıyla çalışmasına da imkân tanıyacağını ifade etti. KOBİ’lerin ticari risklerinin yönetilmesine yönelik uygulamalara da değinen Gölpınar, Devlet Destekli Alacak Sigortası ile Türk Eximbank iş birliğinde ihracat kredi sigortalarının kapsamının genişletilmesinin bu alandaki koruma kapasitesini artıracağını söyledi.
‘SİGORTALANMA ORANI ARTACAK’
OVP’de doğrudan sigorta sektörünü ilgilendiren düzenleme ve hedeflerin ürün çeşitliliğini artırarak yeni pazarların ve hedef kitlelerin oluşmasına katkı sağlayacağını belirten Gölpınar, bu alanların başında Zorunlu Afet Sigortası’nın geldiğine dikkat çekti. Yalnızca deprem riskine odaklanan mevcut zorunlu deprem sigortası yapısının sel, heyelan ve iklim krizine bağlı diğer doğal afetleri de kapsayacak biçimde genişletilmesinin sigortalanma oranlarını artıracağını ifade eden Gölpınar, iklim değişikliğinin Türkiye’de yarattığı risklere de dikkat çekti. Gölpınar, “Önüne geçilmez olan doğal afetlerin en azından maddi sonuçlarını azaltmak ve ekonomik açıdan önlemler almak yönündeki bireysel farkındalığın bu tarz hedef ve geliştirmeler ile yükseleceğine inanıyorum” dedi.
‘BAKIM SİGORTASI YENİ BİR ALAN YARATACAK’
Yaşlanan nüfus ve demografik dönüşüm doğrultusunda oluşturulması planlanan uzun dönemli bakım sigortası altyapısının sektör açısından yeni bir alan açacağını belirten Gölpınar, söz konusu modelin sosyal güvenlik sistemi üzerindeki yükün hafifletilmesine de katkı sağlayabileceğini söyledi. Gölpınar, “Yaşlanan nüfus ve demografik dönüşüm dikkate alınarak kurulacak bakım sigortası altyapısı, sosyal güvenlik üzerindeki yükü hafifletirken özel sigortacılıkta yepyeni ve sürekli prim üreten Uzun Dönemli Bakım Sigortası branşının doğmasını sağlayacaktır. Bu branşın büyük ilgi göreceğini düşünüyorum” dedi. Türkiye’nin demografik yapısındaki değişime dikkat çeken Gölpınar, TÜİK verilerine göre 65 yaş ve üzerindeki nüfusun son beş yılda %20,5 artarak 9 milyon 583 bin kişiye ulaştığını ve toplam nüfus içerisindeki payının %11,1’e yükseldiğini belirtti. Yaşlanan nüfusla birlikte kronik rahatsızlıkların ve uzun süreli bakım ihtiyacının da arttığına işaret eden Gölpınar; profesyonel bakıcı, yaşlı ve hasta bakımevi ile evde tıbbi bakım hizmetlerinin özellikle orta ve alt gelir grubundaki aileler açısından önemli bir maliyet oluşturduğunu söyledi. Uzun dönemli bakım sigortasının bu noktada finansal güvence sağlayabileceğini ifade eden Gölpınar, “Vatandaşlar, yaşlandıklarında çocuklarına yük olmamak ya da çocuklarının bu ağır maliyet altında ezilmesini önlemek amacıyla bu sigortaya büyük bir finansal güvence gözüyle bakacaktır” dedi.