











2022 yılında yaşanan felaketlerin çoğuna bilinen riskler neden oldu
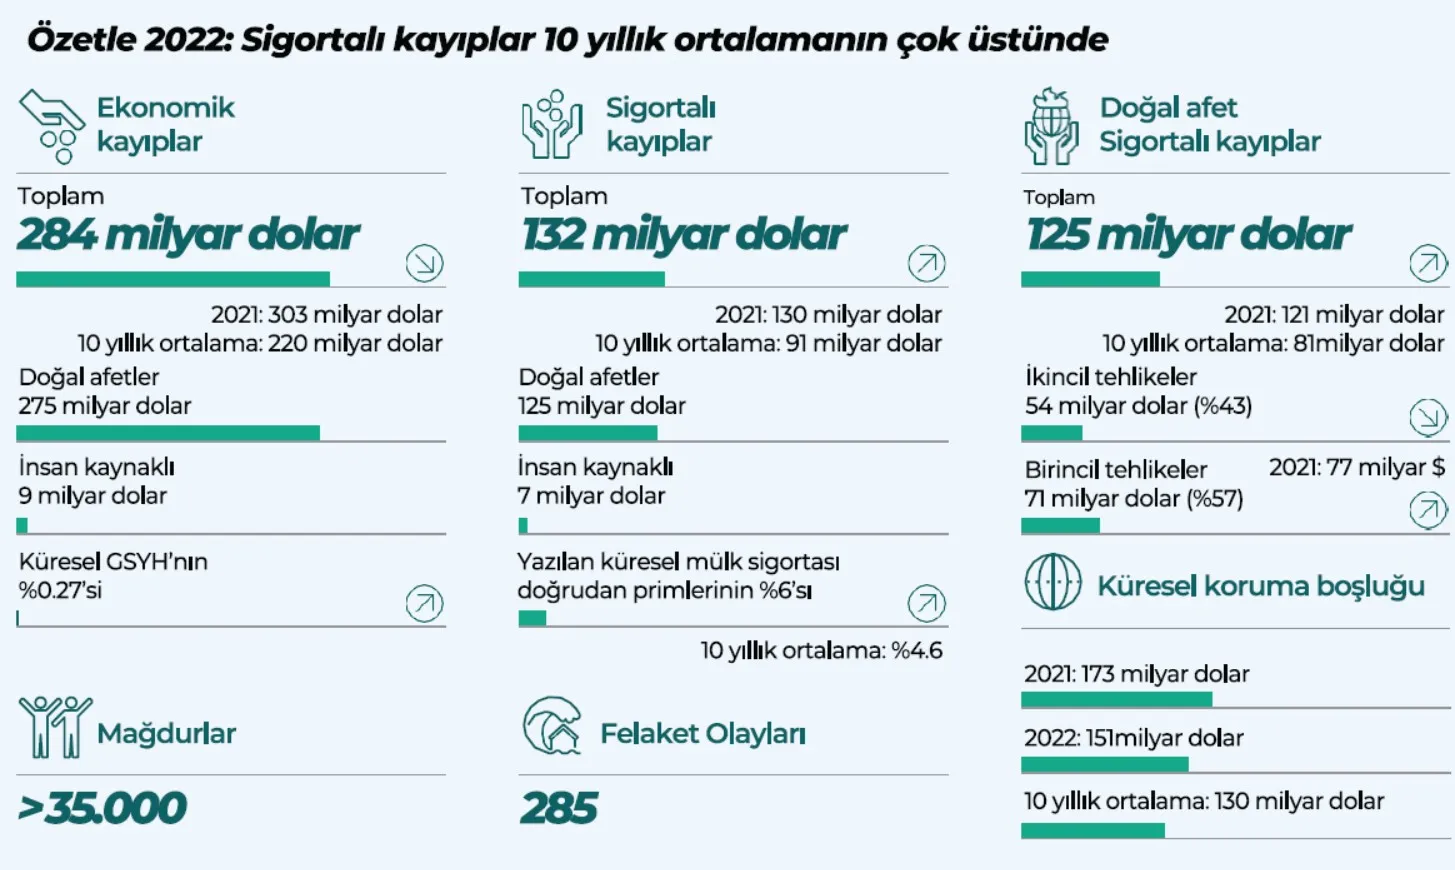
Swiss Re’nin yayınladığı Sigma raporuna göre doğal afetler, 2022 yılında 275 milyar dolar küresel ekonomik kayba neden oldu ve bunun 125 milyar doları (%45) sigorta tarafından karşılandı. 2022 yılında yaşanan felaketlerin çoğuna ise bilinen risk faktörleri neden oldu ve kayıplar bir hayli yüksek.
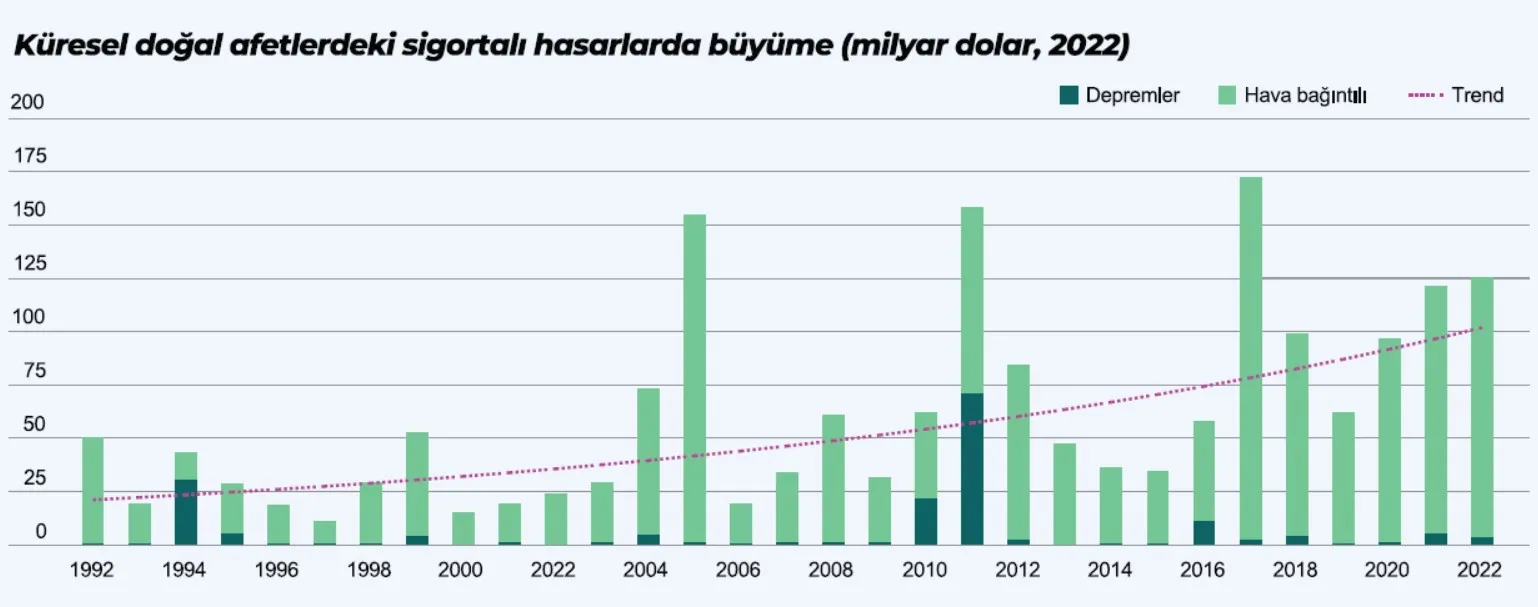
Swiss Re’nin hazırladığı “Mükemmel Fırtına: 2022’de Doğal Afetler ve Enflasyon” başlıklı Sigma raporuna göre mülk afet sigortası fiyatları, Ocak 2023 yenilemelerinde 20 yılın en yüksek seviyesine çıktı. Doğal afetlerin dünya çapında mülk hasarlarına yol açması teminat talebini artırdı. Doğal afetler, 2022 yılında 275 milyar dolar küresel ekonomik kayba neden oldu ve bunun 125 milyar doları (%45) sigorta tarafından karşılandı, bu da Sigma kayıtlarına geçen dördüncü en yüksek yıllık kayıp toplamlarından biri. Doğal felaketlerin ötesinde, ekonomik enflasyonun etkileri ve finansal piyasa kayıpları gibi diğer faktörler de piyasa sıkılaşmasını besledi. Katkıda bulunan ek bir faktör ise özellikle ikincil tehlikelerin underwriting ve modellenmesinde daha fazla yönteme duyulan ihtiyaç oldu. Sonuç olarak bu durum, risk değerlendirmesi ile fiili riskler arasında uyumsuzluklara ve dolayısıyla yetersiz piyasa kapasitesine yol açtı. Son yıllardaki reasürans fiyat artışları, 2017’de başlayan artan doğal afet faaliyeti ve artan hasar trendi dönemine denk geliyor. Geçtiğimiz yılın sonucu, yıllık sigortalı hasarlarda %5-7’lik uzun vadeli büyüme eğilimini yeniden teyit ediyor. Bu, çoğunlukla birincil ve ikincil tehlikelerden kaynaklanan kayıpların artan ciddiyetine dayanıyor. Bugün ortalama yıllık 100 milyar doları aşan sigortalı hasarlar görülüyor.
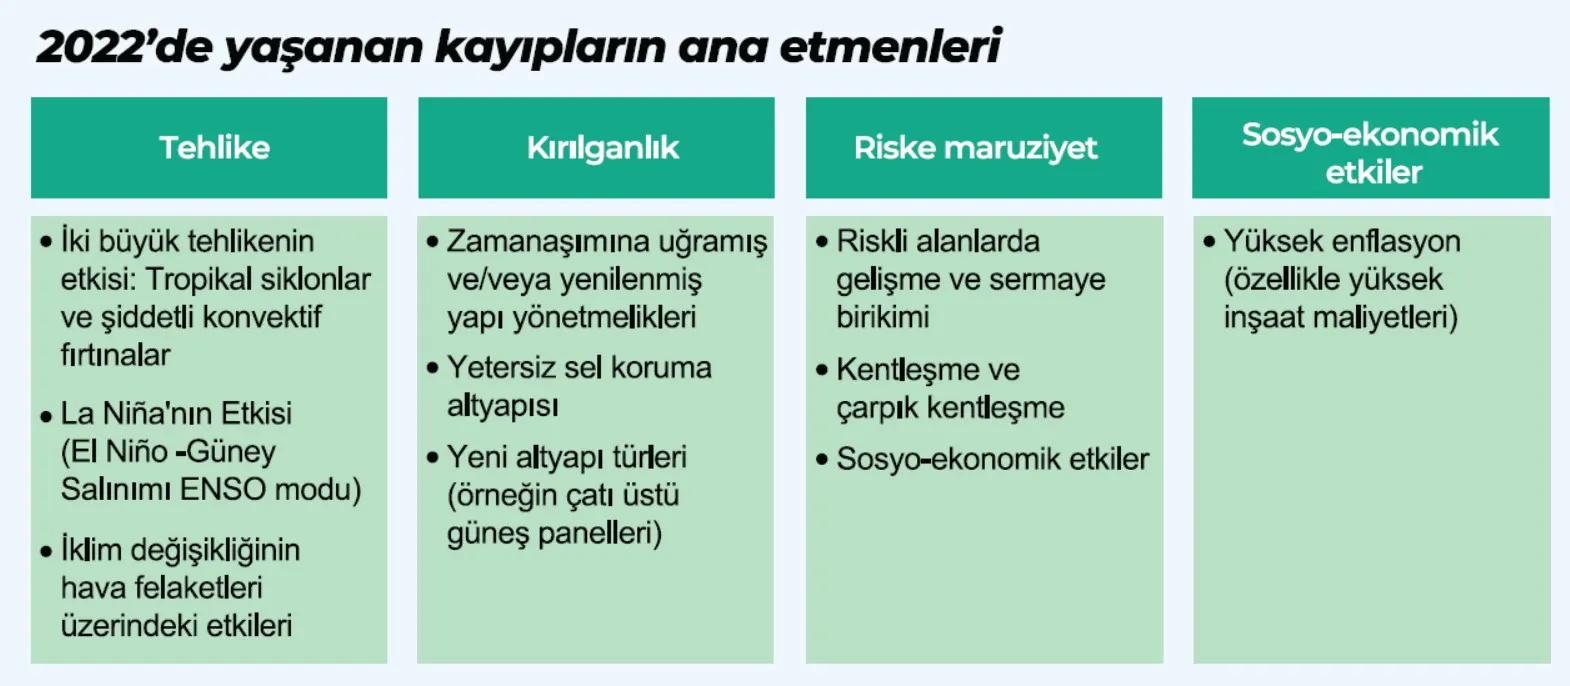
KAYIPLARIN ANA İTİCİ GÜCÜ ENFLASYON
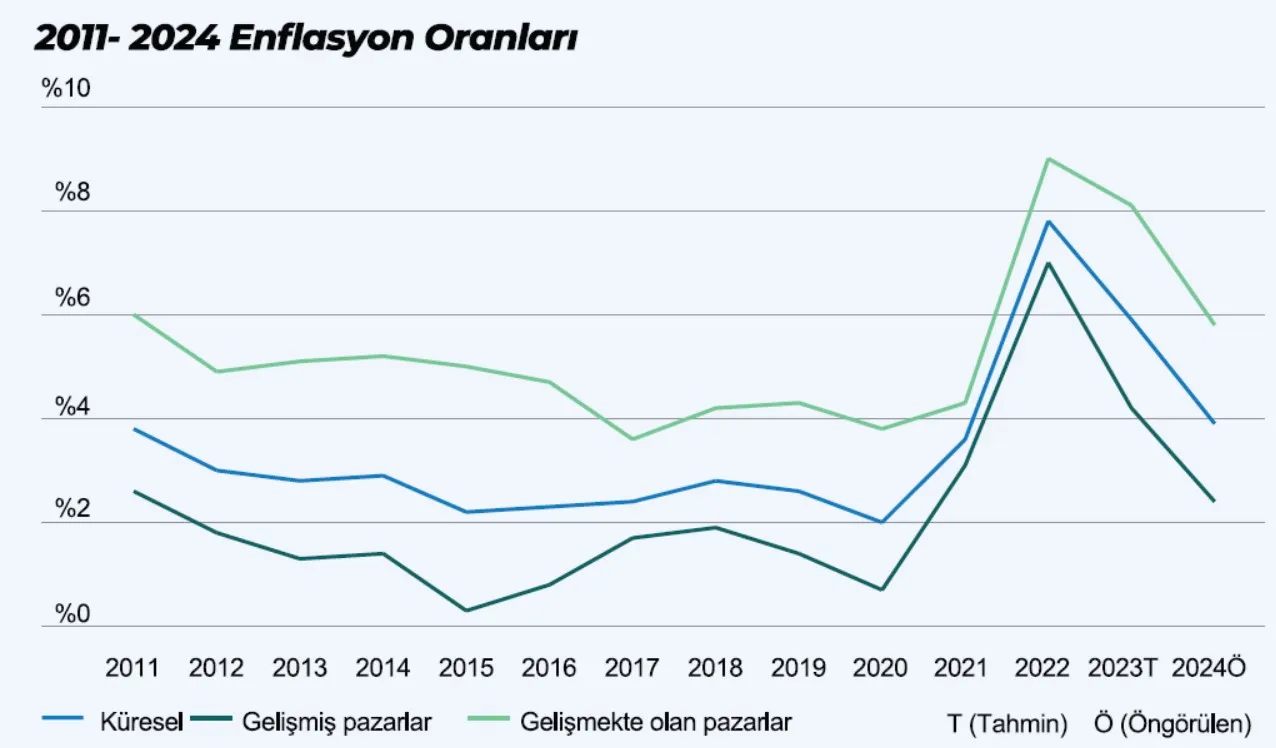
Doğal afetlerin fiziksel yıkıcı gücünden ziyade, ortaya çıkan yüksek kayıpların ana itici gücü enflasyon olurken ekonomik büyüme, korunmasız alanlarda varlık değerlerinin birikmesi, kentleşme ve genellikle doğal afetlere duyarlı bölgelerde artan nüfus da diğer faktörler olarak sıralanıyor. Enflasyona bakacak olursak son iki yılda yükseldiği görülüyor. 2022 yılında enflasyon oranları, gelişmiş ekonomilerde ortalama %7 ve gelişmekte olan ekonomilerde ortalama %9 oldu. Yüksek fiyatların etkisi hem binaların, araçların ve diğer sigortalanabilir varlıkların nominal değerini artırdı hem de doğanın neden olduğu hasarları artırdı. Swiss Re, bu faktörler ile iklim değişikliği etkilerinin ve son zamanlarda enflasyon gibi bir dizi günümüz risk faktörünün evriminin kayıpları daha da artırmaya devam etmesini bekliyor.
RİSK ETMENLERİ DAHA İYİ ANLAŞILMALI
Artan doğal afet kayıpları ve bu kayıplara ilişkin sektör tahminlerindeki eksiklikler, oyundaki tüm risk etmenlerinin daha iyi anlaşılması gerektiğine işaret ediyor. Sigorta ve reasürans sektörü birincil tehlikeleri uzun süredir takip ediyor ancak ilişkili zararları yıllardır artan ikincil tehlikeler için bu durum her zaman geçerli değil. Swiss Re, kayba neden olan ikincil tehlike risklerinin izlenmesinde ve ilgili bulguların endüstri paylaşımında daha fazla yönteme ihtiyaç olduğunu vurguluyor. Ek olarak 2022 yılında yaşanan felaketlerin çoğuna bilinen risk faktörleri neden oldu ve kayıplar bir hayli yüksek.
BELİRSİZLİK KAPASİTE KISITLIYOR
Artan teminat talebi ve sigortalı varlıkların enflasyon kaynaklı yüksek değerleri nedeniyle zorlu sigorta piyasası koşullarının devam etmesinin beklendiğini belirten raporda, risk eğilimleri hakkındaki belirsizliklerin sektör kapasitesini kısıtladığına da işaret ediliyor. Faiz oranı artışları nedeniyle daha yüksek finansman maliyetleri karşısında bazı kapasite sağlayıcılar, risk değerlendirmesi ve kayıp deneyiminin uyumsuzluk potansiyeli konusunda daha temkinli hale gelmiş durumda. Swiss Re’ye göre daha yüksek riskler azalan risk iştahıyla karşılaştıkça artan fiyat ivmesi, daha yüksek konservasyon (saklama payı), daha sıkı şartlar ve koşullar muhtemelen devam edecek.
ÇIKARILACAK DERSLER
Son on yılda doğal afet risk modelleme yeteneklerinde önemli ilerlemeler kaydedildiğini aktaran rapora göre, her zaman geliştirme yapılabileceği vurgusu yapılıyor ve 2022 yılı sigorta hasar bilgisinin nerede ve nasıl olduğuna dair bazı ipuçları sunduğu belirtiliyor. Risk değerlendirmesi ve underwriting için çıkarılacak dersler ise şu şekilde sıralanıyor:
- Tehlikeye özgü, ayrıntılı riske maruz kalma verilerinin paylaşılması çok önemli.
- Güncel riske maruz kalma verileri, yüksek enflasyon dönemlerinde önemli.
- Hızla değişen risk ortamlarını daha kolay yansıtmak için risk değerlendirmesi yapılmalı.
- Uygun gözlem pencerelerinin seçilmesi ve geçmiş verilerin önyargıdan arındırılması anahtardır.
- Bazen cesur değişiklikler gerekir.
- Yüksek enflasyon, maruz kalma artışı ve maruz kalan bölgelerdeki nüfus yoğunluğu doğal afet kayıplarının baskın nedenleridir.
İlgili Haberler
Hayat sigortasında empati odaklılık büyümeyi nasıl sağlıyor?
2027 Dünya Hayat Sigortası Raporu, hayat sigortaları branşında müşteri algısının önemine dikkat çekiyor. Capgemini tarafından yayımlanan araştırma, kişilerin hayat sigortası ürünlerine yoğun ilgi gösterdiğini ancak bu ilginin satın alma kararlarına yansımadığını ortaya koyuyor. Rapor, bu alanda dönüşüm gerçekleştirmek isteyen kuruluşlara pratik öneriler ve stratejik bir bakış açısı sunarken müşteri odaklılığın büyümeye katkısını da ele alıyor.…
Baden-Baden’da 2027 yenilemeleri için fiyat, kapasite ve risk yönetimi gündemde
18-21 Ekim 2026 tarihlerinde düzenlenen Baden-Baden Reasürans Görüşmeleri’nde, 2027 yenileme dönemi öncesinde fiyatlama, reasürans kapasitesi ve değişen riskler ele alındı. Munich Re, Swiss Re, Gallagher Re ve Howden Re’nin değerlendirmelerinde, artan riskler karşısında teknik kârlılığın korunması, risk azaltma çalışmalarının güçlendirilmesi ve reasürans programlarının uzun vadeli stratejiler doğrultusunda yeniden değerlendirilmesi öne çıktı. 18-21 Ekim 2026 tarihleri…
Monte Carlo’da doğal afet ve çeşitlenen riskler vurgusu
Monte Carlo’da düzenlenen 68’inci Rendez-Vous de Septembre (RVS), 1 Ocak 2027 yenilemeleri öncesinde artan kapasite arzı ve rekabetin reasürans fiyatları üzerinde aşağı yönlü baskı oluşturduğunu ortaya koydu. Fiyatlarda bir miktar gerileme beklenirken, şart ve koşullar ile riske uygun fiyatlama yaklaşımının genel olarak korunacağı öngörülüyor. İklim değişikliği, jeopolitik gelişmeler, siber tehditler ve yapay zekâ kaynaklı riskler…
Küresel sigorta piyasasında rekabet fiyatları aşağı çekiyor
Aon’un 2026 yılı ikinci çeyrek raporuna göre artan kapasite ve yoğun rekabet, birçok branşta sigorta fiyatlarını aşağı çekerken sigortalıların daha geniş teminat ve yüksek limitlere ulaşmasını kolaylaştırdı. Ancak artan hasar maliyetleri ve jeopolitik riskler, özellikle ticari oto ve sorumluluk sigortalarında fiyatlar üzerindeki baskının sürmesine neden oluyor. Küresel ticari sigorta piyasasında 2026 yılının ikinci çeyreğinde artan…
Yapay zekâ sigortacılığın ekonomisini yeniden şekillendiriyor
McKinsey’nin ‘Yapay zekâ sigorta ekonomisini nasıl dönüştürecek?’ başlıklı raporuna göre yapay zekâ, son 20 yılda büyüme ve kârlılık açısından sınırlı değişim gösteren sigorta sektörünün ekonomik yapısını dönüştürme potansiyeli taşıyor. Yapay zekâ teknolojisinin sektör ekonomisini nasıl dönüştürebileceğini ele alan çalışmaya göre teknolojinin risk değerlendirme ve fiyatlamadan hasar yönetimi, dağıtım ve müşteri hizmetlerine kadar geniş bir alanda…
Trafik sigortasında yeni düzenlemeler: Hasar süreçleri daha şeffaf hale geliyor
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu, 5 aşamalı eylem planı doğrultusunda trafik sigortalarında reform niteliği taşıyan yeni yasal düzenlemeleri hayata geçirdi. Türkiye’deki milyonlarca araç sahibini doğrudan ilgilendiren değişiklikler, ihbar ve hasar süreçlerinin daha şeffaf ve sürdürülebilir bir yapıya kavuşmasını hedefliyor. Zorunlu trafik sigortasında son dönemde adım adım hayata geçirilen yasal düzenlemeler sigortalılar için…
Yorumlar (0)
E-postası doğrulanmış üyeler ve Google ile giriş yapanlar yorum yazabilir.